通胀指标这么热,黄金却在跌?十年期 5.11%,涨的却是真实利率? · 9.21-9.25
三行速览:数据热、黄金跌,涨的是真实利率
- PMI 热、五年期拍卖冷,十年期收在 5.11%,2007 年以来最高;通胀预期几乎没动,涨的是扣掉通胀以后的利率。
- 不生利息的东西挨得最直接:黄金、白银、比特币一起跌;标普只跌了不到 1%,债市的保险却一天贵了两成。
- 期权两头押:几个月内的钱买指数下跌,一两年后的钱押长债涨回来,赌这次利率冲过了头。
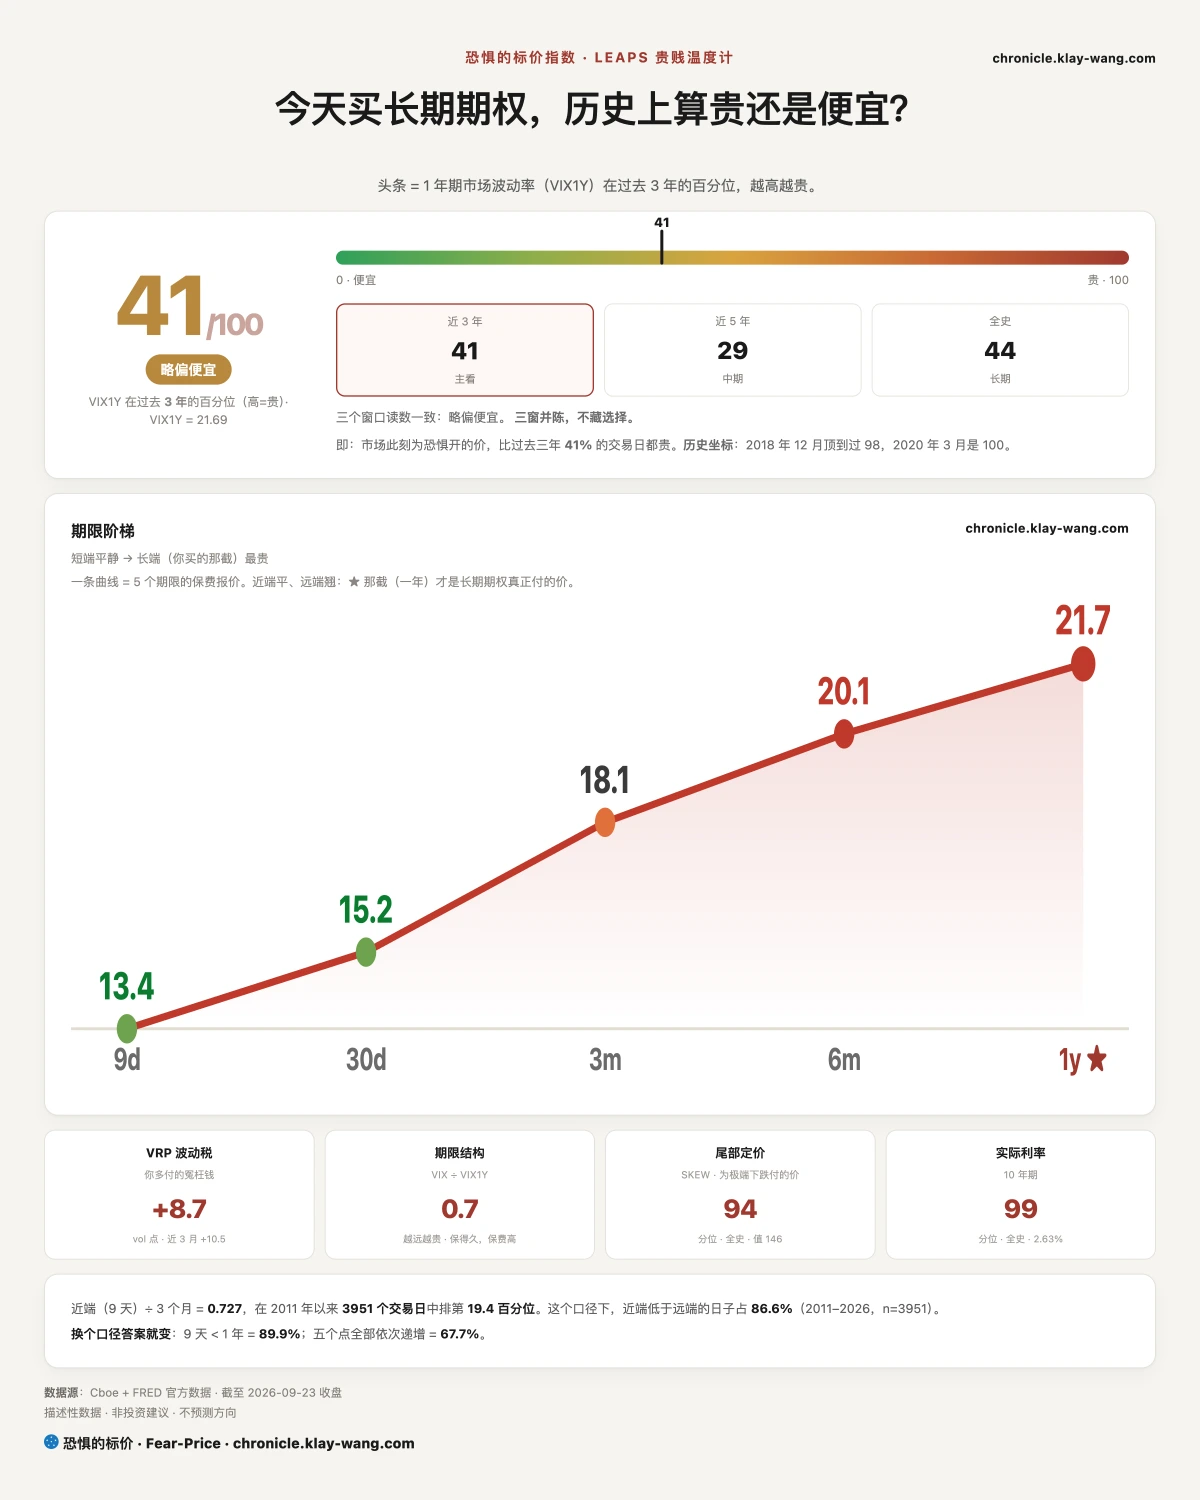
恐惧的标价 40.9:一年期只贵了一点,贵的是近端
恐惧的标价指数(Fear-Price Index)· 2026-09-23 · 读数 40.9/100:一年期波动率 VIX1Y 为 21.69,处于近三年第 40.9 百分位,高即贵。逐日台账与口径 → chronicle.klay-wang.com · 转载注明:恐惧的标价指数 · Fear-Price
昨天 39.0,今天 40.9,一年期保险只贵了一点。贵在近端:九天期的波动率从 12.13 涨到 13.45,一个月的 VIX 从 14.21 涨到 15.18,一年期只从 21.59 动到 21.69。这和期权里看到的对得上,钱在买接下来几周的保护,对一年后的风险没怎么加价。
VIX 15.18,CNN 恐贪 34.7,两个相除的 K 指数 2.285,昨天是 2.481:嘴上说担心的人和昨天差不多,真掏钱买保护的人多了一点,K 要跌破 1,得 VIX 涨过 35。历史在 chronicle.klay-wang.com/kindex,指数自己在 chronicle.klay-wang.com/fear-price。
还有一个读数值得放在今天看:十年期真实利率的最新一期是 2.63%,放在有数据以来的全部历史里排第 98.9 百分位。扣掉通胀以后借钱的价钱,已经站在历史上最贵的那一档,〔利率〕那一节讲的事,底色在这里。想给组合配一年期保护的,今天比昨天贵了一点,贵得不多,涨价主要在一个月以内。
〔利率〕这次涨的是真实利率,黄金跌就是证据
上午的 PMI 全线超预期。PMI 是采购经理人指数,每月去问企业的采购经理,这个月的订单、产量、用工、进货价比上个月多还是少,高于 50 算扩张。它是每个月最早出来的一份数据,比 GDP 和物价数据早好几周,美联储拿它判断经济热不热、物价会不会再起来。今天的综合读数是 2021 年 7 月以来最高,用工扩张是四年多来最快。最刺眼的是投入价格,冲到 2022 年 10 月以来最高,它是企业进货的成本,往往几个月后传到货架上。
从这份数据走到黄金,中间要过三道。
第一道,数据热,美联储就有了继续加息的理由。芝商所 FedWatch 显示,10 月底加息的概率一个月前还不到一成,今天到了三分之二。
第二道,加息预期抬的是真实利率。把十年期今天涨的约 15 个基点拆开看,通胀保值债券的收益率涨了约 12.5 个,通胀预期只动了约 2 个。市场没在担心通胀失控,它在赌美联储会把利率抬得更高、放得更久;扣掉通胀以后借钱真正要付的价钱,就是真实利率:存款利率 5%、物价涨 3%,你手里的钱实际只多了 2%,这 2% 才是真的。
第三道,才轮到黄金。黄金不生利息,同样一笔钱放在国债里,扣掉通胀后能拿的利息变多了,拿着黄金放弃的就更多;美元跟着走强,用美元标价的黄金对外国买家也更贵,金价又被压了一把。所以今天物价指标这么热,黄金反而跌了,白银、金矿股、比特币也跟着跌。
下午的五年期拍卖又加了一把火。中标利率比拍卖前的市场高了约 3 个基点,兜底的交易商分到 2024 年以来最多,别的买家接得少。财政部同一天宣布周四回购最多 60 亿美元长债,长端收益率反而更高,看样子市场嫌它太少。十年期收在 5.11%,2007 年以来最高。
放到普通人身上,真实利率上去有人吃亏、有人占便宜。借钱的人吃亏:三十年房贷利率已经升至 7% 以上,车贷、信用卡这类跟着利率走的借款往往也会变贵,买房买车的月供跟着涨。存钱的人反而占便宜:存款、货币基金、短期国债的利息扣掉通胀后变多了,钱放着不动也在变值钱。所以同一条新闻,对刚要贷款买房的人是坏消息,对手里有闲钱的人是好消息。
企业也一样,靠借钱、靠几年后回本的计划,今天都得按更高的利率重算一遍。麦当劳收跌近 5%,直接原因是美国客流不及预期,但它同一天在投资者日上说要先拿出 85 亿美元补贴加盟商,回报要几年后才到。远处的钱折回今天,要除以更大的利率,先花钱后收钱的计划在这种日子更不讨好。
〔保险〕保险一起贵,公司利差和银行没跟
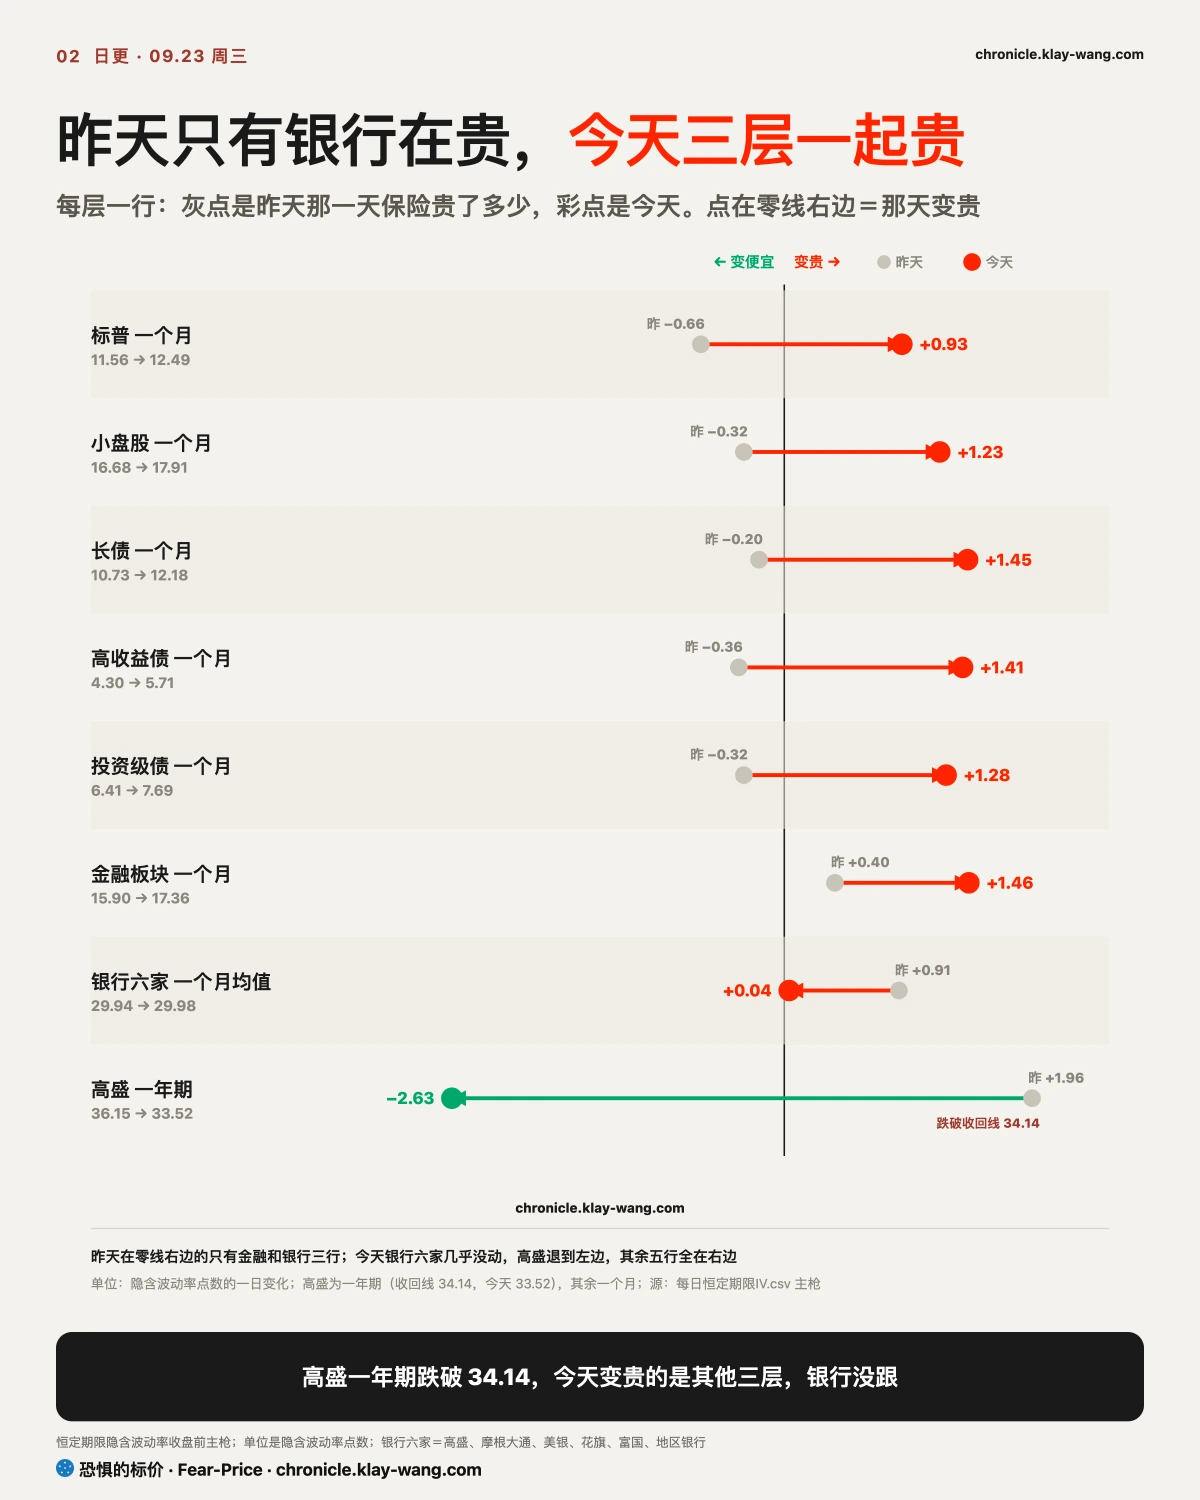
保险一起变贵,源头在利率。债市的波动率指数一天从 79 跳到 95,涨了两成多,这个指数是市场给未来一个月国债价格颠簸开的保险价,它跳,说明大家在花更多钱防利率再乱跳。长债一个月保险折钱比昨天贵了约 12%,标普贵了约 7%,高收益债和投资级债基金的保险贵得更多。
但往下拆,有两处没跟。债券基金的保险贵,是因为它们手里的债跟着国债利率一起晃;拆到发债的公司身上,Meta、甲骨文、亚马逊、谷歌这些科技大厂的公司债,收益率跟着国债一起涨,比国债多要的那一截利息基本没动,只有 CoreWeave 多要了三十来个基点。这一截叫利差,是债市给一家公司还不还得上钱的标价,它不动,说明涨的只是利率,市场没在担心这些公司的偿债能力。银行这边,摩根大通、高盛这几家大银行的一个月保险平均几乎没动,高盛一年期还退了。冲击停在利率上,标普今天只跌不到 1%,和这一点对得上。
上周我说,加息这件事股票按一次算、债市按三四次算,中间那道缝落在银行,收回线是高盛一年期 34.14。今天它退到 33.52,这条收回:股票和债券的保险贵上来,银行的保险没动,那道缝从两头合上了。
接下来要盯的是这次冲击往哪传。哪天这些科技大厂的利差跟着扩、银行保险跟着贵,利率的事就变成信用的事,那时候标普不会只跌这么一点。
〔两种跌〕长债有人在卖,存储没人接
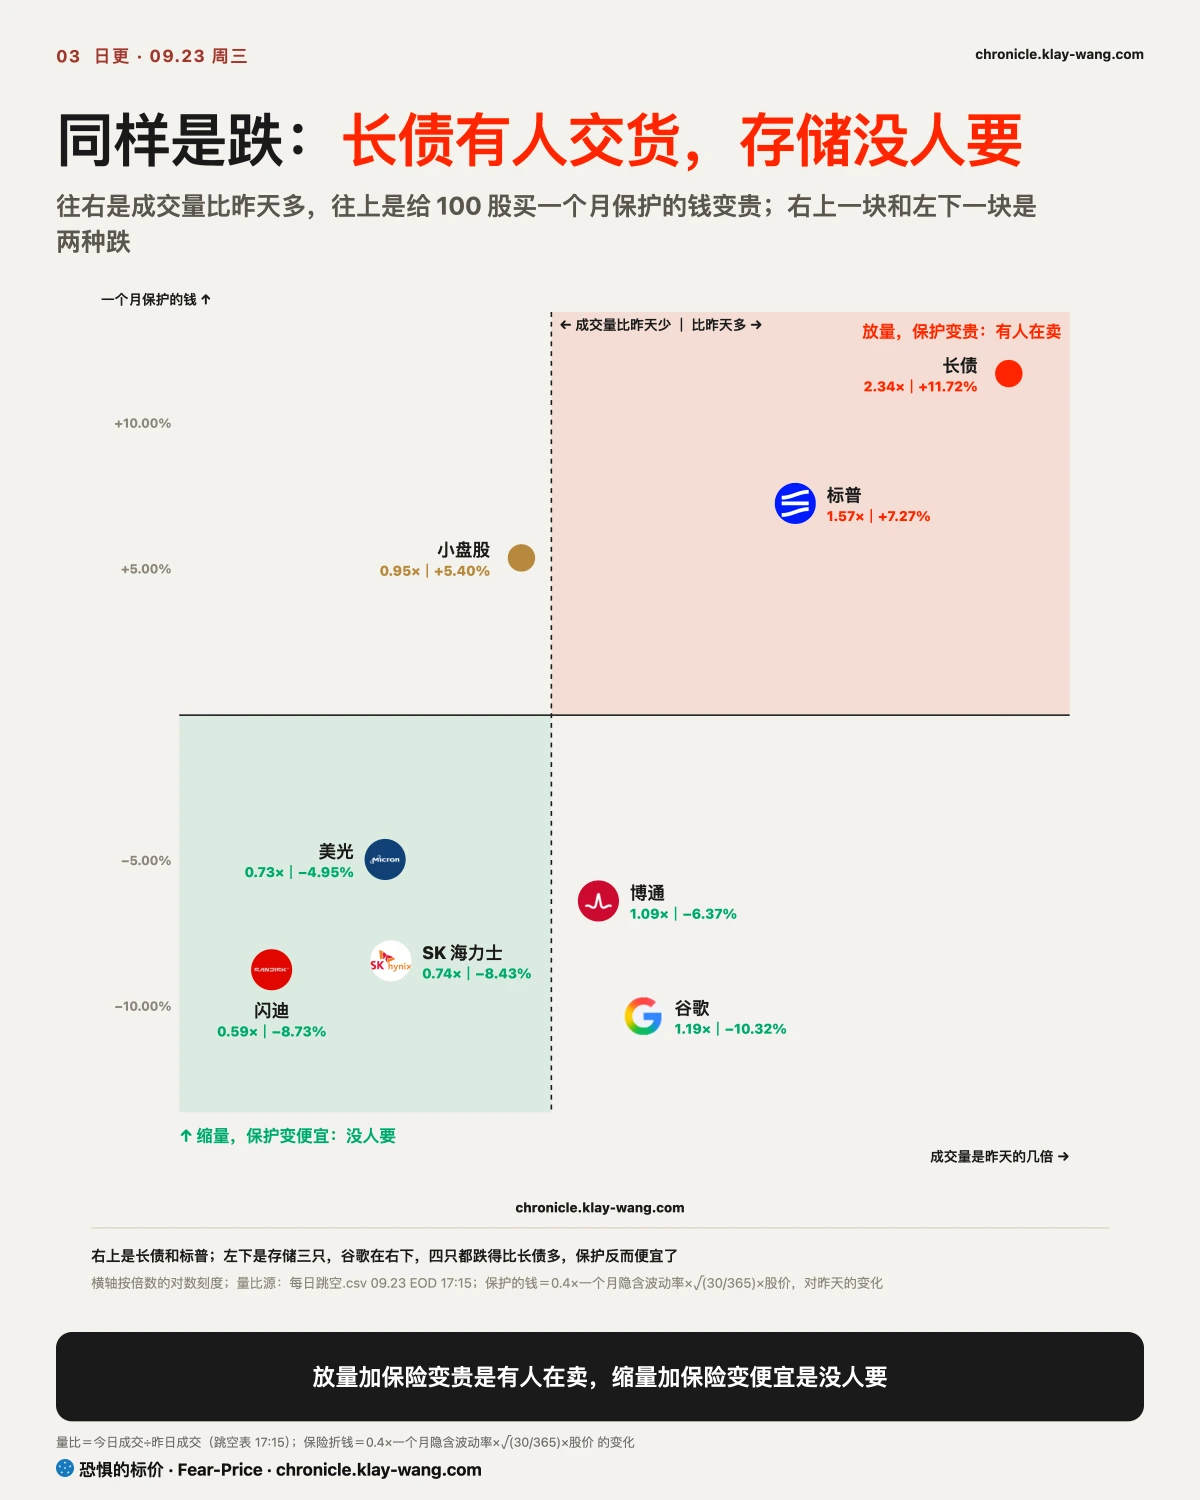
同样是跌,长债和存储是两回事,分辨它们只要看两样东西:成交量,和保险的价钱。
每一笔成交都有一个买家一个卖家,价格往哪边走,看哪一边更急。长债今天往下走,量是昨天的两倍多,说明卖的一方急着出手,一路降价也要卖,而且真卖出去了很多,这是有人在减仓。同时它的一个月保险比昨天贵了约 12%,保险的价钱是买保护的人抢出来的,多半是没卖的人在给剩下的仓位加保险。卖的在卖,留的在保,两边都当真了。标普也放了量,只是跌得浅。
存储跌得比长债还多,量却比昨天少了两到四成。量小说明卖的人并不急,价格往下走,是买的人往后退了一步,挂低一点才有人接。保险还便宜了,拿着的人没有抢着买保护,他们不觉得会一路跌下去。这种跌里没有恐慌,是买家在等:等利率落定,等美光 9 月 30 日的财报。
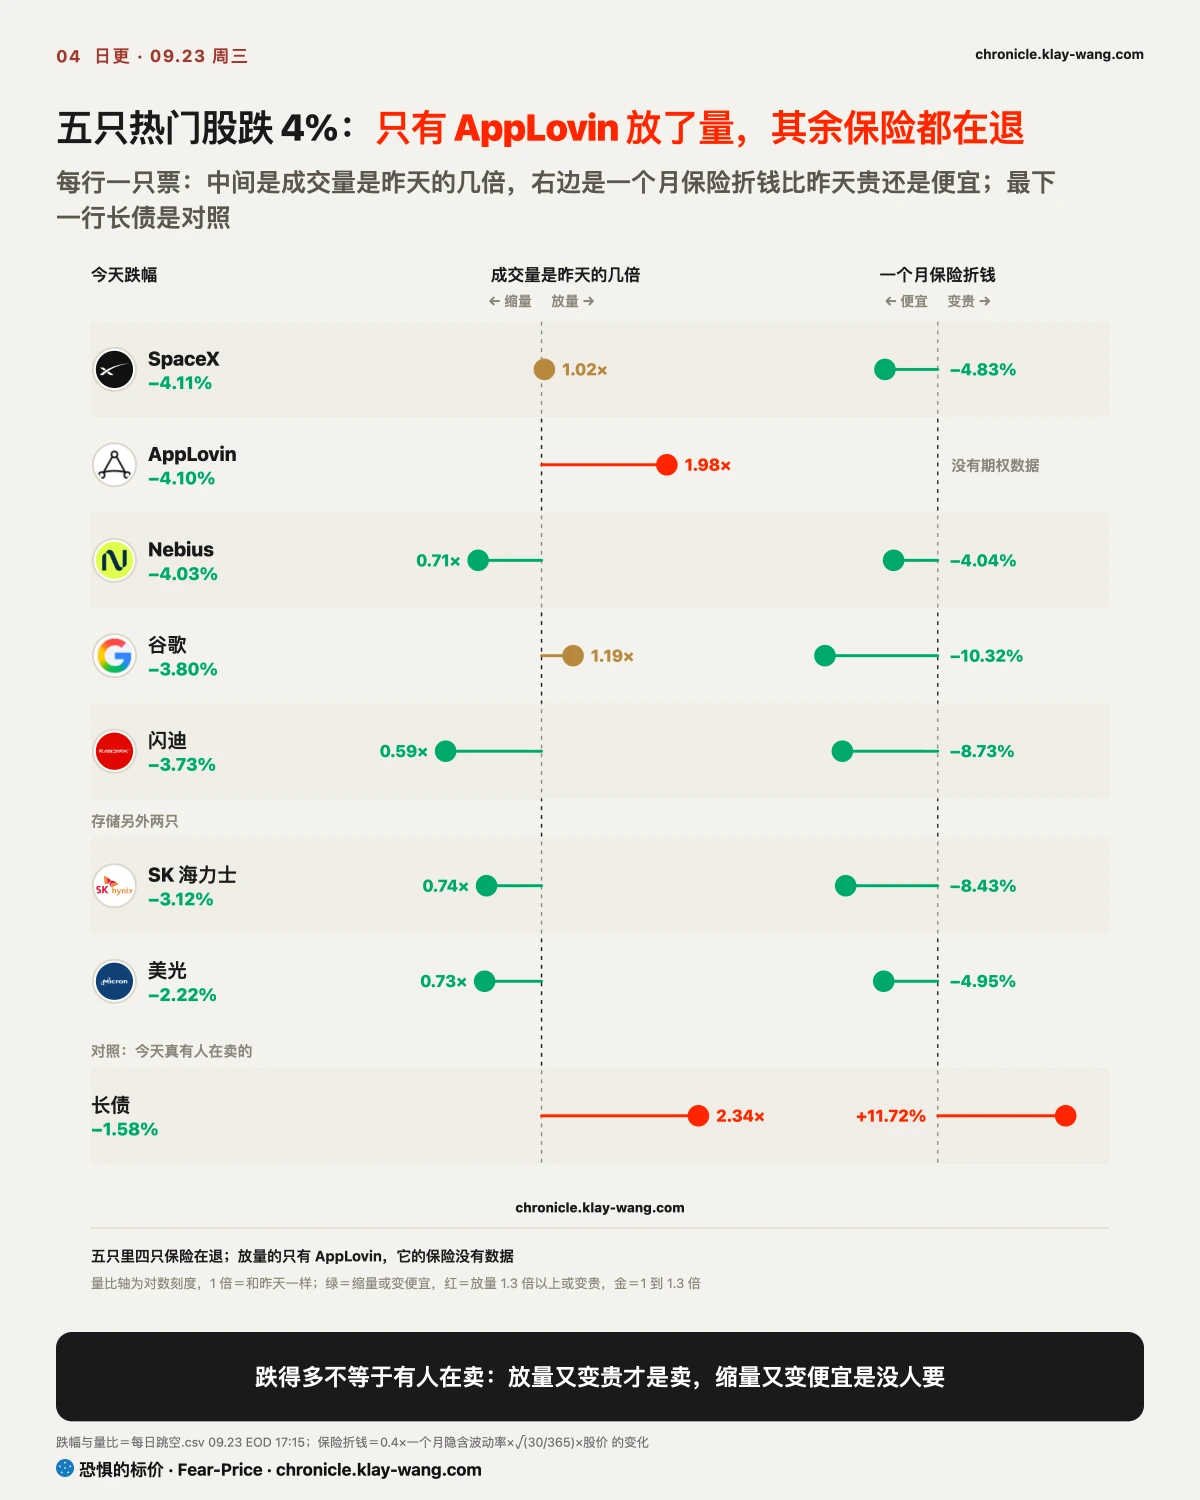
今天跌了 4% 上下的几只热门股,SpaceX、AppLovin、Nebius、谷歌、闪迪,保险也都在退,只是 AppLovin 没有期权数据可看。量上,只有 AppLovin 明显放大,SpaceX 和谷歌跟昨天差不多,Nebius 和闪迪缩了。股票这边今天更像一次按新利率重新标价,踩踏的迹象还没有。这几只里,谷歌那边有人新开了一大笔看跌:十月底一档一天成交 1 万张,原来只有 139 张持仓。
〔远近〕近的钱买跌,远的钱押利率冲过头
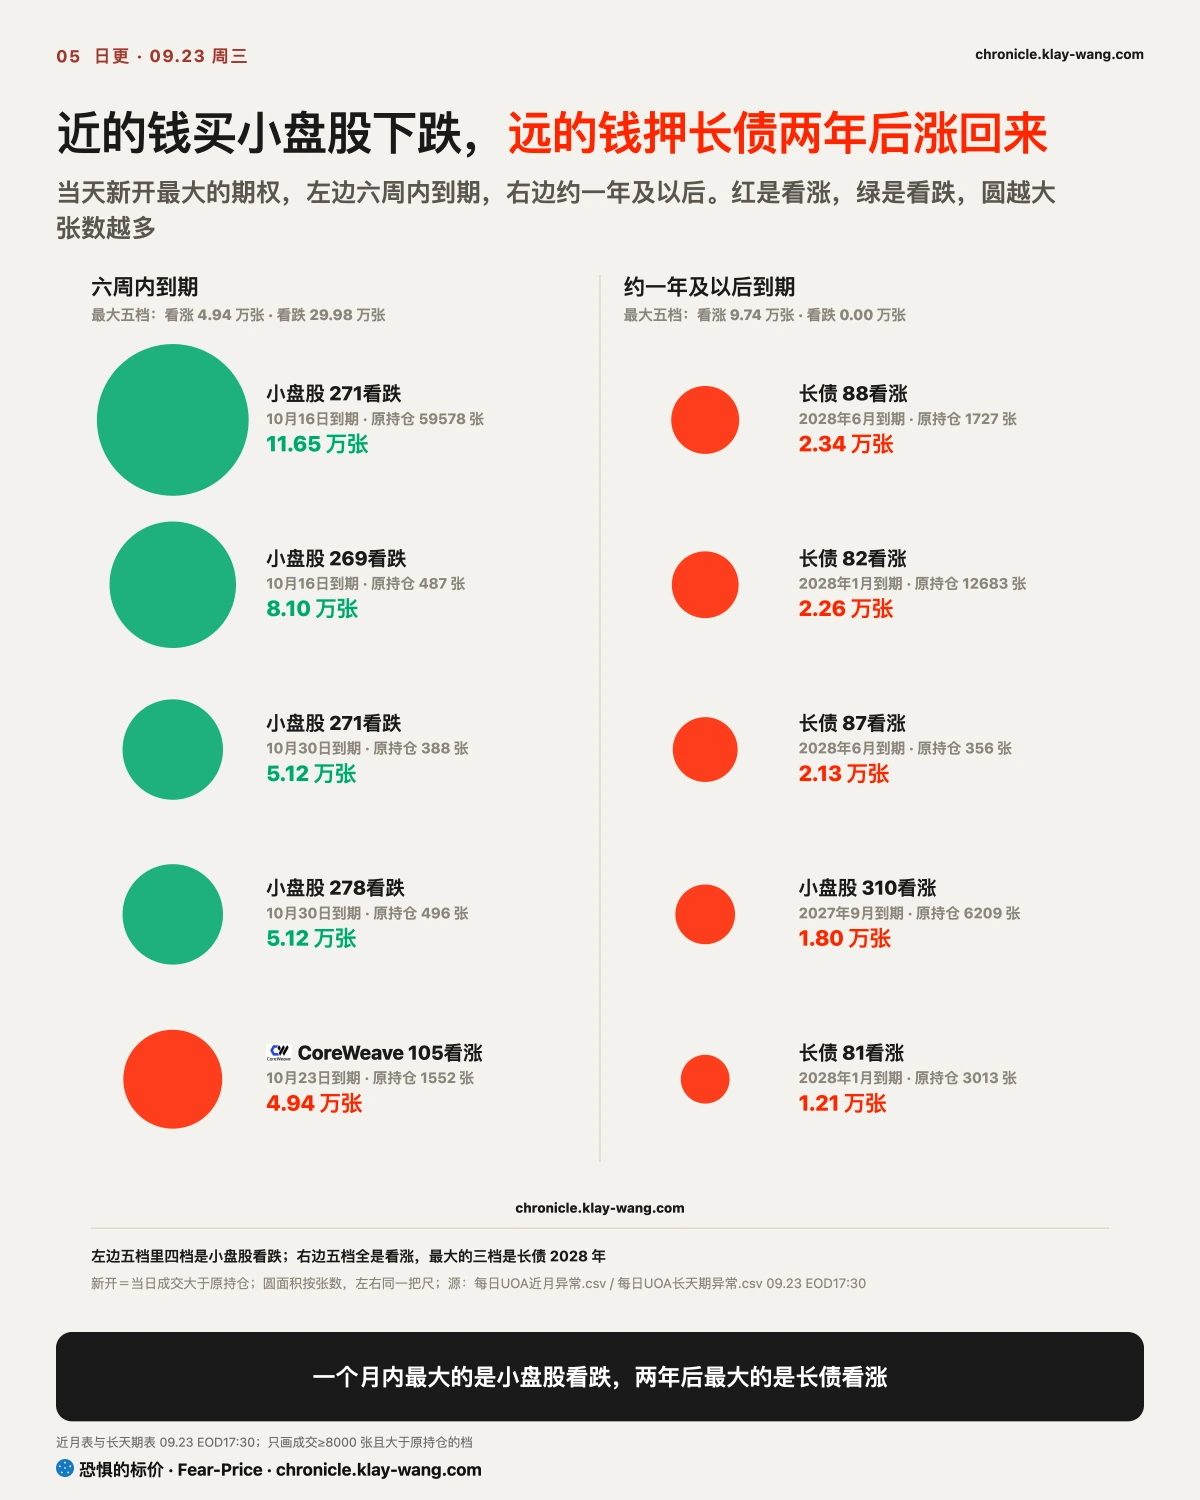
期权把同一个冲击拆成了两段时间,近的在买保险,远的在押回头。
先看近的。看跌期权相当于给下跌买的一份保险:付一笔钱,价格跌过约定的位置,差额由卖方赔。几个月内到期的看跌,三分之二压在指数上,小盘股看跌是看涨的六倍多。一张指数看跌能替一篮子股票上保险,比挨个去买便宜,所以担心整体行情的人会先买指数。时间点也对得上,接下来几周有 9 月 30 日的物价数据、10 月初的就业,再到 10 月底议息,每一个都可能把利率再推一把。个股那边反而多在看涨,担心集中在大盘上。
怎么知道是新买的保险,不是老仓在换手?小盘股有一档看跌,原来只有不到 500 张持仓,今天一天成交 8 万张。成交比原来的持仓大一百多倍,只能是今天新开的,留不留得住看明早结算。
再看远的。一年半到两年后到期的钱,最大的一笔在长债的看涨上,四档一天成交近 8 万张。债券价格和利率反着走:利率降下来,手里那张老债券的利息就显得值钱,价格跟着涨,期限越长涨得越多。所以押长债两年后涨回来,就是押利率两年内回落。这种押法背后通常是一个判断:利率涨得越快,越会把经济压下来,美联储最后得回头。
两段放在一起并不打架。近的保的是接下来几周的颠簸,远的赌的是一两年后的方向,同一个人完全可以两边都做。明早交易所公布结算后的持仓,才知道这些仓位留下多少:成交里有新开也有平仓,只有持仓跟着涨,才说明有人真打算拿着。
今早也开了三条昨天的奖。开奖看的就是这个数:昨天新开的仓,隔一夜还剩几成。金融 2027 年 3 月上下两档留了七到九成,有人真把半年后的银行仓位框在一个区间里,这条站住;英特尔、英伟达、长债的远端仓位又一次几乎全留下了。有一处要认:美光那组同时开的看涨看跌,留下来的只有看跌那半,昨天读成两头押,读错了。
这对你手里的票意味着什么
手里是指数基金的:标普只跌了不到 1%,保护却开始贵了。标普一个月保险昨天还在一年里最便宜的 5% 以内,今天只贵了一点。这个位置如果是我,会在 10 月底议息前把保护补上;等利率的事传到信用那天再买,就不是这个价了。
手里有长债的:今天卖的人是真在卖,远端也有人押它回来。收益率站在 5% 以上一天,远端那批就多扛一天;退回 5% 以下,它们先赚。
手里有存储或 AI 股的:缩量跌、保险在退,今天是利率带着重新标价,还没看到有人在逃。要改看法,看两件事:放量跌,或者发债公司的利差开始扩。美光 9 月 30 日财报是这一组的开奖点。
手里有黄金的:它今天跌在机会成本上,钱放在国债里能拿的真实利息变多了。真实利率不回头,通胀指标再热,对它也未必是好消息。
今天值得带走的三句话
- 通胀指标热、黄金反而跌,市场在重算的是扣掉通胀以后借钱的价钱。
- 利率冲击今天停在债市,要盯的是它会不会传到信用:发债公司的利差一扩,标普就不会只跌这么一点。
- 放量跌是有人急着卖,缩量跌是买的人往后退;今天长债是前者,存储是后者。
本站不提供投资建议,不预测方向,不做择时。