谁在为第二次加息提前买保险?10.5-10.9 本周回顾
三行速览:普通保险退了,为大跌买的保险更贵了,股价没跟着回来
- 为利率买保护的价钱周一冲到 113.6,周五 98.5;为大跌定的价一周从 143 升到 154,全史第 98 分位。
- AI 链造东西、租算力的一端一周跌近一成;公用事业、日用品、能源、医疗和软件各涨 2.8% 到 4%。
- 本周开奖 8 条,5 条成立,3 条收回;收回的三条都错在拿一天的成交读仓位变化。
恐惧的标价 41.4:一年期保护一周没动,为大跌定的价升到全史第 98 分位
恐惧的标价指数(Fear-Price Index)· 2026-10-09 · 读数 41.4/100:一年期波动率 VIX1Y 为 21.73,处于近三年第 41.4 百分位,高即贵。逐日台账与口径 → chronicle.klay-wang.com · 转载注明:恐惧的标价指数 · Fear-Price
五天连起来看,市场在做两件事:给要靠别人付账才能还钱的公司重新定价,同时提前为第二次加息买保险。
先说温度。这一周有三天波动明显:周一十年期国债收益率到 5.31%;周三长债再冲一次,十年期盘中到 5.35% 左右,三十年期收 5.67%,是 2002 年以来最高的收盘;周四油价和 OpenAI 的营收口径一起砸芯片,SMH 的一个月保护升到 35.42,是 9 月中有记录以来最高。
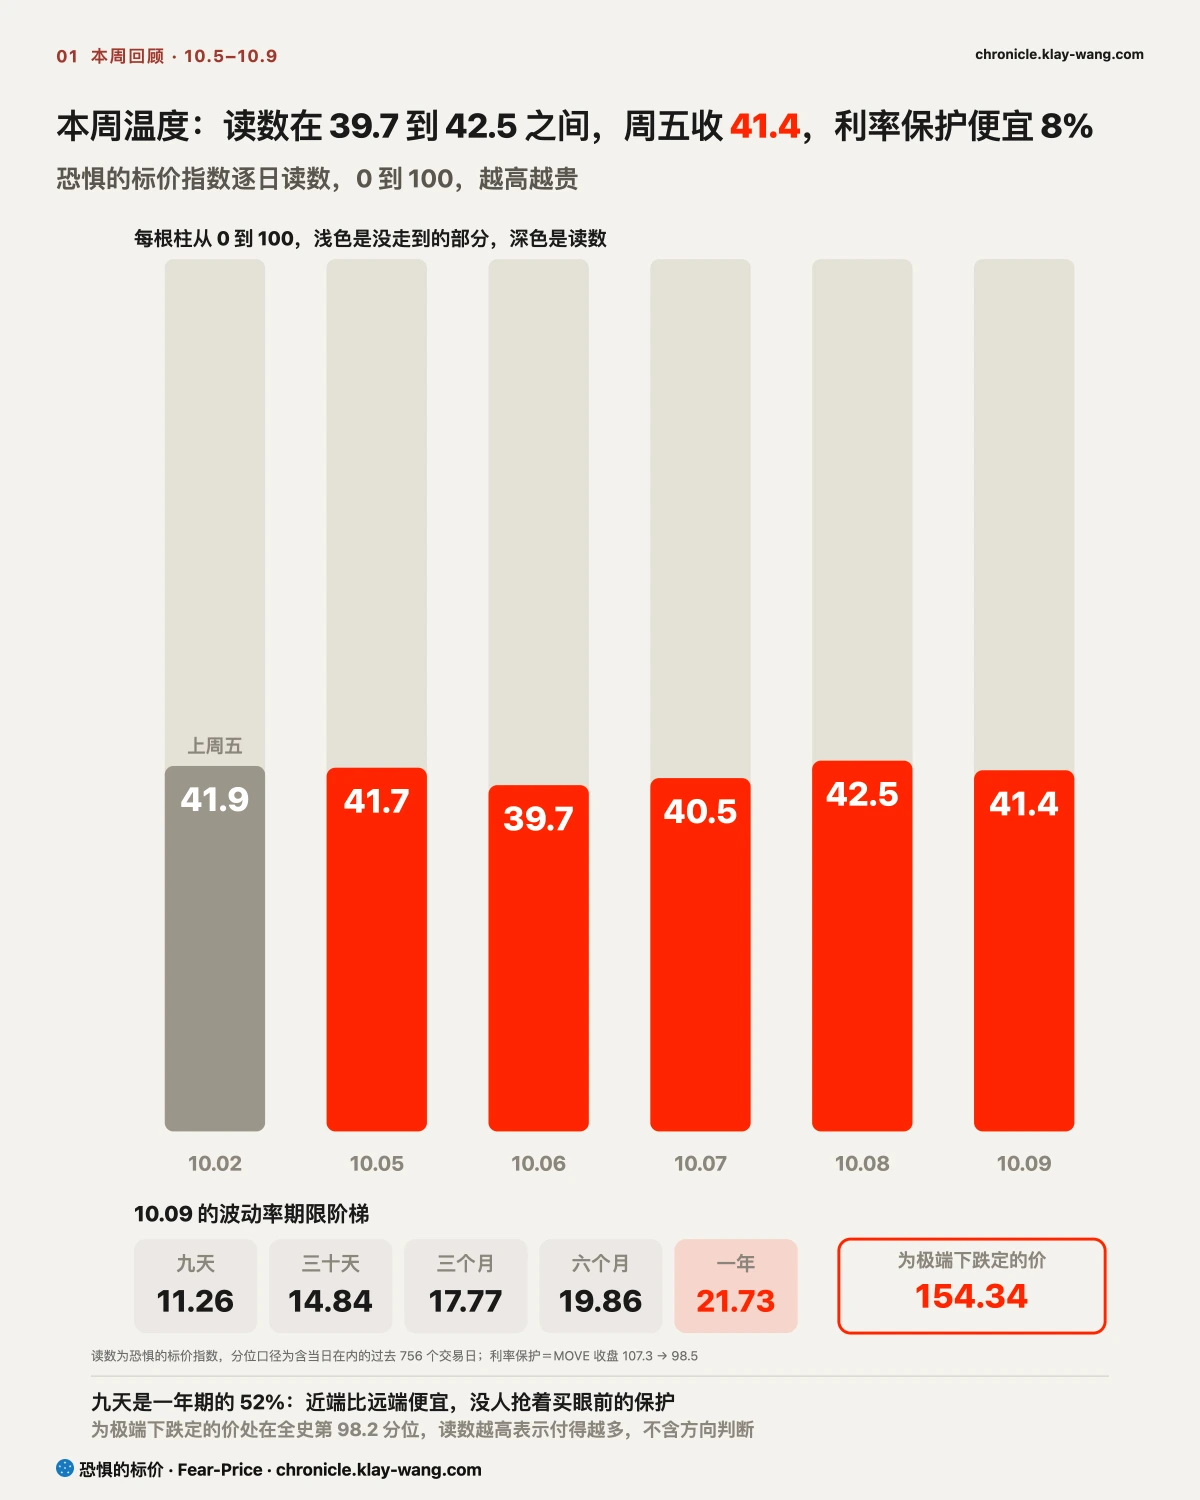
给美股买一年保险的价钱几乎没动。读数一周从上周五的 41.9 到周二最低的 39.7,再到周四的 42.5,周五收 41.4;一年期波动率 VIX1Y 一周都在 21.65 到 21.76 之间。9 月 18 日那期写过,一年期站上 23 才算贵,周五是 21.73,离 23 有 1.3。三次慌都没传到一年期,大跌保险却更贵了:为大跌定的价 SKEW(看一个月内的期权)一周从 143.04 升到 154.34,全史第 98 分位,同一周 VIX 从 15.52 降到 14.84。K 指数 3.03(临时值),高于上周五定稿的 2.61;越接近 1,越说明担忧落到了买保护上,按周五的恐贪读数 45.0,VIX 要升到 45.0 以上,K 才会跌破 1。历史在 chronicle.klay-wang.com/kindex,指数在 chronicle.klay-wang.com/fear-price。
〔利率〕十年期按收盘看周一见顶,之后四天没再回去,远端长债看涨放量,是不是新押注周一看持仓
利率这一周的担心是先冲后退。周一十年期国债收益率从上周五的 5.28% 升到 5.31%,为利率买保护的价钱从 107.3 跳到 113.6;之后这个价钱天天降,周五 98.5,比上周五便宜 8%。十年期收盘这四天在 5.22% 到 5.28% 之间,周五 5.24%。
周三是这一周长端最紧的一天,盘中十年期到 5.35% 左右,三十年期收在 2002 年以来最高;当天 390 亿美元十年期国债拍卖中标 5.300%,是 2000 年以来最贵的一次,需求却不弱,间接投标约八成,长端在 5.3% 附近被接住。同一天公布的 9 月会议纪要,据媒体报道写的是多数官员认为年底前可能还要再加一次息。两年期这一周从 4.83% 到 4.80%,周五开奖的那条(10 月 9 日前一直收在 4.92% 以下)成立:纪要出来后短端没有再往上走。据美银 10 月 8 日报告引用的市场定价,10 月加息的概率约 17%,12 月约八成,第二次加息已经算进了年底,市场押的是不在 10 月;这个时点要靠 10 月 28 日议息来定。
远端的长债看涨成交放大了,但还说不准是新押注。这一周长债基金一年以上到期的看涨成交约 59 万张,是看跌的近十倍;周五 2028 年 1 月 21 日到期、行权价 95 和 100 的看涨各成交 18.4 万和 22.3 万张,合计约 3300 万美元。100 那档原本就有约 40 万张持仓,两档成交又接近,可能是换仓,也可能是一笔买 95、卖 100 的价差,周一早上的持仓会说明。长债基金收 77.98,涨到 95 要十年期大幅回落。钱往债和现金走的方向倒是清楚:据美银引用的资金流数据,这一周美国国债基金净流入 166 亿美元,是 2025 年 4 月以来最多,货币基金流入 1664 亿美元,是 2020 年 4 月以来最多。近处在定价再加息,远处如果真有人押一两年后利率回落,两件事可以同时成立:先加息把通胀压下去,利率再往下走。
借钱扩张的公司反而跌得最多(见信用一节),压它们的是付款方和自己还要借的钱,利率退一点帮不上。股价和长债收益率现在都在高位:标普周二盘中创新高,周五离高点不到 0.4%;十年期在 2002 年以来高位附近。两边比,债市牵动的面更广:十年期是房贷、公司借钱、政府付息的定价基准,股票估值也拿它来折算,它在 5% 以上待得越久,牵连的人越多,手里一张债券都没有的人也躲不开。你手里如果有长期国债,十年期 10 月 30 日收在 5% 以上的那条判断周五离线还有 24 个基点;拍卖说明 5.3% 附近有人接,纪要说还要加息,十年期更可能在 5% 到 5.4% 之间来回。
〔全景〕AI 链在按谁先拿到钱重新排队,造东西的一端先挨,防御、能源和软件板块涨得最多
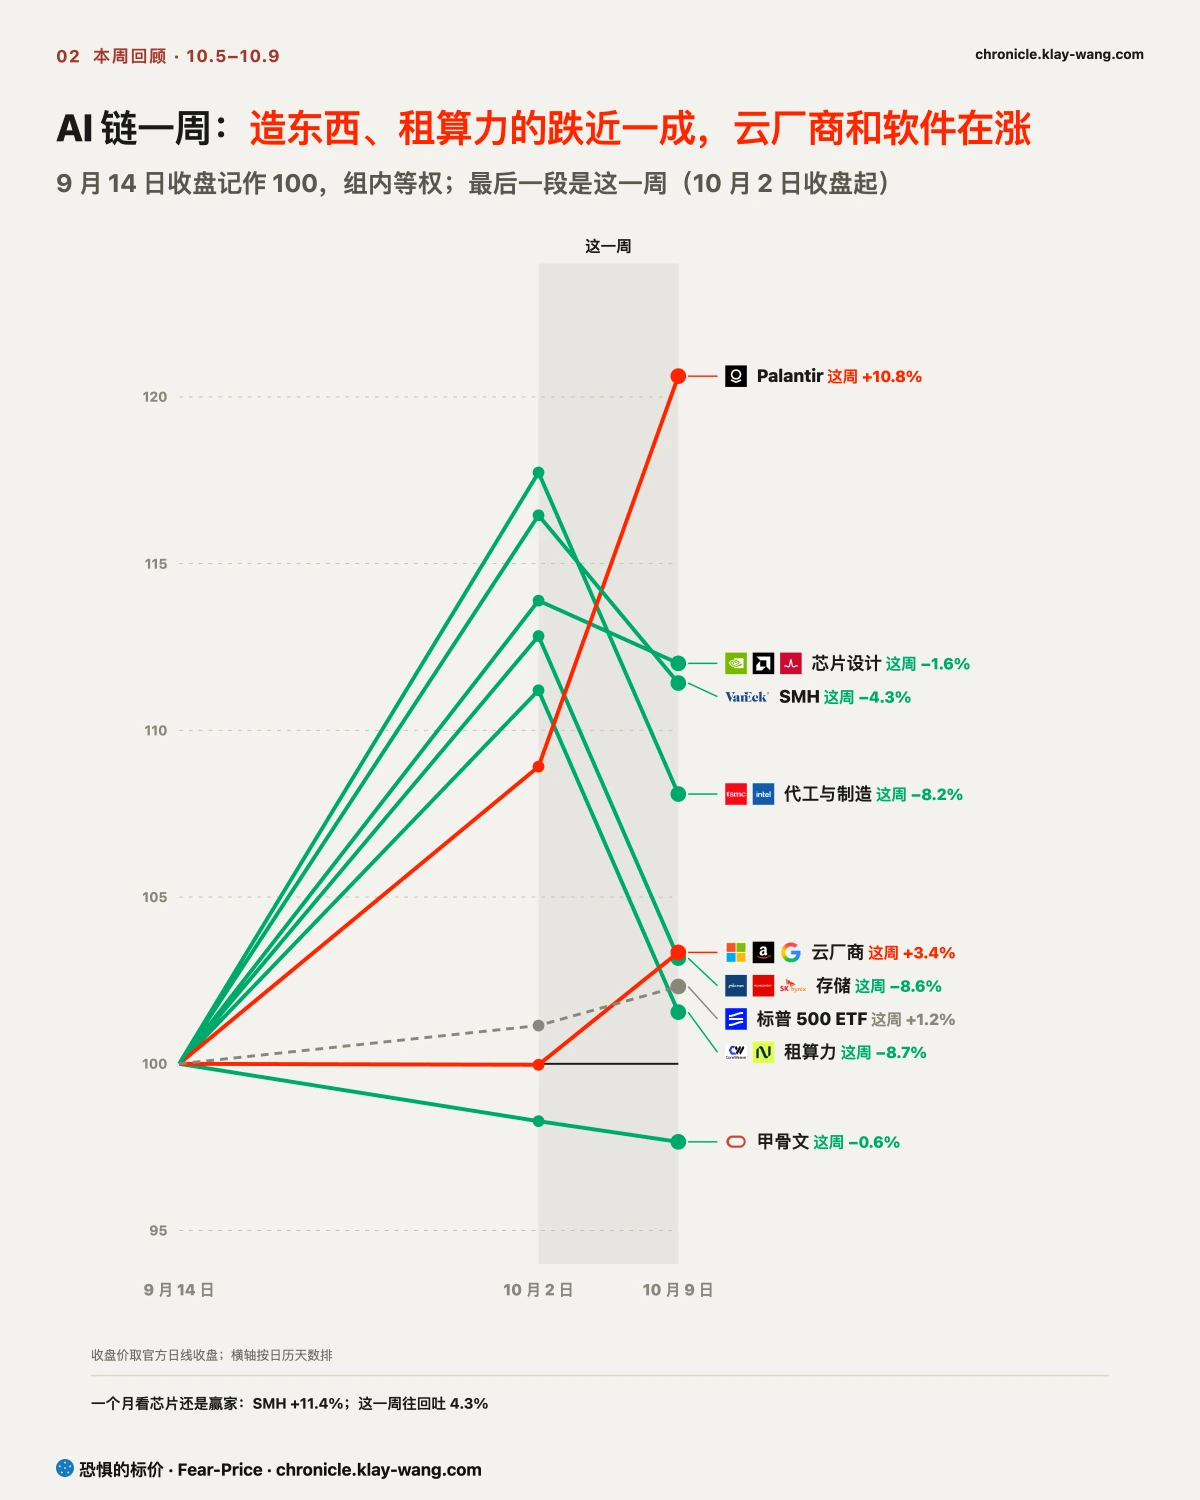
按 AI 产业链分组看一周,跌的是存储、代工与制造、租算力三组,都跌了 8% 以上,英特尔一家跌 12.3%。涨的是有客户、自己收钱的一端,云厂商三家(微软、亚马逊、谷歌)等权涨 3.4%,Palantir 涨 10.8%。SMH 跌 4.32%。
按板块看,公用事业、日用品、能源、医疗各涨 2.8% 到 4.0%,软件基金涨 3.9%,等权标普跑赢了市值标普。资金流向我们只看得到板块基金的申购赎回:截至 10 月 8 日这一周,标普 500 ETF 净流出约 27 亿美元,科技板块基金净流入约 14 亿,公用事业约 5 亿。钱没有离开科技;芯片换到软件这一层没有流向数据。
放到一个月里看,芯片还是赢家。从 9 月 14 日算,SMH 还涨了 11.4%,这一周是从高处往回吐。一个月里没涨起来的是借钱建算力的一段,CoreWeave 和甲骨文一个月都是跌的。
存储这边,拉长看一条线更清楚:9 月 30 日美光收入、利润、指引全超预期股价不涨,之后 10 月 1 日、10 月 7 日两次反弹都没守住,到 10 月 9 日美光跌了 3.4%,闪迪、SK 海力士各跌 8% 到 9%;美光、闪迪、SK 海力士的一年期保护一个月降了约 9 到 10 点,卖的人不慌,买的人也不追。这一周出现了第一个需求端的反向证据:据报道苹果因为存储涨价推高售价、压了需求,要求供应商把 iPhone 18 Pro 系列零件订单砍至少 15%;同一周美光把回购上限加到 351.6 亿美元(10-K)。两件事方向相反,下一个检验是 10 月 15 日台积电的季报。
这一周的分化有一条主线。周四 OpenAI 的营收口径一缩,市场开始按谁能先拿到钱给链上各段排队。10 月 10 日彭博把口径差讲清楚了:Anthropic 把经亚马逊等云平台卖出的总额都算进营收,OpenAI 只算从微软等伙伴分到的那一份,两家的年化营收不能直接比。排的顺序是:卖芯片、卖设备、租算力的,订单要等客户付账;平台手里有客户,资本开支花多花少由自己定。周五的盘面把这个排法又走了一遍:芯片高开后一路往下走,软件、云和支付整天往上走。10 月底大厂财报里的资本开支指引是检验点:大厂接着加码,造东西的一端会被补回来;开始收,这一周就是开头。
〔信用〕AI 发行人整体在松,扩得最多的是借钱建算力的那一段,高收益债还在扩
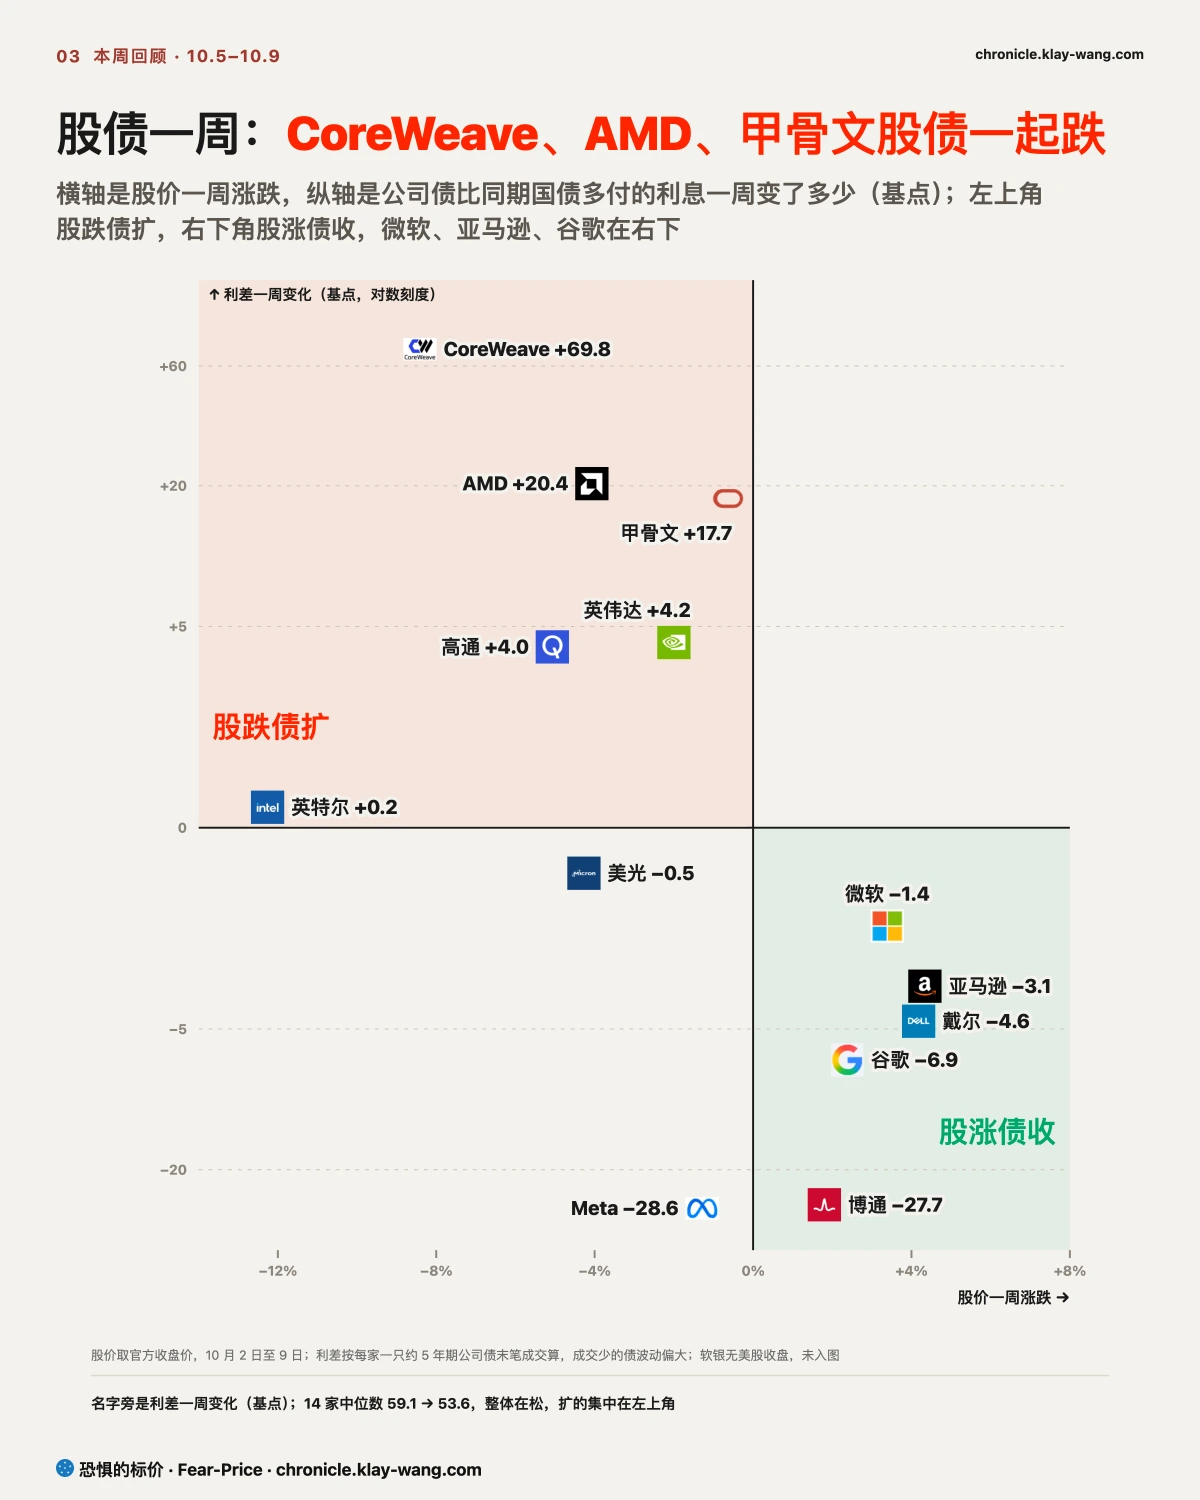
AI 发行人整体在松:我们跟踪的 14 家,比同期国债多付的利息中位数从 0.59 个百分点降到 0.54;扩得最多的三家是 CoreWeave、AMD、甲骨文,CoreWeave 那只 2031 年到期的债一周多付了 0.7 个百分点,到约 9 个百分点。收得最多的是 Meta 和博通,各收窄近 0.3 个百分点(按单只债的末笔成交算,成交少的债一周波动会偏大)。更广的高收益债没有跟着松:利差从上周五的 3.10% 升到周四的 3.15%,比 9 月中的 2.65% 高了半个百分点。
同一周的报道里,借钱买芯片的规模在变大:据《华尔街日报》,博通在为与 OpenAI 合作的定制芯片安排 500 亿美元以上的融资,甲骨文在和阿波罗、高盛谈芯片融资;据《金融时报》,SpaceX 为买英伟达芯片要融约 400 亿美元,其中约 300 亿是投资级债。据《华尔街日报》测算,英伟达持有包括 OpenAI、Anthropic 在内的 242 家公司股权,这些公司也在买它的芯片;把这部分投资和员工股权激励的现金扣掉,英伟达上半财年的自由现金流从 699 亿美元降到约 217 亿美元,同期长期债务增加 249 亿美元。债市给它们的价钱不一样:甲骨文扩,博通收,SpaceX 那只 2031 年的债几乎没动。分档的线是公司整体还款靠不靠 OpenAI 这类客户付账:博通这笔融资和 OpenAI 有关,但它自己的现金流不靠一家客户。CoreWeave 的期权也在说同一件事,一年以上到期的看跌成交是看涨的 2.3 倍。
这条线我们 9 月 10 日写过:巨头加资本开支靠发债和客户预付付账,债发得多长端上行,利率一涨,借钱多、回本慢的先被重新定价,最后转回发债扩产的公司自己和它们的供应商头上(10 月 31 日开奖)。下一个读数是博通、甲骨文这几笔融资的利率和条件。
〔保险〕远端指数保护都买在 10 月 28 日之后,周四那批大半没过夜
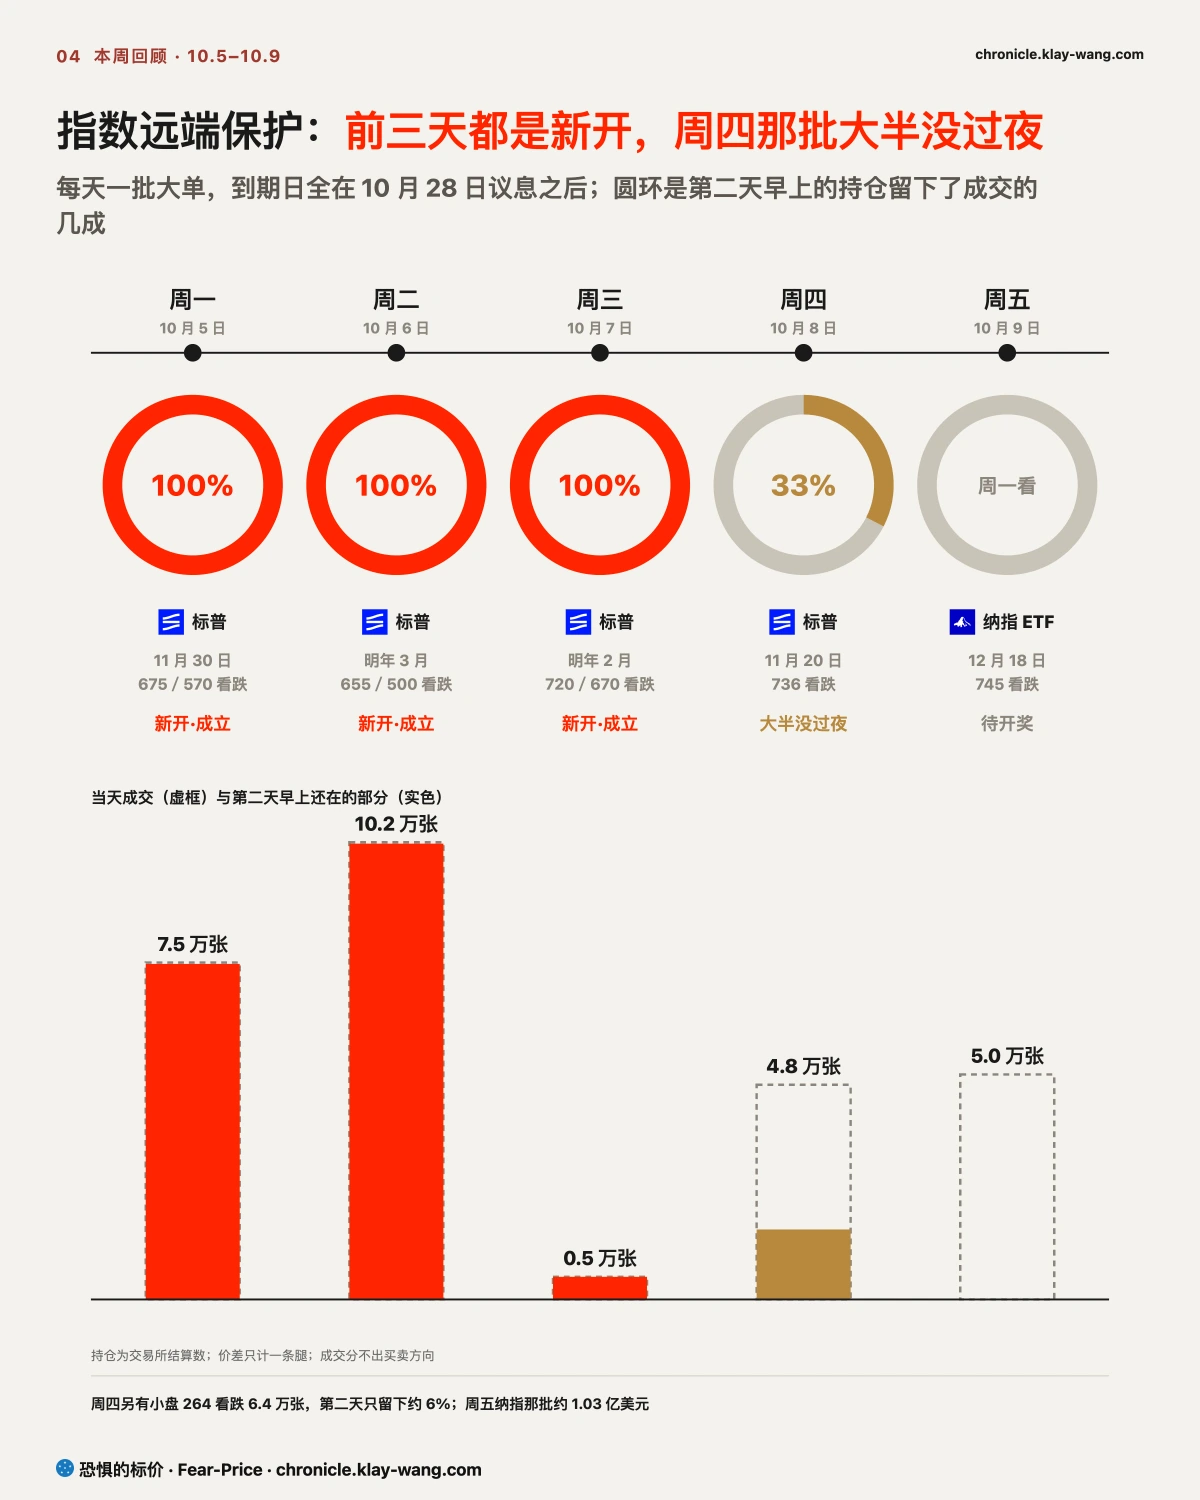
这一周每天都有大单在指数上买远一点的下跌保护,第二天的持仓分出了真假。周一是标普 11 月 30 日到期的 675 和 570 看跌,各成交约 7.5 万张;周二是明年 3 月 655 和 500 看跌,各约 10 万张;周三是明年 2 月 720 和 670 看跌,各约 5000 张。三批第二天的持仓都留下了九成九以上,是新开的保护,三条判断都成立。
周四那批不一样。标普 11 月 20 日到期的 736 看跌成交 4.78 万张,周五早上持仓只多了 1.56 万张,约三分之一;小盘 264 看跌成交 6.40 万张,持仓只多了约 3800 张。大部分是当天进出,周四那期写的这周每天都有人买,要改成:前三天是新开,周四大半没过夜。周五又换成纳指 12 月 18 日到期、行权价 745 的看跌,成交 5.01 万张,约 1.03 亿美元,原持仓只有 3549 张,周一早上看留下多少。
这几批的到期日全在 10 月 28 日议息之后:11 月 20 日、11 月 30 日、12 月 18 日、明年 2 月、明年 3 月,也都跨过 11 月 3 日的中期选举。9 月 18 日那期本周回顾写过,第一次到第二次加息之间大概率是来回颠簸,保护该在第二次之前买。三周前那还是一句提醒,这一周有人真这么做了。明年 2 月、3 月那几批跨过了 12 月议息,第二次加息如果落在年底,正在它们的期限里;11 月那几批覆盖的是 10 月议息和选举。近一个月的大跌保护同一周也升到全史第 98 分位,方向一致。标普周五 778.57,离 9 月 18 日的 761.69 高 2.2%,还在那条判断的 5% 以内。
个股那边是另一种情形。Palantir 一周涨了 10.8%,一个月期保护一周也贵了约 9 点:股价涨、期权也变贵,有人在用期权追涨或对冲,这条行情已经挤了。芯片相反,周五股价跌、保护变便宜,卖的人不急。
〔持仓〕这对你手里的票意味着什么
手里是标普 500 或纳指 100 ETF 的:这周 1 万美元的标普 500 ETF 赚了约 116 美元,纳指 100 ETF 赚了约 23 美元,等权标普赚了约 158 美元;一年保护的价钱和上周差不多,大跌保护变贵了,有人在 10 月 28 日之前先买。
手里有芯片、存储的:一个月看还是赢家,这一周在往回吐;存储从 9 月 30 日起两次反弹都没守住,苹果砍零件是需求端第一个反向证据。台积电 10 月 15 日的季报和 10 月底大厂的资本开支,决定这一段补不补得回来。
手里有借钱扩张的(CoreWeave、甲骨文):股和债一起跌,期权上一年以上的看跌也多,市场在问还款能力;下一个能回答的是这几笔芯片融资的条件和大厂的资本开支。
手里有大厂、软件的:这一周涨在你这边,Palantir 的期权越来越贵,追进去的成本在升。
手里有运营商的:SpaceX 宣布要买频谱后,三大运营商周五跌 9% 到 13%,市场按长期格局定价;T-Mobile 10 月 16 日前能不能收回 171.31 是第一个检验。
〔记分〕本周开奖 8 条,5 条成立,收回的 3 条都错在拿一天成交读仓位
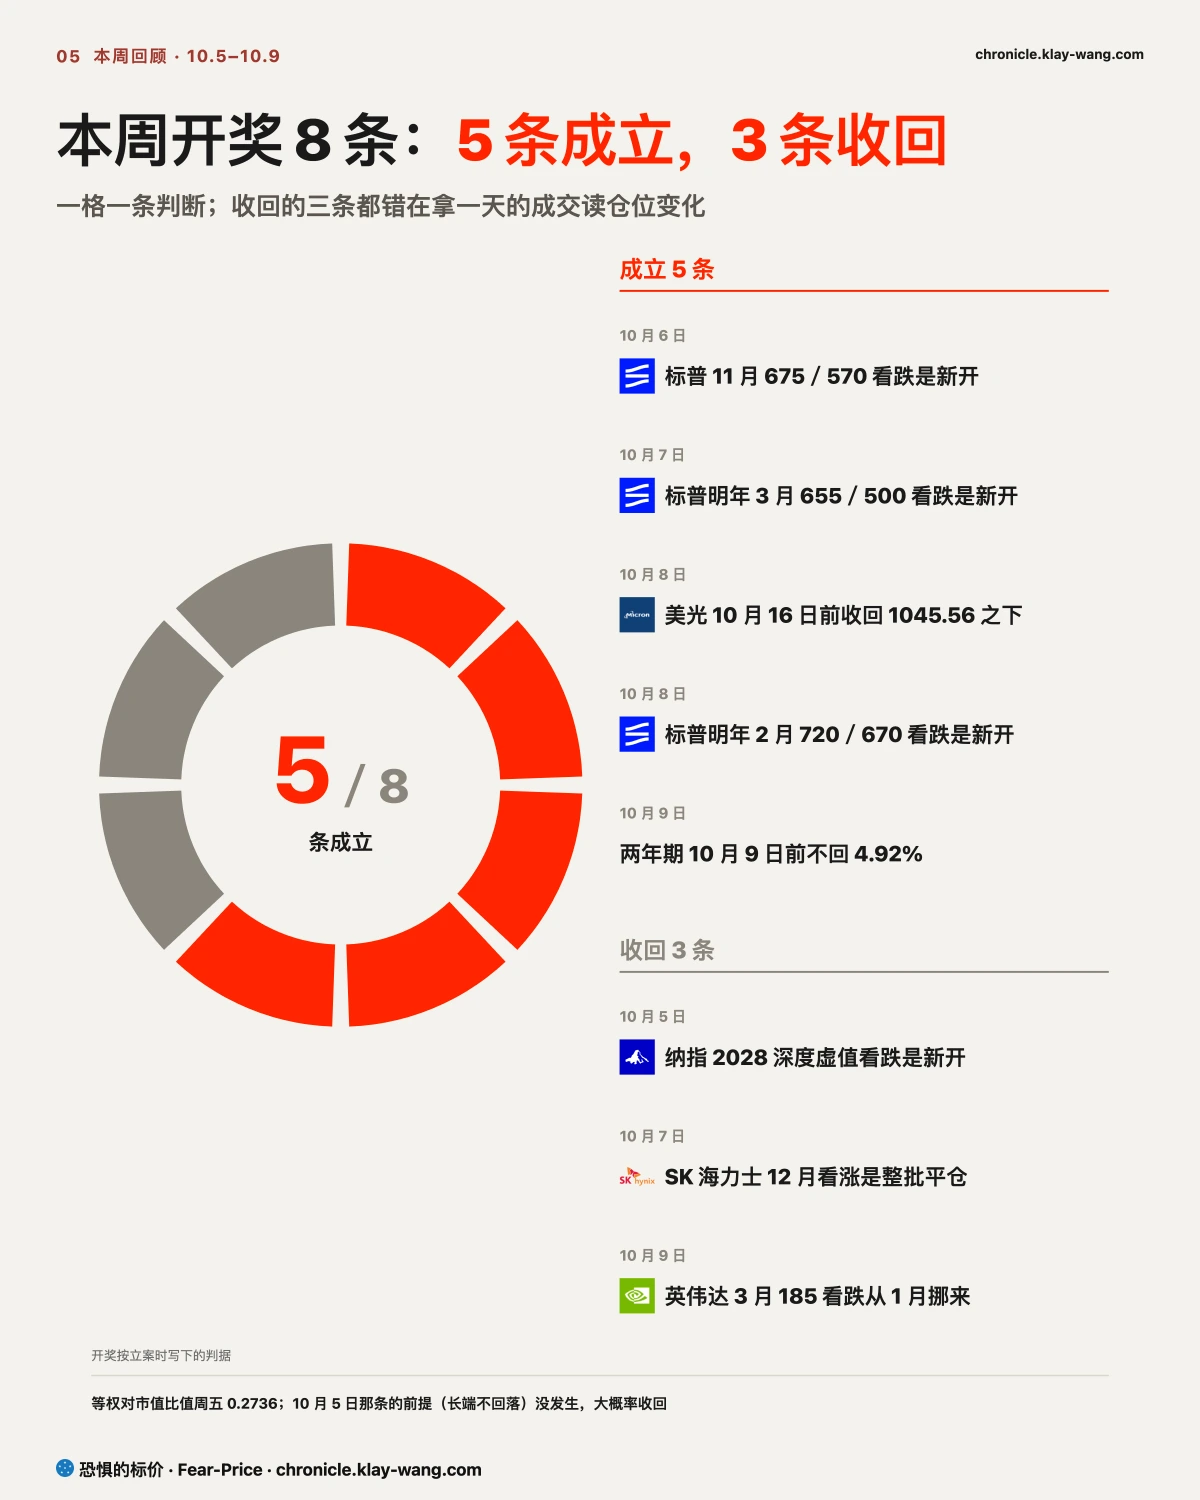
成立的五条里有三条是同一种:标普远端看跌价差新开,周一、周二、周三三批,第二天的持仓都留下九成九以上。美光 10 月 16 日前收回 1045.56 之下,周四提前成立;两年期一直收在 4.92% 以下,周五成立。
收回的三条错在同一个地方,说出来有点难看:拿一天的成交读仓位怎么变。纳指 2028 年深度虚值看跌,上周五那批成交只留下约四成,深虚值远月换仓多;SK 海力士 12 月看涨,成交接近原持仓、持仓却没减,仓位换了手;英伟达 3 月 185 看跌,读成从 1 月挪过来,第二天 1 月那档持仓不减反增,两档都是新开。成交量会骗人,第二天早上的持仓不会。
还开着的一条要照实说:10 月 5 日立的等权对市值比值 10 月 16 日收在 0.2725 以下。立案时的前提是长端不回落,这一周十年期从 5.31% 回到 5.24%,前提没发生;比值周三一度到 0.2710,周四 AI 大票一跌又弹回 0.2738,周五 0.2736。前提没发生,结论跟着反过来,这条大概率收回。
下周要看的日子:台积电财报和月度到期,决定芯片这段补不补回来
- 10 月 12 日(周一)早上:英伟达明年 2 月 120 看跌、长债基金 2028 年 1 月 95 和 100 看涨是新开、换仓还是一笔价差;周一是哥伦布日,股市照常交易,债市休市。
- 10 月 13 日(周二)起:大银行三季报,摩根大通、花旗、富国先发;地区银行的一个月保护一个月贵了约 7.7 点。
- 10 月 15 日(周四):台积电三季报。
- 10 月 16 日(周五):月度期权到期;迈威尔、等权对市值比值、VIX、T-Mobile 四条开奖。
- 10 月 28 日(周三):议息;远端那几批指数保护还留不留在手里,标普是否仍在 761.69 上下 5% 以内。
- 10 月 30 日、31 日:十年期是否仍在 5% 以上;巨头资本开支转回自己头上那条开奖。
- 11 月 3 日:中期选举,远端那几批指数保护都跨过这一天。
本周值得带走的三句话
- 普通保险一周变便宜,为大跌定的价升到全史第 98 分位,远端指数保护全买在 10 月 28 日之后:有人在为第二次加息提前付钱。
- AI 链在按还款靠谁重新排队:造东西、租算力的一端跌近一成,借钱建算力的股债一起跌,板块里涨得最多的是防御、能源和软件。
- 远端保护要看第二天的持仓:前三天新开,周四大半没过夜,成交量大不等于有人留下。
本站不提供投资建议,不预测方向,不做择时。