都在说 CPI 偏热和加息,但真正的市场推手是公司债 · 10.12-10.16
三行速览:周三不是利率冲击,推手在 AI 借钱链的公司债
- 媒体说 CPI 偏热、加息押注升温、科技股被卖;可十年期收益率降了,为利率买的保护便宜了,大票苹果还创了新高。
- 推手在公司债:CoreWeave 自己发的债跌到 81 美分,利差扩大到 1021 个基点,离借钱越近的公司跌得越多。
- 借钱建算力的公司会被压得最重,这个判断我们周一、周二就写了;压力还没扩散到整个市场,下一步看三个检验。
恐惧的标价 47.8:分位跳了 7.6,一年期保护本身只贵了 0.28 个点
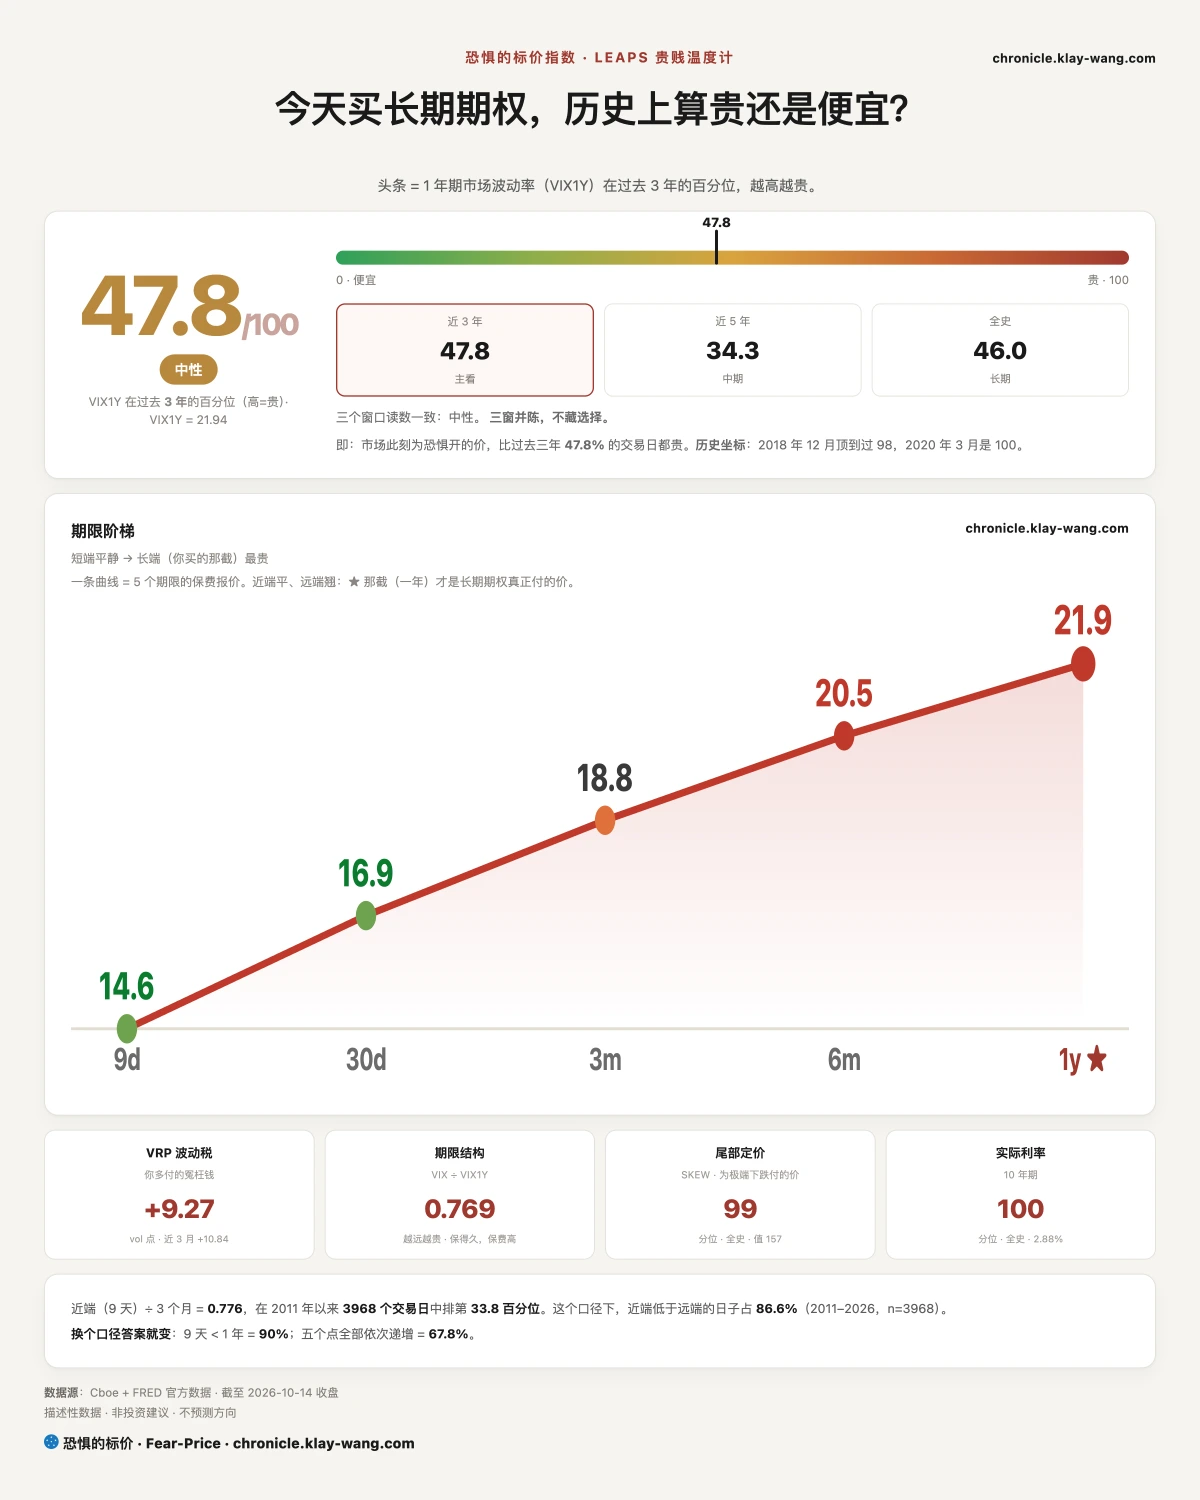
恐惧的标价指数(Fear-Price Index)· 2026-10-14 · 读数 47.8/100:一年期波动率 VIX1Y 为 21.94,处于近三年第 47.8 百分位,高即贵。逐日台账与口径 → chronicle.klay-wang.com · 转载注明:恐惧的标价指数 · Fear-Price
读数从周二的 40.2 升到 47.8,一年期波动率本身只从 21.66 涨到 21.94。分位跳得多,是因为过去三年有很多天挤在这个价位附近,价钱挪一点,排名就挪一大截。涨得快的是近处:VIX 从 15.27 到 16.87,九天的波动率从三个月的 0.668 倍升到 0.776 倍。为指数大跌付的价钱 SKEW 是 157.3,仍在全部历史的第 98.8 百分位。今天这组是临时值,芝加哥期权交易所的正式数据发布后可能小幅修正。
CNN 恐贪指数从 44.1 掉到 32.4。K 指数 1.92,低于周二定稿的 2.89。越接近 1,说明恐贪读数里的悲观越多地变成了真金白银买的保护;按周三的恐贪读数,VIX 要升到 32.4 以上,K 才会跌破 1。
更正:周二那期写的 K 2.93、恐贪 44.7 是当晚临时值,定稿是 2.89 和 44.1。历史在 chronicle.klay-wang.com/kindex,指数在 chronicle.klay-wang.com/fear-price。
你要是想给手里的美股买一年保护,价钱和周二差不多,还在三年里的中间位置;贵起来的是眼前几周的保护。
〔主线〕人人都在说 CPI 和加息,我们的数据说周三不是利率冲击
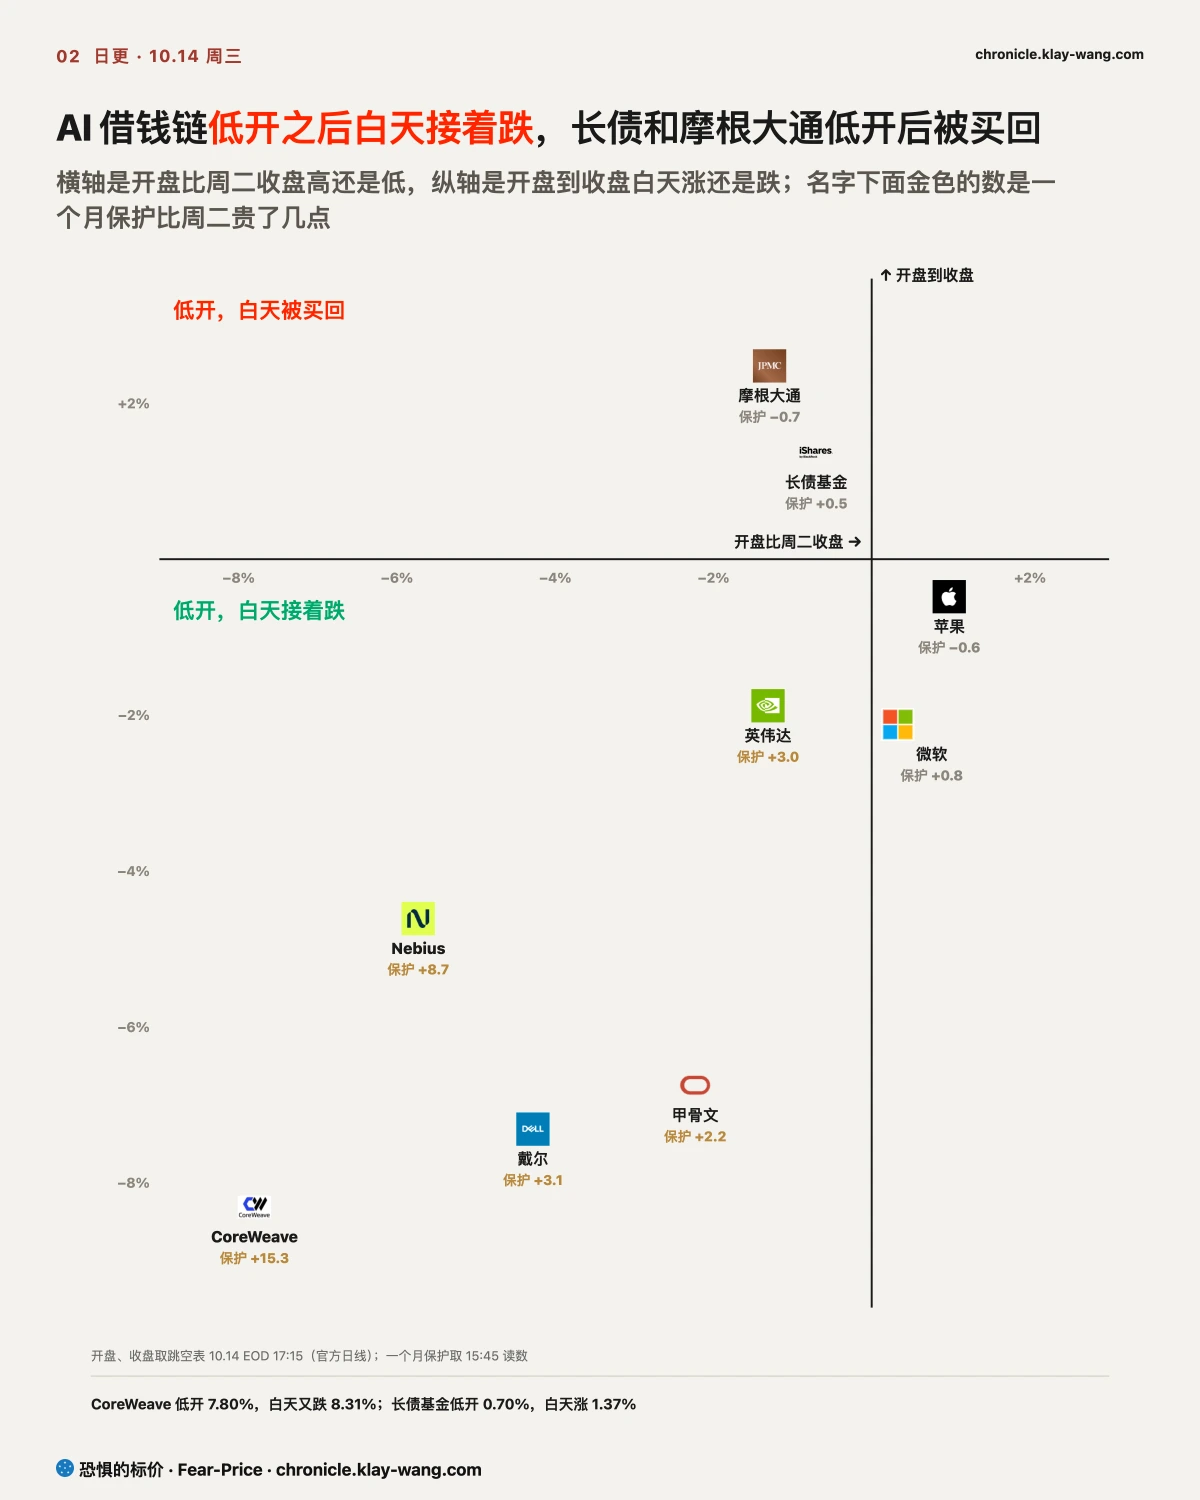
媒体给周三的解释是加息杀估值,我们的数据不支持这个说法。
标准说法是:9 月 CPI 比预期高了一点,加息押注升温,靠远期利润估值的科技股最经不起利率往上,所以标普跌出 7 月以来最大的单日跌幅(彭博)。
先把债分清楚。债市其实是两块:国债管利率,公司债管借钱的公司还不还得上。
债的价格和收益率反着走,拿房租想就明白。一套房每年租金固定 5 万,100 万买下,回报 5%;房价跌到 80 万,租金还是 5 万,买的人回报就变成 6.25%。债每年付的利息也是写死的,价格越低,买的人拿到的回报越高,这个回报就是收益率。加息像是新房开出了更高的租金,旧房的租金改不了,只能降价卖,所以旧债价格跌、收益率涨。
加息押注升温,最先被卖的是短期国债,它的收益率往上。远期利润折回今天,用的是十年期这样的长期利率,它往上走,科技股的估值才会被重新打折。所以加息杀估值这套说法要成立,长期利率得往上走。
长端这一个多月是反着走的:9 月十年期涨了半个多点,上周一按收盘见顶,之后再没回到那个高点;周三通胀超预期,它反而收在 10 月以来最低,七年以上的收益率收盘全比周二低,为利率买的保护还便宜了。长期国债基金低开之后盘中被买回,收在全天区间的高位,成交量比周二多七成。
往上的只是三年以内的短端,那是 CPI 带来的加息押注;五年期一动没动,七年以上全往下。长端被买有两种读法:一种是市场觉得加息会把经济压冷,过一两年得降回来;一种是股票大跌那天,钱在找安全的地方躲。一天的数据分不出哪个占得多,两种都说明长端没把这次 CPI 当成要一直加息。
第二个反例在股票里。远期利润真被重新打折,靠它估值的大票该跌得最多;可苹果收盘再创新高,大票整体跌得比借钱的那一串少得多。这说明 CPI 只把近处的加息押注推高了一点,周三真正在定价的是谁需要借钱、借得多贵。这个判断什么时候站不住:十年期跟着短端一起往上走,大票开始跌得比借钱的公司还多,那才是利率冲击来了。
你看到加息杀科技股这类标题,可以对一下十年期动没动、跌得最重的是不是借钱最多的公司。
〔信用〕真正的推手在公司债:离借钱越近,跌得越多
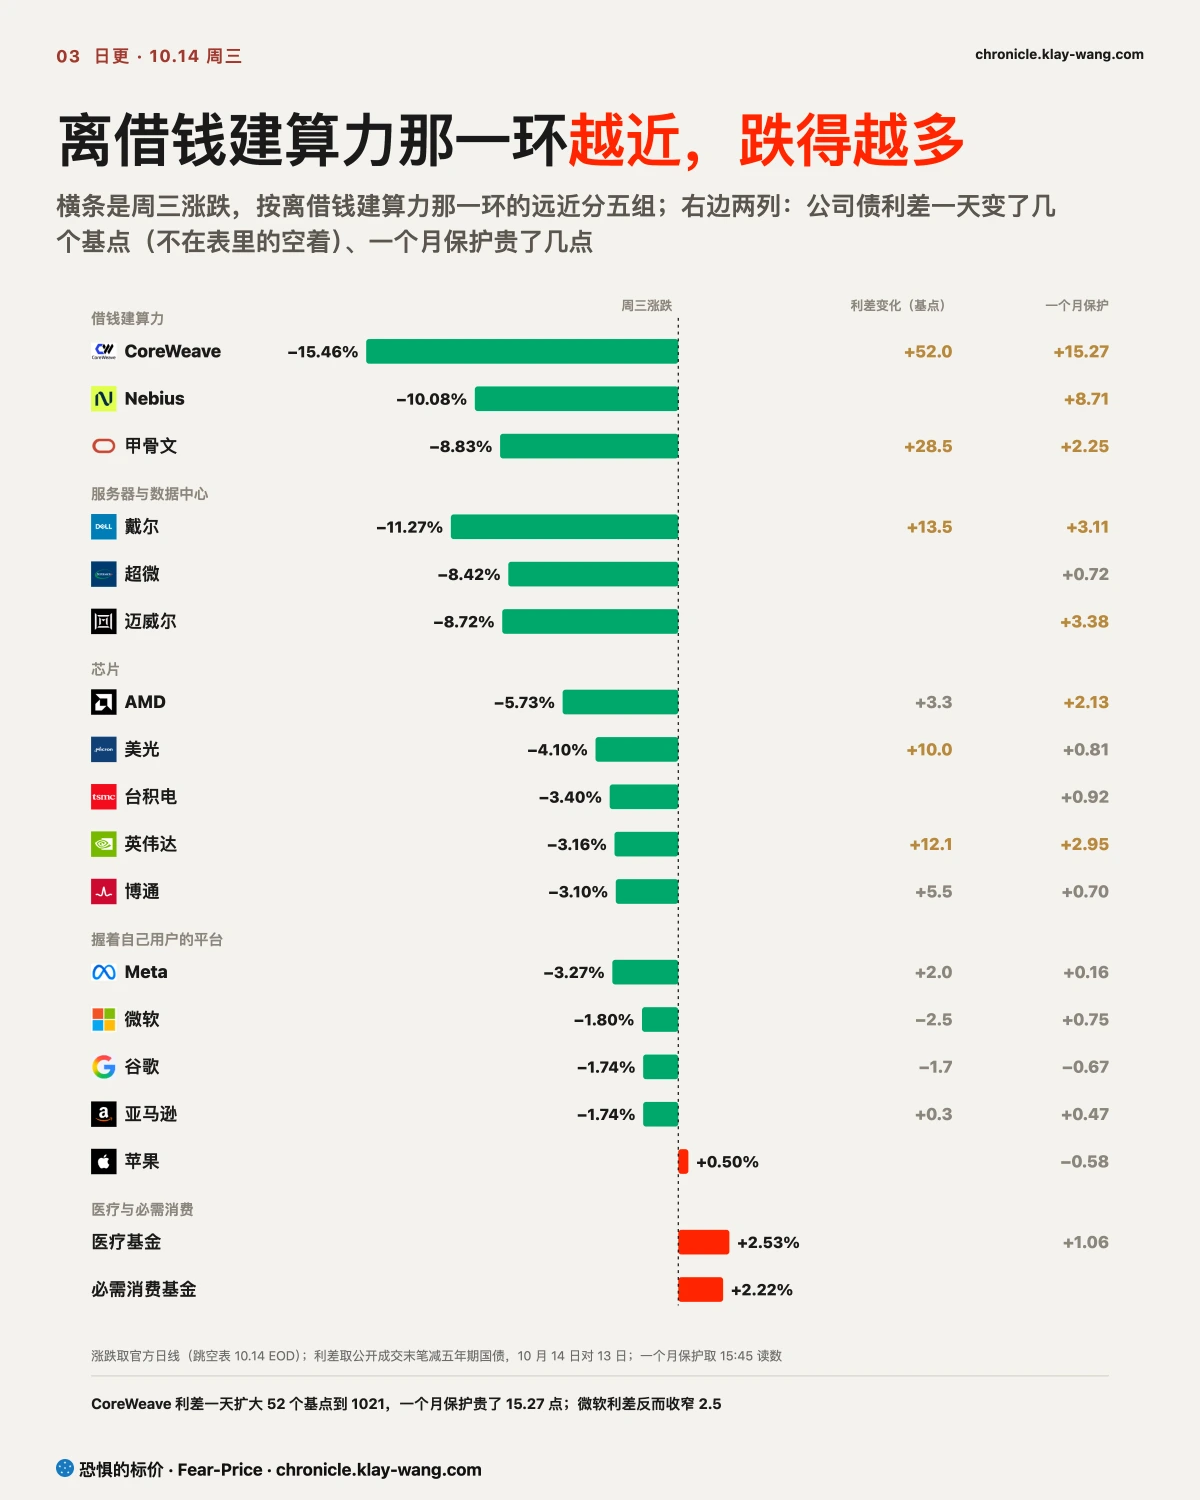
CoreWeave 这次是公司债先跌,股票隔了一天才跟上。CoreWeave 自己发的债,比同期国债多付的利息(利差)这个月一路在扩。10 月 8 日它一天跳了 59 个基点,股价同一天跌了近 8%,那次是债股同步;之后一周利差接着扩,股价只是慢慢往下走;到周二,它的债收益率已经接近 15%,股价那两天才跌了 5%。周三股价一天跌 15%,补上的是公司债市场早几天就给出的价格。
债的持有人只关心钱能不能按时还回来。CoreWeave 先借钱买 GPU、盖数据中心,再按合同出租算力还债;CEO 周三的内部信说,订单积压足够覆盖债务(路透)。积压订单回答的是有没有人租,债价回答的是租金能不能赶在利息之前到账。索罗斯讲的反身性在这里很具体:它要不停借新钱,股价和债价决定了下一笔钱借得多贵,价格跌,新钱更贵,偿债更难,价格再跌。同一天 Anthropic 告诉投资者,三季度营收比二季度涨了近五成(英国金融时报):付钱租算力的一方在长,卡住的是中间先借钱建的那一环。
卖压顺着钱的流向往上游走。租算力的公司借钱买服务器、网络设备和芯片,它借钱变难,最先少收订单的是离它最近的那一环。我们逐家跟踪这串公司的股价、公司债利差和一个月期保护,周三三把尺子排出同一个顺序:租算力的跌得最多,服务器和数据中心其后,芯片再其后,握着入口的平台最少。
周一我们留过一个读法:英伟达、台积电的一个月保护也涨,就说明压力传到了卖芯片的公司。周三只接上一半,英伟达的保护贵了近 3 点,台积电不到 1 点。传导的顺序也不是周三才出现的:10 月 7 日那期写手握现金的大厂在涨、借钱租算力的在跌,上周回顾写 AI 链在按还款靠谁重新排队;半导体 ETF 已经连跌七天,是 2025 年 5 月以来最长的一次(彭博)。
你手里如果有借钱建算力的公司,先看它的债价,CoreWeave 这次就是股价跟在债价后面跌。这条读法什么时候站不住:CoreWeave 利差 10 月 16 日(周五)前回到 838 以下,那说明周三是一次性抛售。
〔吹哨〕借钱建算力的公司先被压,我们周一就写了;下一步看三个检验
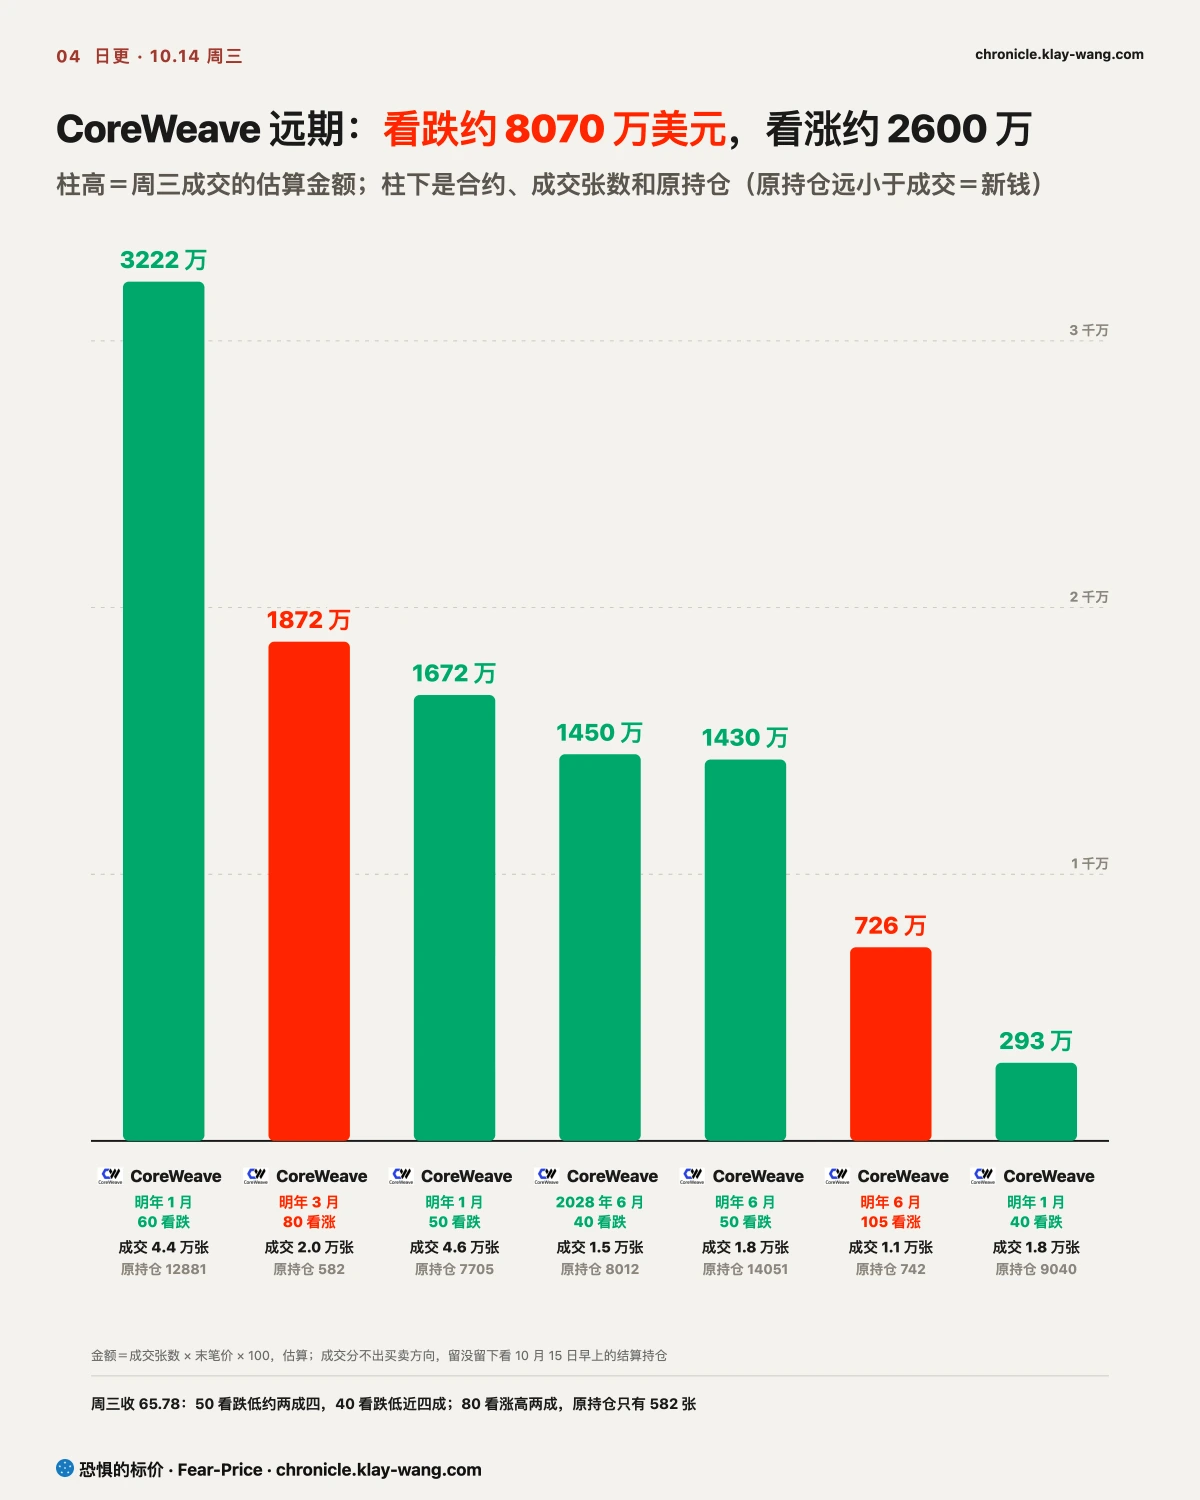
借钱建算力的公司会被压得最重,这个判断我们是在周三大跌之前写的。周一那期的主线是借钱建算力要付 11%,借钱越贵的公司被压得越重;周二那期写 CoreWeave 借钱比国债多付 969 个基点,钱从借钱建算力的公司撤出。
它还没扩散到整个市场。期权里一年的钱只压在 CoreWeave 上,它的远期看跌按金额是看涨的三倍;标普的一年期保护没动,高收益债只是小跌。近处的钱压在指数上,11 月到期的小盘和标普看跌都跨过 10 月 28 日议息,对应的是议息前后指数再跌一截那种情形。上周回顾写过,远端的指数保护都买在 10 月 28 日之后;周三 11 月的指数看跌和期货里的加息概率一起往上,这条接上了。
之后看三个检验,各有各的读法:
- 周四台积电财报:它的一个月保护前一天几乎没涨,没人为它多付钱。指引要是转弱,压力会从借钱那一环一路传到最上游;指引稳住,说明问题只卡在借钱建的中间。
- 下周三:标普一年期保护(本周三 18.10)和高收益债利差。两个一起往上走,就不再是一条链的问题。
- 10 月 28 日议息:近处那批看跌对应的情形,到时候会有答案。
什么结果算我们看错了:下周三标普一年期保护和高收益债利差都没动,CoreWeave 利差也退回 838 以下,周三就只是一次性抛售,这个判断得改口。
你要是想跟着买远期看跌,成交分不出买卖方向,先看第二天早上的持仓留没留下。
〔对账〕说满一处、看错两处
接上的几条写在了上面,这里摆没接上的三处。
- 9 月月回顾写核心通胀再超预期,10 月 28 日很可能再加一次,核心确实超了,期货只给 33%,很可能三个字说满了。
- 9 月月回顾写长端很难说已经见顶,周三通胀超预期,长端反而回落。
- 10 月 5 日立的钱继续挤在大票(等权对市值周五低于 0.2725 算成立),大跌这天大票跌得比等权多,比值升到 0.2756,离成立更远。
〔开奖〕周五八条:五条在成立一侧,三条还没过线
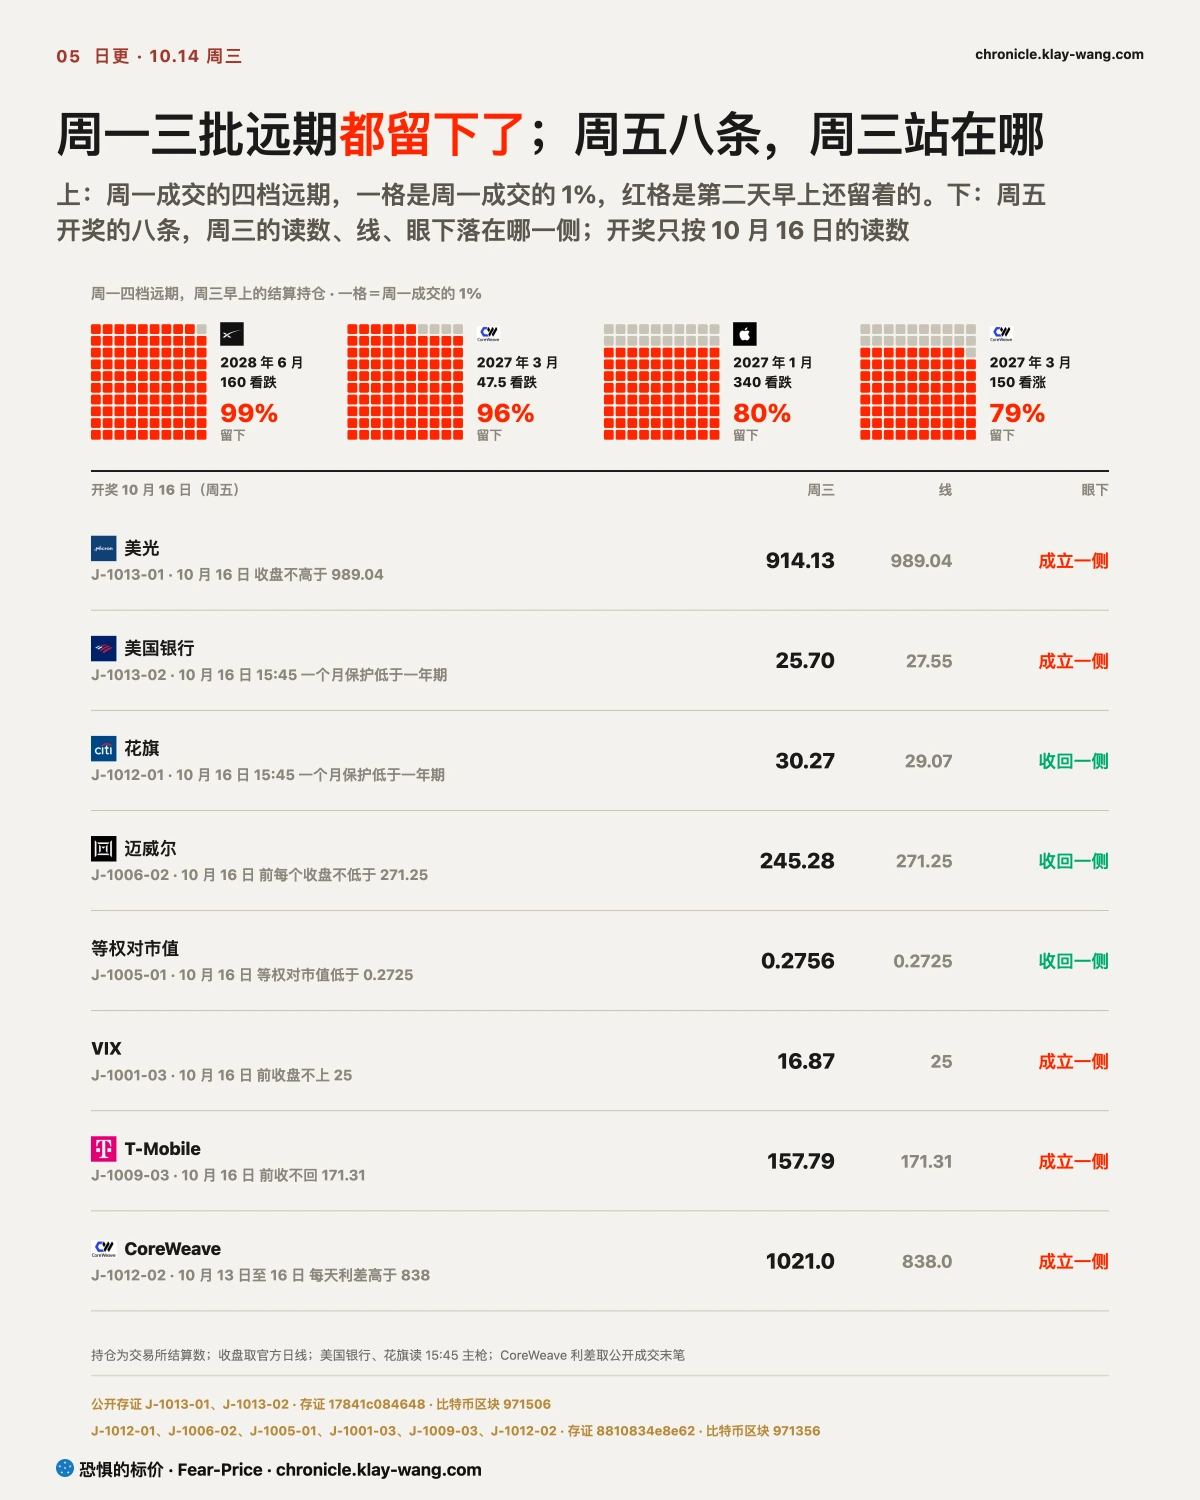
这八条在 10 月 1 日到 13 日立案,10 月 16 日(周五)开奖。周三的位置:
- 美光收在 989.04 以下:周三收 914.13,在成立一侧。
- 美国银行一个月保护回到一年期以下:25.70 对 27.55,在成立一侧,只认周五 15:45 那一读。
- 花旗一个月保护回到一年期以下:30.27 对 29.07,还在收回一侧。
- 迈威尔收盘守住 271.25:周三收 245.28,在收回一侧。
- 等权对市值比值低于 0.2725:周三 0.2756,在收回一侧。
- VIX 收盘不上 25:16.87,在成立一侧。
- T-Mobile 收不回 171.31:周三收 157.79,在成立一侧。
- CoreWeave 利差回不到 838:周三 1021,在成立一侧,每个读数日都要在 838 上方。
这对你手里的票意味着什么
手里有租算力的(CoreWeave、Nebius):债价已经替股价报了价,先看利差,股价后看。
手里有服务器和芯片的(戴尔、甲骨文、英伟达这类):离借钱那一环越近,跌得越多;台积电 10 月 15 日的季报会说出芯片需求有没有变。
手里有握着入口的大票(苹果、微软这类):周三它们是跌得最少的一组,苹果还创了新高;它们不靠借钱建算力,十年期不往上走,估值压力就不大。
手里有银行的:美国银行财报后股价跌了近五个点,一个月保护反而退到一年期以下,财报前多付的保护费已经退了,后面看的是交易收入能不能延续。
接下来的日子:一个月内最要紧的是 10 月 28 日议息
这些判断把业绩指引、供需,和成交、持仓、隐含波动率交叉起来得出;突发消息不在能预判的范围里,开奖对错照算。对你来说,一个月内最该盯的是 10 月 28 日议息那一天。
这一周
- 10 月 15 日(周四):台积电三季报(美东凌晨),给的是芯片需求有没有变。
- 10 月 16 日(周五):月度到期,八条开奖。
一个月内
- 10 月 21 日(周三):今天新立的两条开奖。
- 10 月 28 日(周三):美联储议息,期货给加息的概率周三是 33%;11 月 20 日到期那批指数看跌就跨过这一天。
- 11 月:CoreWeave 下一份季报(财联社);Anthropic 的上市预计 11 月启动(英国金融时报)。一个是借钱建的,一个是付钱租的,两份数字放在一起,能看出中间这一环的账还算不算得过来。
三个月和更远
- 明年 1 月 15 日:CoreWeave 50、60 看跌集中到期,看它们留下多少。
- 2027 年 3 月到 2028 年 6 月:CoreWeave 远期两头的合约。利差和一年期保护一起回落,说明压力在退;标普一年期保护和高收益债利差一起往上走,说明它在扩散。
今天值得带走的三句话
- 周三不是利率冲击:七年以上的收益率全在往下,为利率买的保护便宜了,涨的是三年以内的短端和 10 月加息的概率。
- 推手在公司债:CoreWeave 的债先跌、股票后跟,离借钱越近的公司跌得越多,这个判断我们周一就写了。
- 还没扩散:一年的钱只压在 CoreWeave,标普一年期保护和高收益债利差一起往上走,才说明在扩散。
本站不提供投资建议,不预测方向,不做择时。