标普 404 只股票上涨,但市场在重新计算 AI 的需求 · 10.19-10.23
恐惧的标价 50.3:一年期保护回到中间,极端下跌仍然很贵
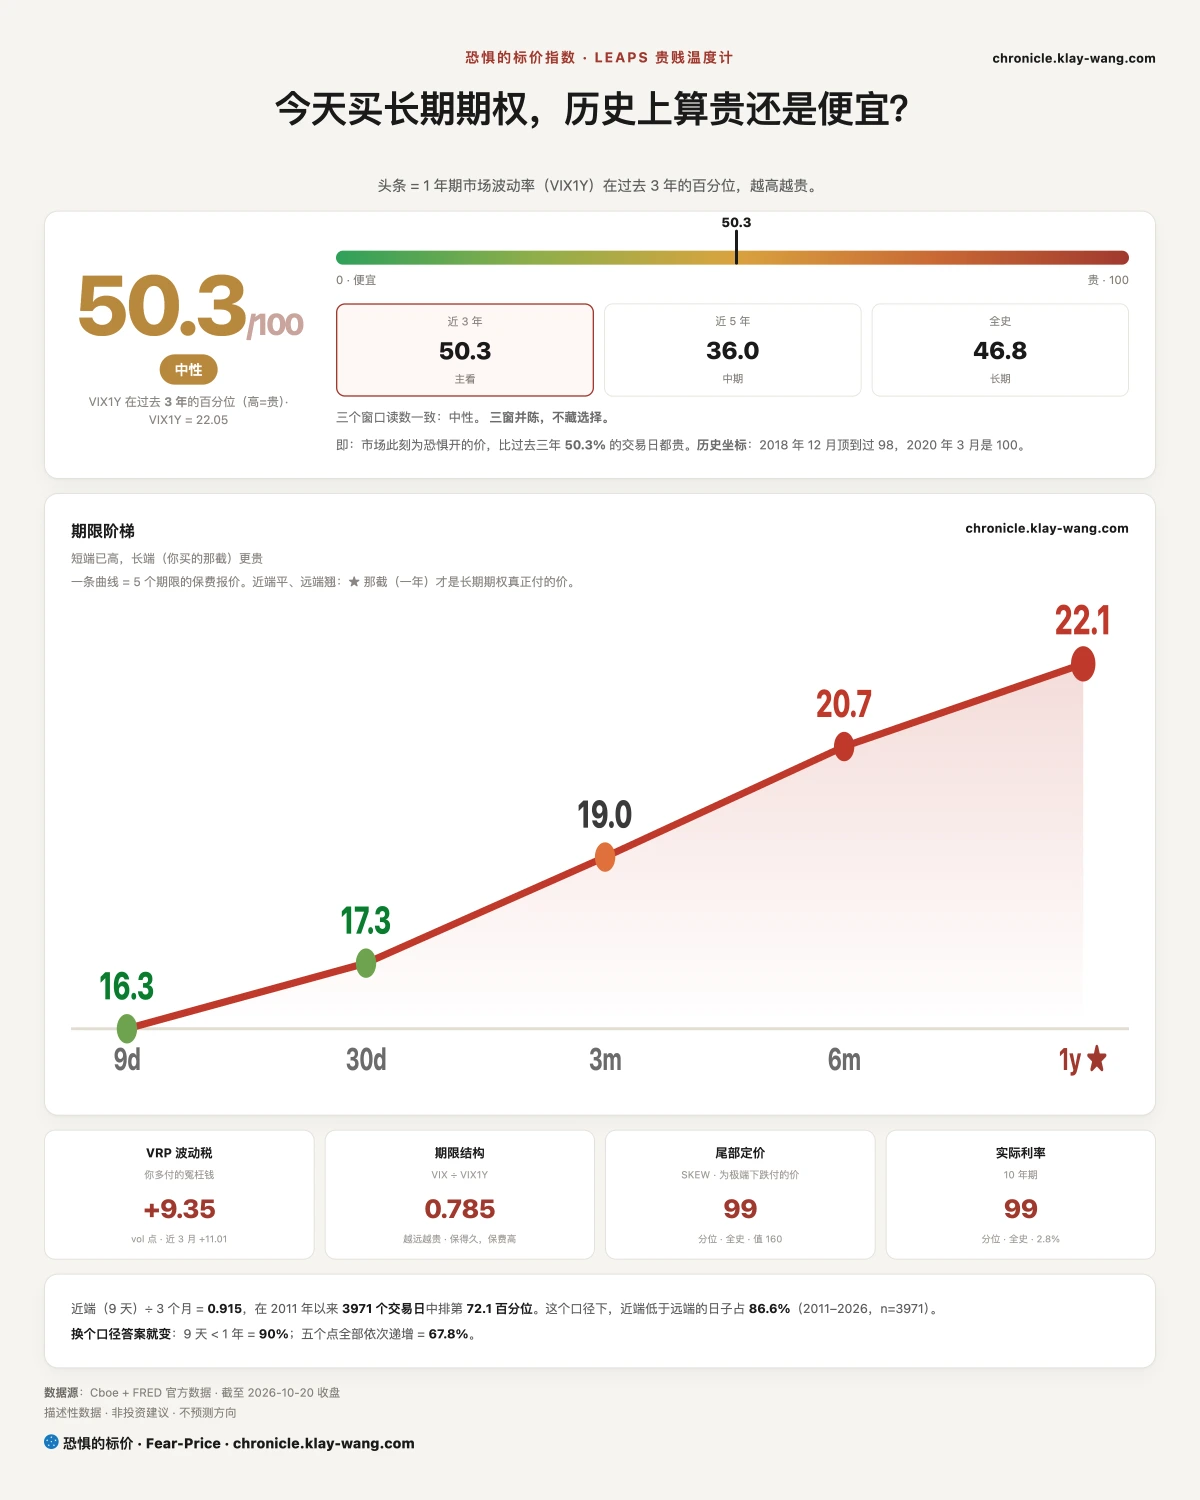
恐惧的标价指数(Fear-Price Index)· 2026-10-20 · 读数 50.3/100:一年期波动率 VIX1Y 为 22.05,处于近三年第 50.3 百分位,高即贵。逐日台账与口径 → chronicle.klay-wang.com · 转载注明:恐惧的标价指数 · Fear-Price
文中说的保护,是用期权给未来波动买保险;隐含波动率越高,这份保险越贵。
读数从周一的 54.0 降到 50.3,一年期波动率从 22.30 降到 22.05。9 天到 1 年的保护仍然逐级变贵,30 天是 17.31,1 年是 22.05。
SKEW 升到 160.4,处在全部历史的第 99.1 百分位;实际利率 2.8%,也在第 99.3 百分位。普通的一年期保护回到近三年中间,专门防极端下跌的保护和用来折算远期利润的实际利率仍在历史高位。近处安静了一点,防大跌的价格和远期估值压力并没有一起松开。
K 指数 1.571,高于周一定稿的 1.128。越接近 1,说明越多人把看空观点落实到付费保护上。按周二恐贪读数 27.2,K 要跌破 1,VIX 需要升到 27.2 以上。历史在 chronicle.klay-wang.com/kindex,指数在 chronicle.klay-wang.com/fear-price。
〔盘面〕八成股票上涨,六成重点票的保护却变贵
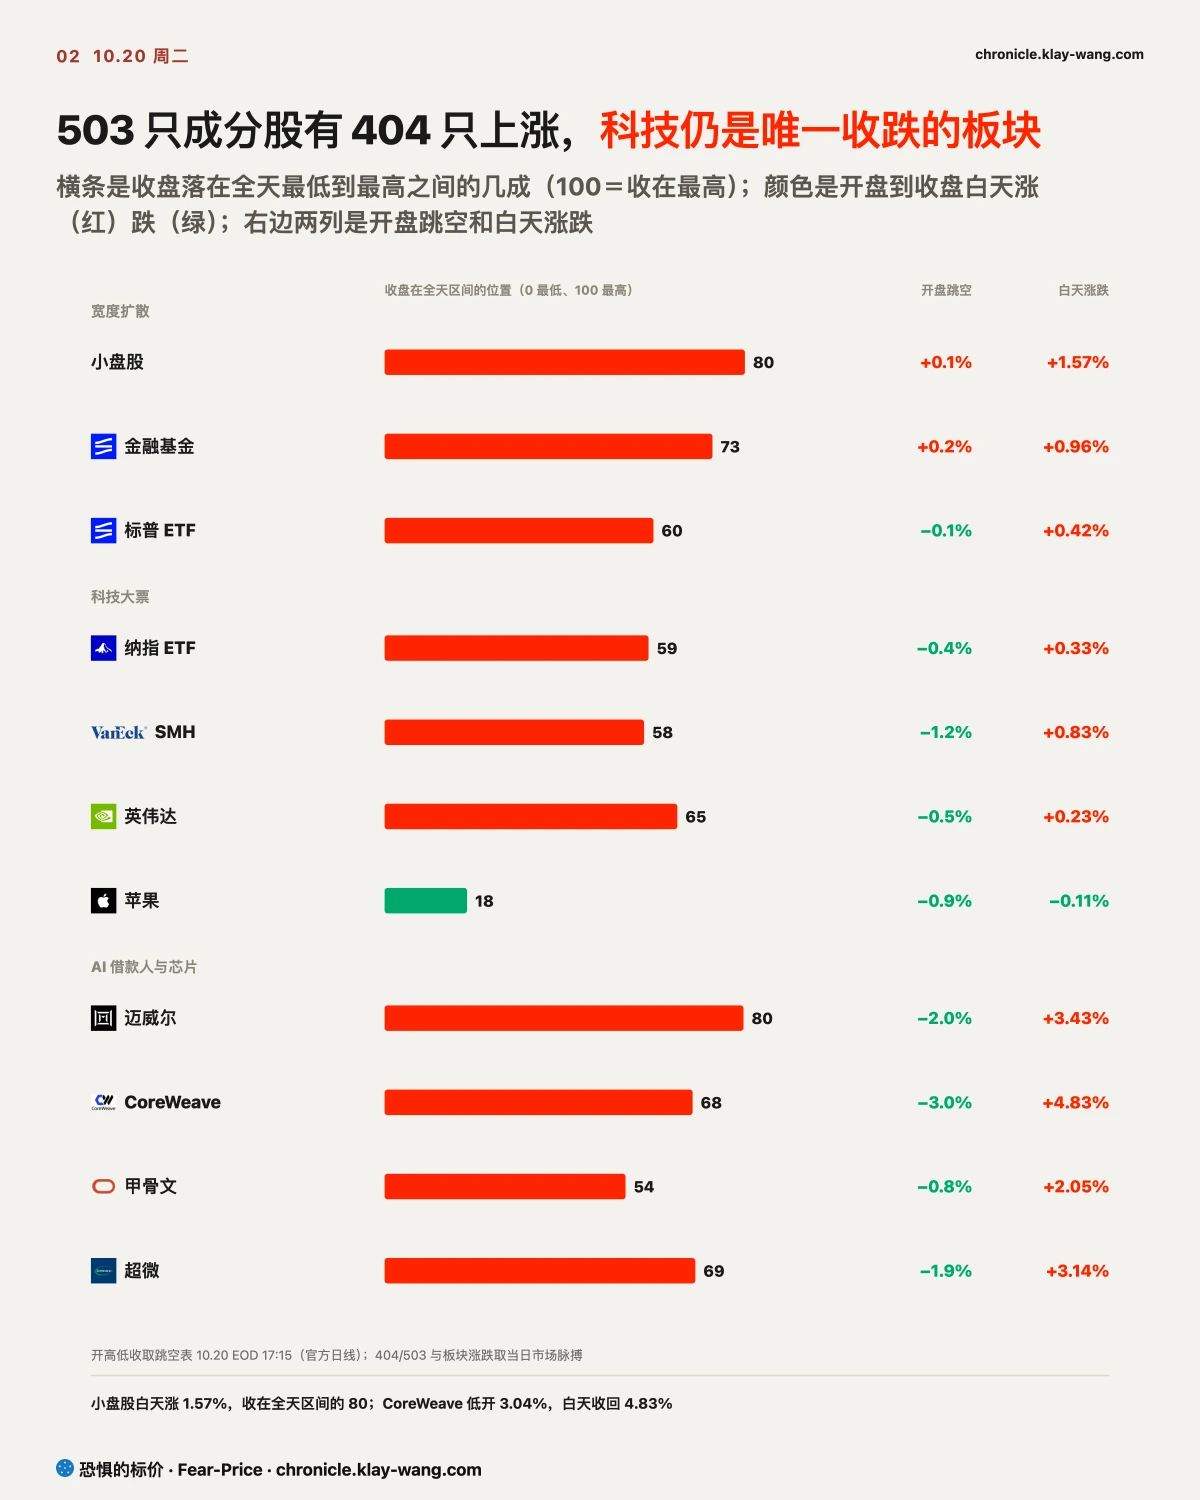
标普周二只涨 0.28%,503 只成分股里有 404 只上涨,周一只有 175 只。小盘股和道指走在前面,医疗、金融领涨,科技是标普 11 个行业里唯一收跌的一组,纳指和半导体 ETF 也没有跟上。
股票之外,长债和日元上涨,美元下跌;铜和比特币上涨,黄金下跌,原油接近平盘。衰退交易通常会压低铜和大多数股票,通胀冲击通常会压低长债,周二都没有出现。当天上涨的股票明显变多,大型科技却没有重新拿回领涨位置。
期权给出的画面更细。SPY、IWM、HYG 和 LQD 的一个月保护都降价,45 只重点标的里却有 29 只保护变贵,英伟达、超微、迈威尔和博通排在前面。前一组是给整个市场或一篮子债券买的保护,后一组是给单家公司买的保护。股票上涨家数、指数期权、债券基金期权和公司债利差,量的是四件不同的事,周二却拼出了同一个结果:全市场一起下跌的保险在降价,单家公司出事的保险在涨价。
〔一笔 AI 支出〕同样的钱,落在三类公司的报表上完全不同
SpaceX 三季度收入 145.8 亿美元,资本开支 195.9 亿美元,其中 164.4 亿美元用于 AI 基础设施。同期,AWS 被报道将接收约 50 亿美元的英伟达 GB300 机架,Anthropic 可能为租赁英伟达芯片支出最多 860 亿美元。这些消息多数在收盘附近或之后公开,不能解释周二白天的每一步走势,但足以说明算力订单没有消失。
195.9 亿美元资本开支相当于当季收入的 1.34 倍,这个比例只说明业务很吃资本,不等于当季亏损。服务器和机房会成为多年使用的资产,随后通过折旧逐年进入利润表;现金和融资额度却要更早占用。芯片交付后,供应商先确认收入;平台先投入建设资金;依靠借款建机房的公司还要同时面对利息和再融资。
各自最新财报把差异写得很清楚。英伟达净利率 63.7%,每 100 美元资产对应 28.5 美元负债。CoreWeave 收入同比增长一倍以上,仍净亏 13.7 亿美元,每 100 美元资产对应 93.5 美元负债。甲骨文处在两者之间,收入和净利润仍在增长,净利率 26.4%,每 100 美元资产对应 77.8 美元负债。
订单增加只回答了有没有需求。买股票和债券的人还要追问三件事:供应商能留下多少毛利,平台多久收回建设资金,借款型算力商能否在设备折旧以前赚到足够现金。收入增长很快,资产负债表也可能同时变紧。看 AI,订单决定收入能长多快,利息决定最后还有多少利润留给股东。
〔股债〕股价回升,借钱扩张的公司仍被单独加价
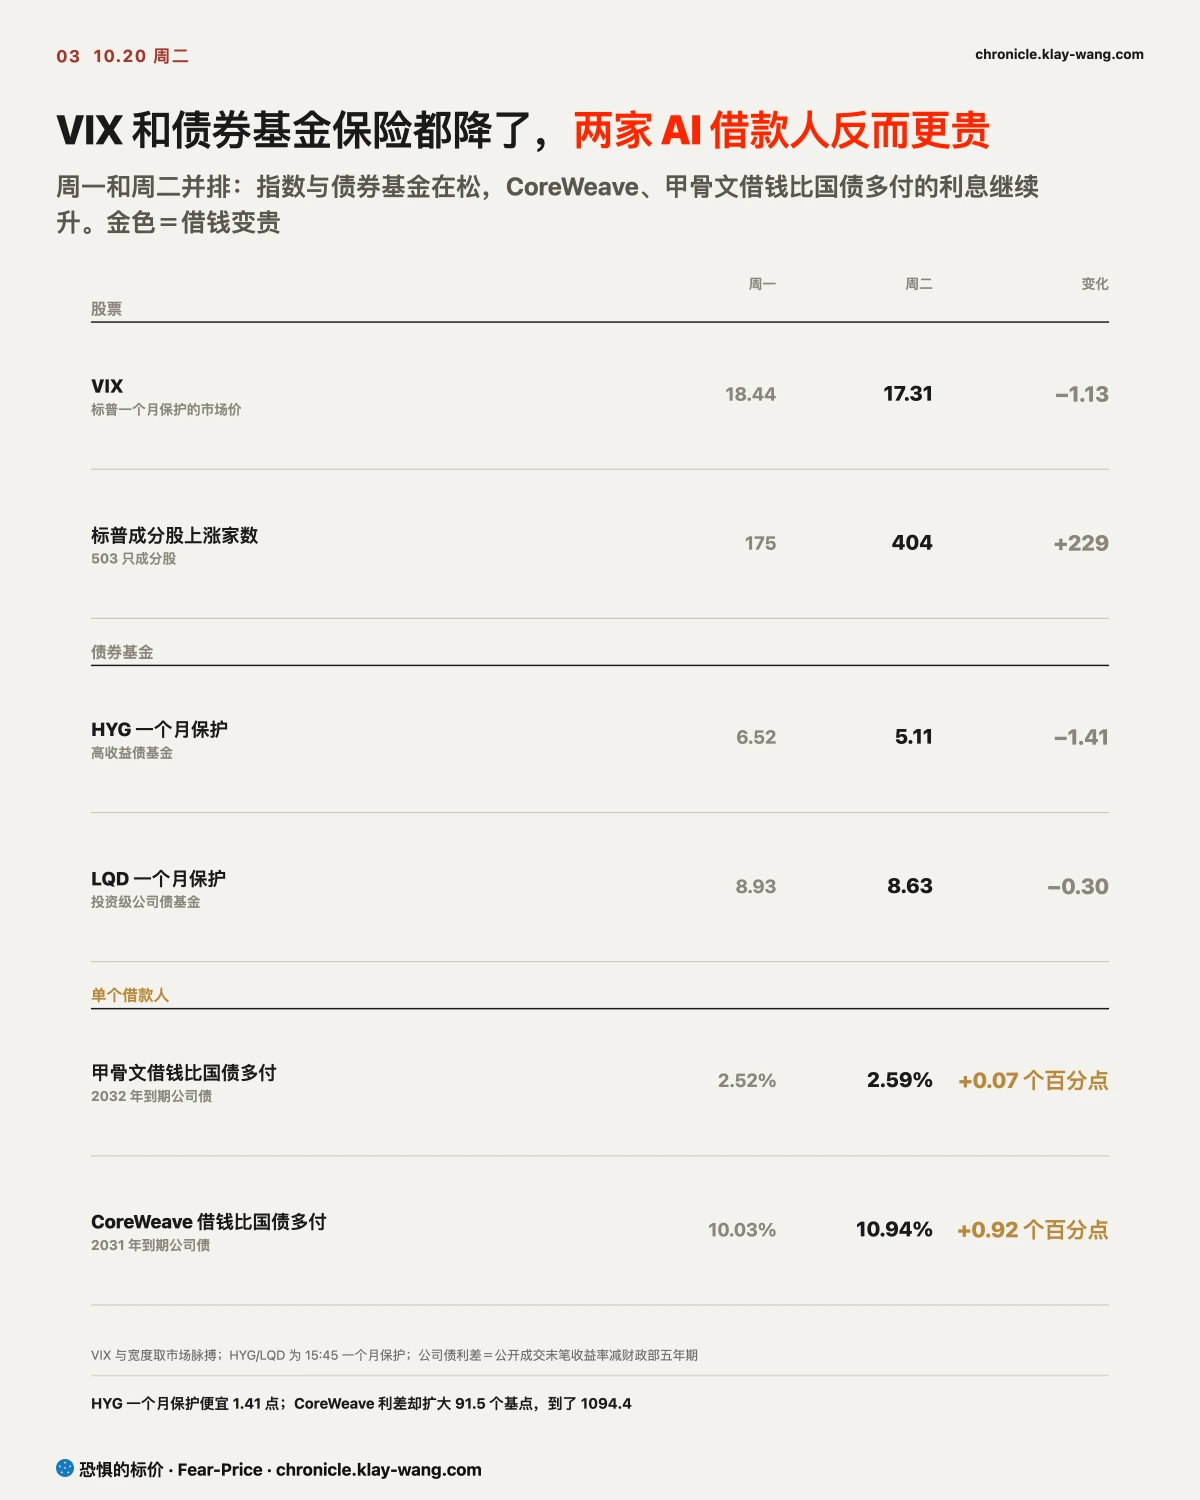
高收益债基金 HYG 的一个月保护从 6.52 降到 5.11,投资级公司债基金 LQD 从 8.93 降到 8.63。长债价格上涨,衡量美债波动的 MOVE 仍在 101.69,处于近三年第 68 百分位。整个公司债市场没有一起恶化,利率的不确定性也没有恢复平静。
公司债收益率超过同期国债的部分,是债权人单独向这家公司收取的额外利息。CoreWeave 的额外利息从 10.03 个百分点升到 10.94 个百分点,一天增加 0.92 个百分点;甲骨文从 2.52 升到 2.59 个百分点。两家公司股价上涨,债权人的收费却没有下降。
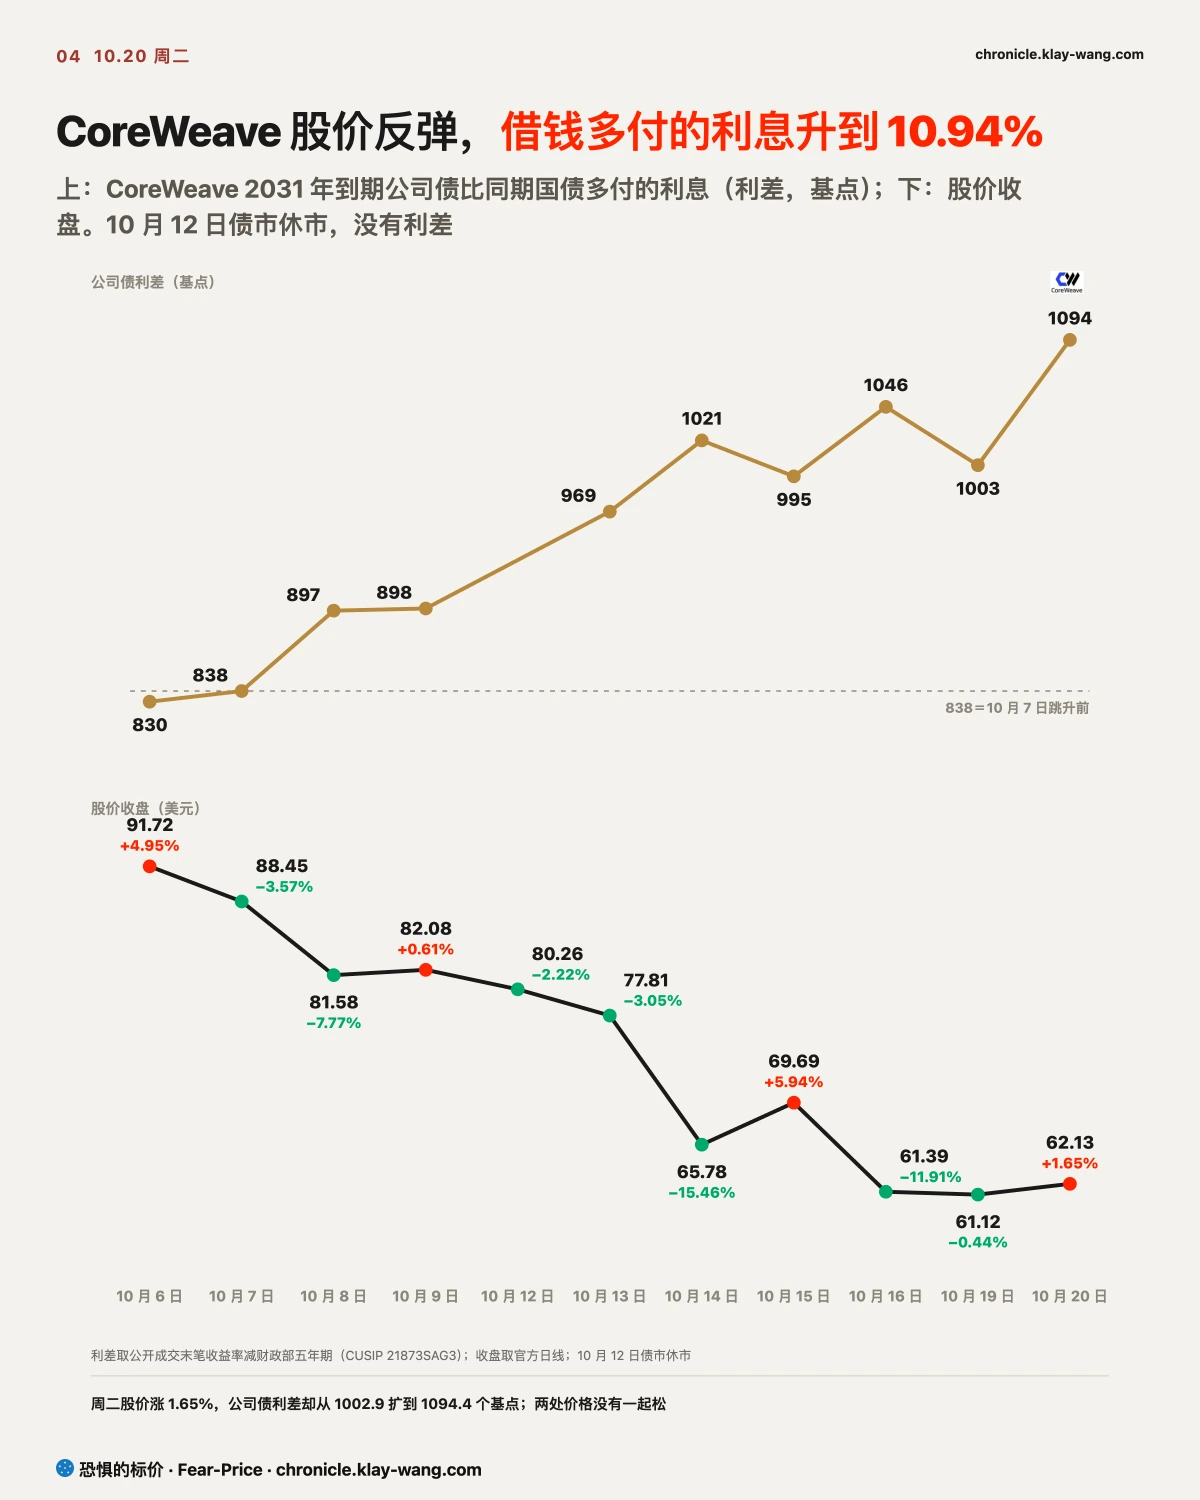
这两种价格可以同时成立。股东拿到公司增长超过预期后的全部上行空间,债权人最多拿回本金和利息,却要承担现金流不足时的损失。算力需求越强,股票越容易先给未来收入出价;扩张越依赖借款,债券越会追问还本付息从哪里来。股票给增长的上限定价,债券守的是偿债的底线。同一家公司股价上涨、公司债利差扩大,反映的是增长预期改善了,偿债安全垫却没有同步变厚。
甲骨文是周二最值得看的桥梁。它仍然盈利,净利润也在增长,债市却要求它比亚马逊、谷歌、Meta 和微软多付约 2.26 个百分点。这个价格没有在说甲骨文今天还不起钱,它在要求更高补偿,覆盖未来数据中心投入、负债增长和再融资的不确定性。甲骨文的债券也被加价,定价范围已经扩到有成熟业务的大公司资产负债表;HYG 和 LQD 尚未跟着恶化。
10 月初,长端利率先给远期利润设了上限;10 月 12 日,CoreWeave 的债券被加价;上周,Meta 和博通的利差收窄,借款型算力商继续变贵;本周一股票反弹,融资端没有松;到了周二,404 只股票上涨,广义信用也好转,CoreWeave 和甲骨文仍被单独加价。10 月被重新定价的对象越来越具体:先是所有远期利润共同面对的长端利率,随后是借钱扩张公司的信用,周二进一步落到每家公司的资产负债表。同一轮 AI 投资已经有了两套价格:卖设备的公司按需求收费,借钱扩张的公司按偿债能力收费。
〔期限〕一个月看利润兑现,三个月看风险扩散,远期看机房能不能真正用满
未来一个月,财报要回答订单能否变成利润。芯片供应商看毛利率和经营现金流,平台看资本开支与新增收入的距离,CoreWeave 和甲骨文还要看公司债额外利息是否回落。指数保护降价、45 只重点标的里 29 只保护涨价,财报季需要逐家公司核账,AI 标签无法替代利润和融资数据。
未来三个月,HYG 和 LQD 要回答风险有没有扩散。两只债券基金继续平稳,而 CoreWeave、甲骨文的利差回落,压力仍是公司问题;如果整个公司债市场和更多大厂债券一起变贵,融资压力才会从少数资产负债表传到整个市场。
2027 至 2028 年的长期期权,也就是 LEAPS,同时出现英特尔、CoreWeave 看涨和长债、纳指、AMD 看跌。远期两种情景都有人交易,成交量本身不能说明谁在买,也不能证明新仓已经留下。次晨未平仓合约增加,才说明哪些交易真正过夜。
再往后,要看机房和 GPU 有多少时间真的被客户使用。机房建成不等于利润到手,租金、上座率、设备更新速度和债务期限必须互相匹配。只要供应商利润继续兑现、平台用现有现金流承担扩张、借款型算力商的信用利差不再上升,AI 投资仍能沿产业链传导;任何一环断掉,最先暴露的通常是需要不断融资、设备又持续折旧的公司。
这对你手里的票意味着什么
手里有指数、小盘和金融的:404 只上涨说明上涨范围确实扩大。接下来几天要看上涨家数能否维持,小盘和金融是否守住周二涨幅;如果上涨家数迅速减少,周二更像一天的补涨。
手里有英伟达、迈威尔和芯片供应商的:需求证据仍在,估值要靠利润兑现。订单增长以后,毛利率、库存和经营现金流比资本开支新闻更有用。
手里有甲骨文的:最新利润仍在增长,债市却已经把未来融资写进价格。股价与公司债一起改善,才说明扩张回报开始覆盖资本成本;只看股价容易漏掉另一张账。
手里有 CoreWeave 或其他借钱建算力的公司:收入增长无法单独证明股东能留下利润。利用率、合同期限、利息覆盖和再融资成本,需要同时过关。
手里有公司债和长债的:HYG、LQD 的保护降价,MOVE 仍在三年第 68 百分位。信用市场整体没有恶化,未来利率仍不稳定,两种风险不能混成一个答案。
今天值得带走的三句话
- 标普里八成股票上涨,45 只重点票却有 29 只保护变贵:全市场一起下跌的保险在降价,单家公司出事的保险在涨价。
- 看 AI,订单决定收入能长多快,利息决定最后还有多少利润留给股东。
- 10 月的定价已经走了三步:先压远期利润,再加价公司信用,最后按资产负债表逐家公司收费。
本站不提供投资建议,不预测方向,不做择时。