超微、Meta、特斯拉:AI 花出去的钱,并不都能留下 · 10.19-10.23
三行速览:订单更强,但现金回收并不整齐
- 大型科技重新领涨,超微、戴尔、慧与(HPE)和维谛技术(Vertiv,VRT)一起走强;等权指数和上涨家数没有同步扩张,今天更像 AI 硬件的公司行情。
- 超微同时提高收入与毛利率,先回答订单有没有利润;Meta 和特斯拉站在 AI 投入的另一端,市场接着核算资本开支能否回到自由现金流。
- 一个月保险普遍降价,长期防大跌的保险仍贵。眼前事件正在结算,三个月后的融资成本和更久的资本回报还没有得到确认。
恐惧的标价 50.0:眼前平静,防大跌的长期保险仍贵
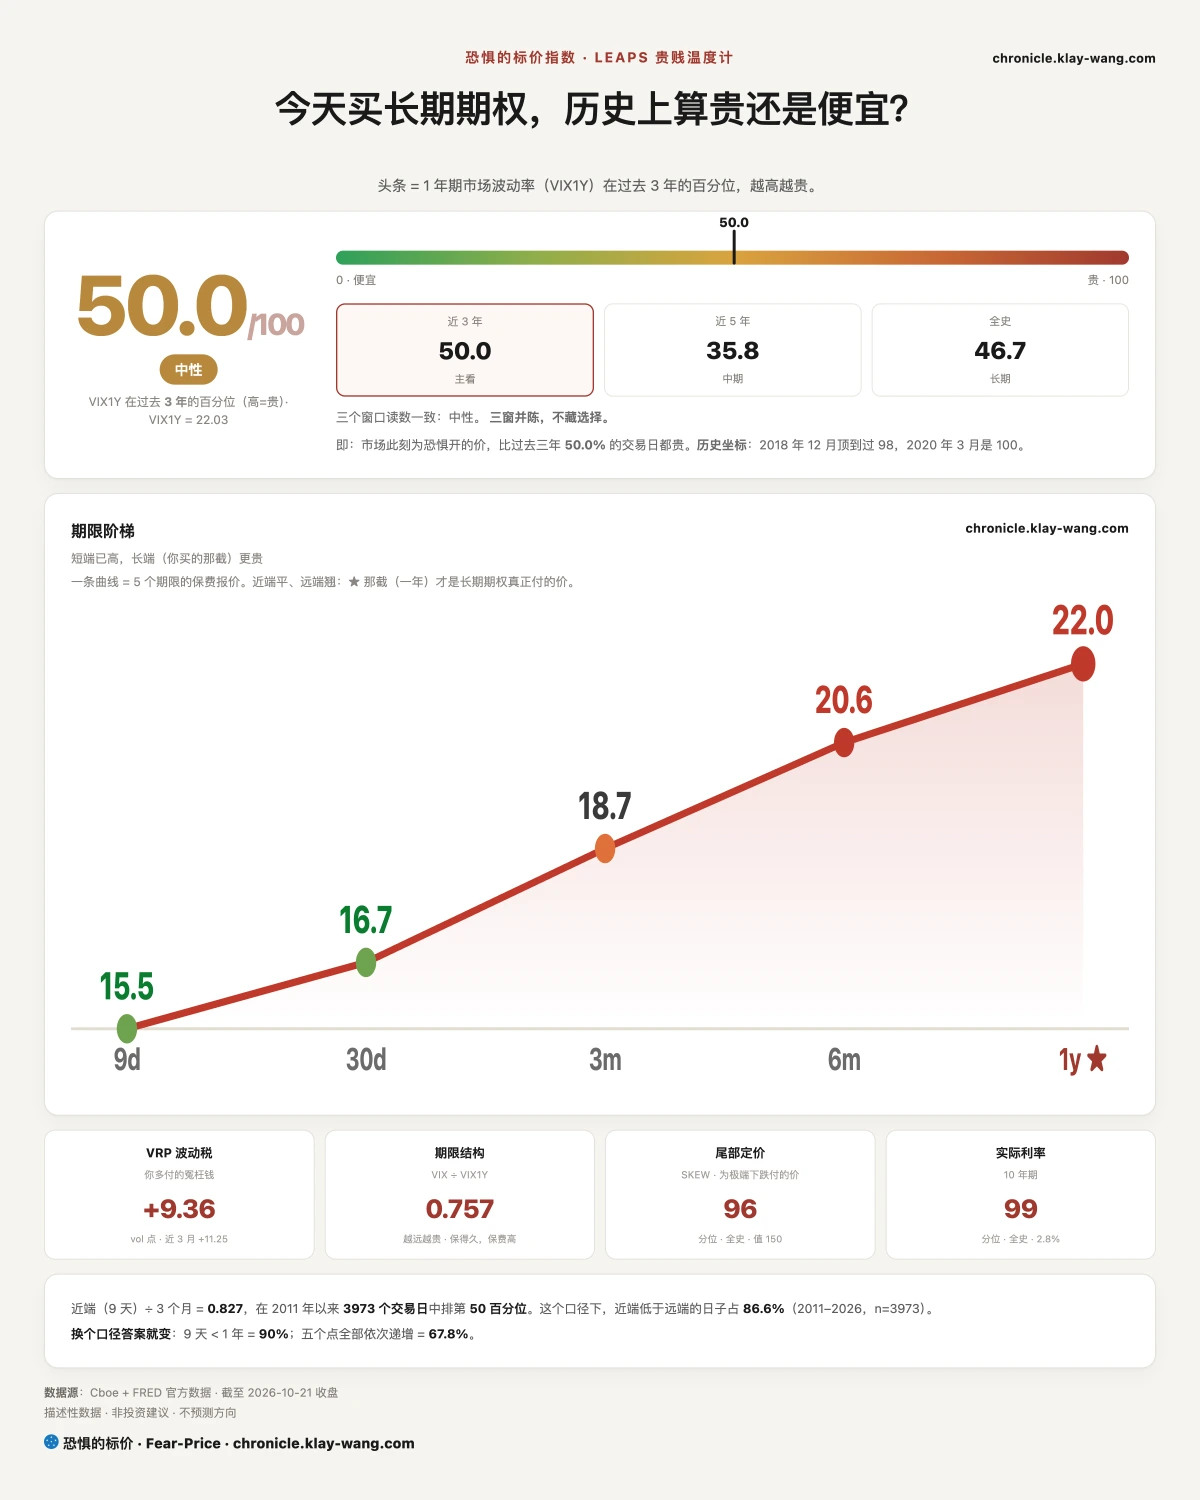
恐惧的标价指数(Fear-Price Index)· 2026-10-21 · 读数 50.0/100:一年期波动率 VIX1Y 为 22.03,处于近三年第 50.0 百分位,高即贵。逐日台账与口径 → chronicle.klay-wang.com · 转载注明:恐惧的标价指数 · Fear-Price
期权可以理解成给未来波动买保险,隐含波动率越高,保险越贵。9 天保险为 15.49,30 天为 16.68,一年期为 22.03。期限越长,市场收取的保险费越高。
手里有指数和大型科技的,这组期限结构意味着短线保险便宜,远端保险并不便宜。我们盯的三十天保护都在退,长期保险却没便宜。
SKEW 升到 150.36,处在完整历史第 96.5 百分位。它衡量极端下跌保险相对普通保险有多贵。指数上涨没有让防大跌的长期保险回到普通水平,市场对眼前波动比较平静,仍愿意为远处的坏结果付高价。
K 指数 1.881,高于周二的 1.708。数值越接近 1,说明越多人把看跌判断落实成付费保护。按周三恐贪读数 31.4,VIX 需要高于 31.4,K 才会跌破 1。历史在 chronicle.klay-wang.com/kindex,指数在 chronicle.klay-wang.com/fear-price。
盘面和回看:AI 订单抬高硬件,融资收费没有同步下降
纳指较前收上涨 1.05%,科技板块上涨 1.67%,等权标普只涨 0.36%。503 只样本里有 281 只上涨,前一日是 404 只。指数表面强,涨幅主要集中在大型科技和 AI 硬件,没有扩散到大多数股票。
手里有 AI 硬件的,今天先按公司订单与融资成本拆开看,不要把指数上涨当成全行业都得到确认。
超微、戴尔、慧与和维谛技术分别上涨 9.55%、5.27%、3.71% 和 4.22%。慧与做服务器、混合云和企业网络,维谛技术做数据中心供电与散热,两家是不同公司。服务器整机、企业部署和供电散热三类公司一起上涨;这四家都收在开盘价下方,英伟达和 AMD 却收在开盘价上方。市场认可需求改善,同时把整机交付和芯片承接分开计价。
昨天留下的问题是,借钱建算力的公司能否把订单变成股东现金。今天甲骨文较前收下跌 1.53%,CoreWeave 下跌 0.50%,Nebius 接近平收,没有跟上服务器和芯片。信用利差是公司借钱时比国债多付的利息。戴尔约多付 0.89 个百分点,甲骨文约 2.58 个百分点,CoreWeave 仍约 10.09 个百分点。股票回暖以后,债权人还没有普遍降低收费。昨天的判断今天保留,硬件订单在变好,借钱建算力的公司还没有拿到更便宜的钱。
美元接近平收,长债小幅上涨;原油和铜下跌,黄金小幅上涨,比特币与以太坊上涨。衡量美债利率波动的 MOVE 从 101.69 降到 95.94。股、债、汇、加密和大宗没有共同指向一轮增长与通胀加速,今天最可靠的信号和证据仍在公司订单、利润和融资成本。
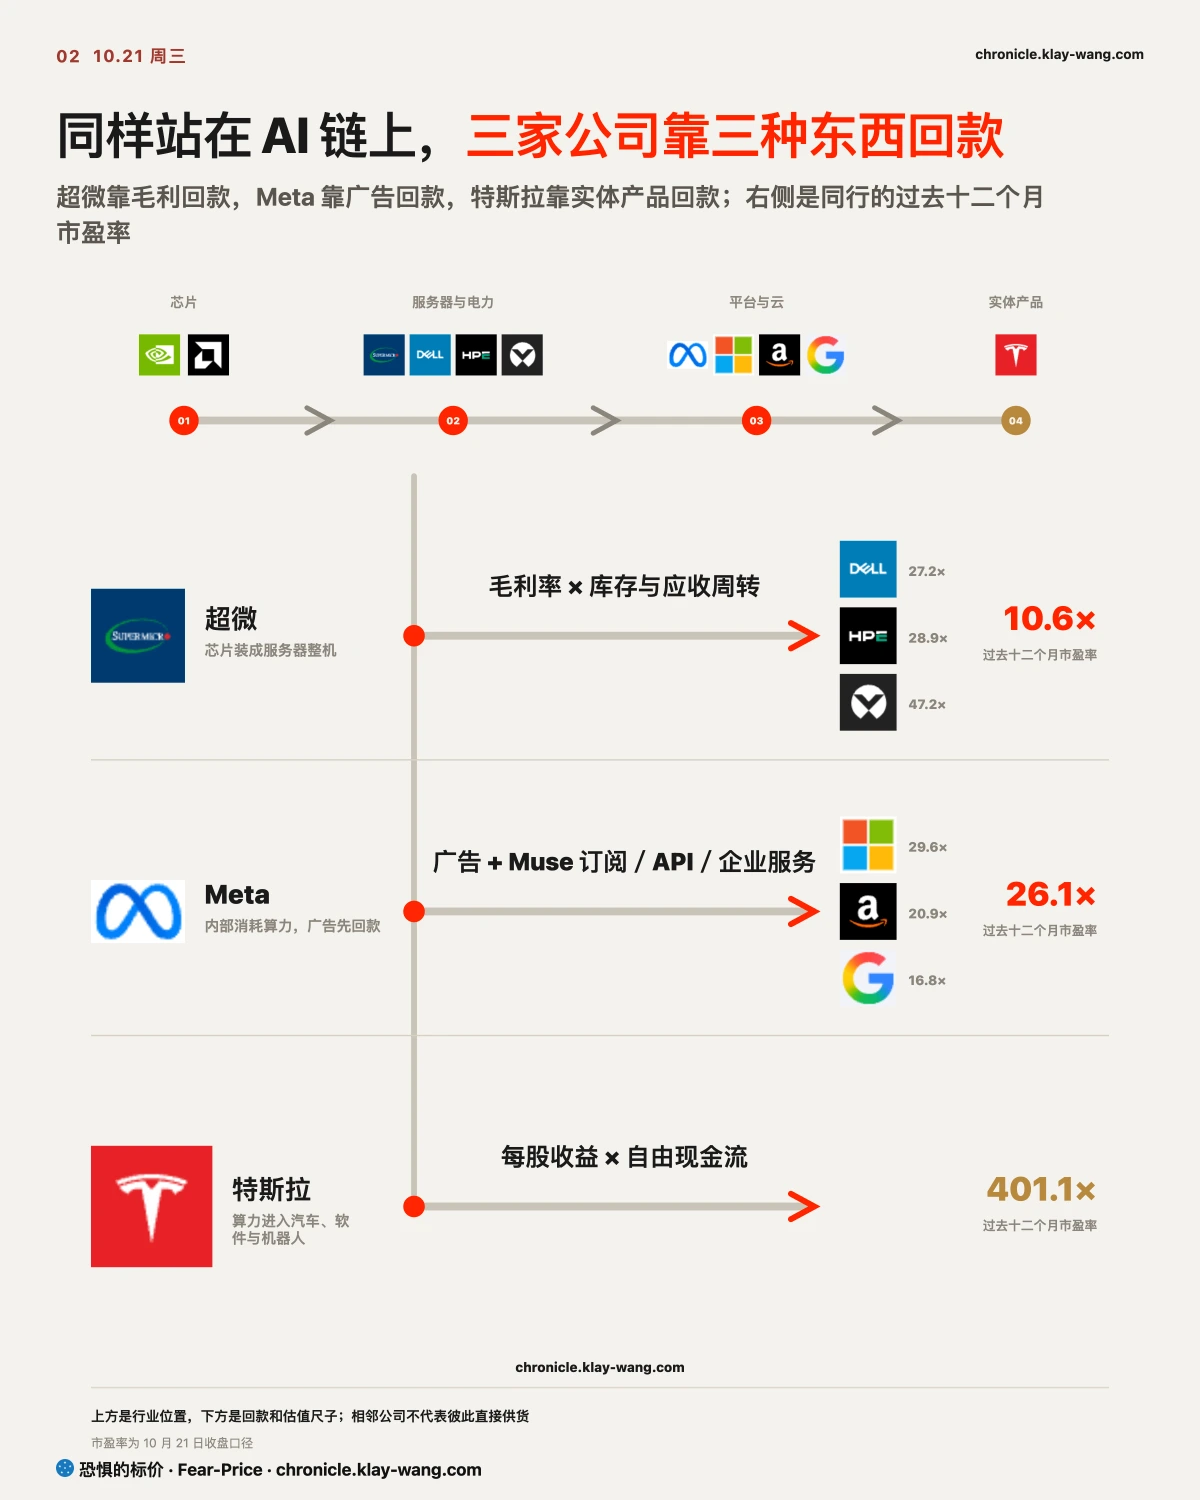
三位主角恰好站在 AI 投入的三个位置。超微把芯片与零部件装成服务器,先看订单能留下多少毛利;Meta 购买服务器和算力,再用广告收入回收投入;特斯拉把算力放进汽车、自动驾驶与机器人等实体产品,最终要看这些产品能否提高资本回报。三家公司共享 AI 需求,经营约束并不相同。
超微:收入和毛利率一起上调,测算毛利润增速更快
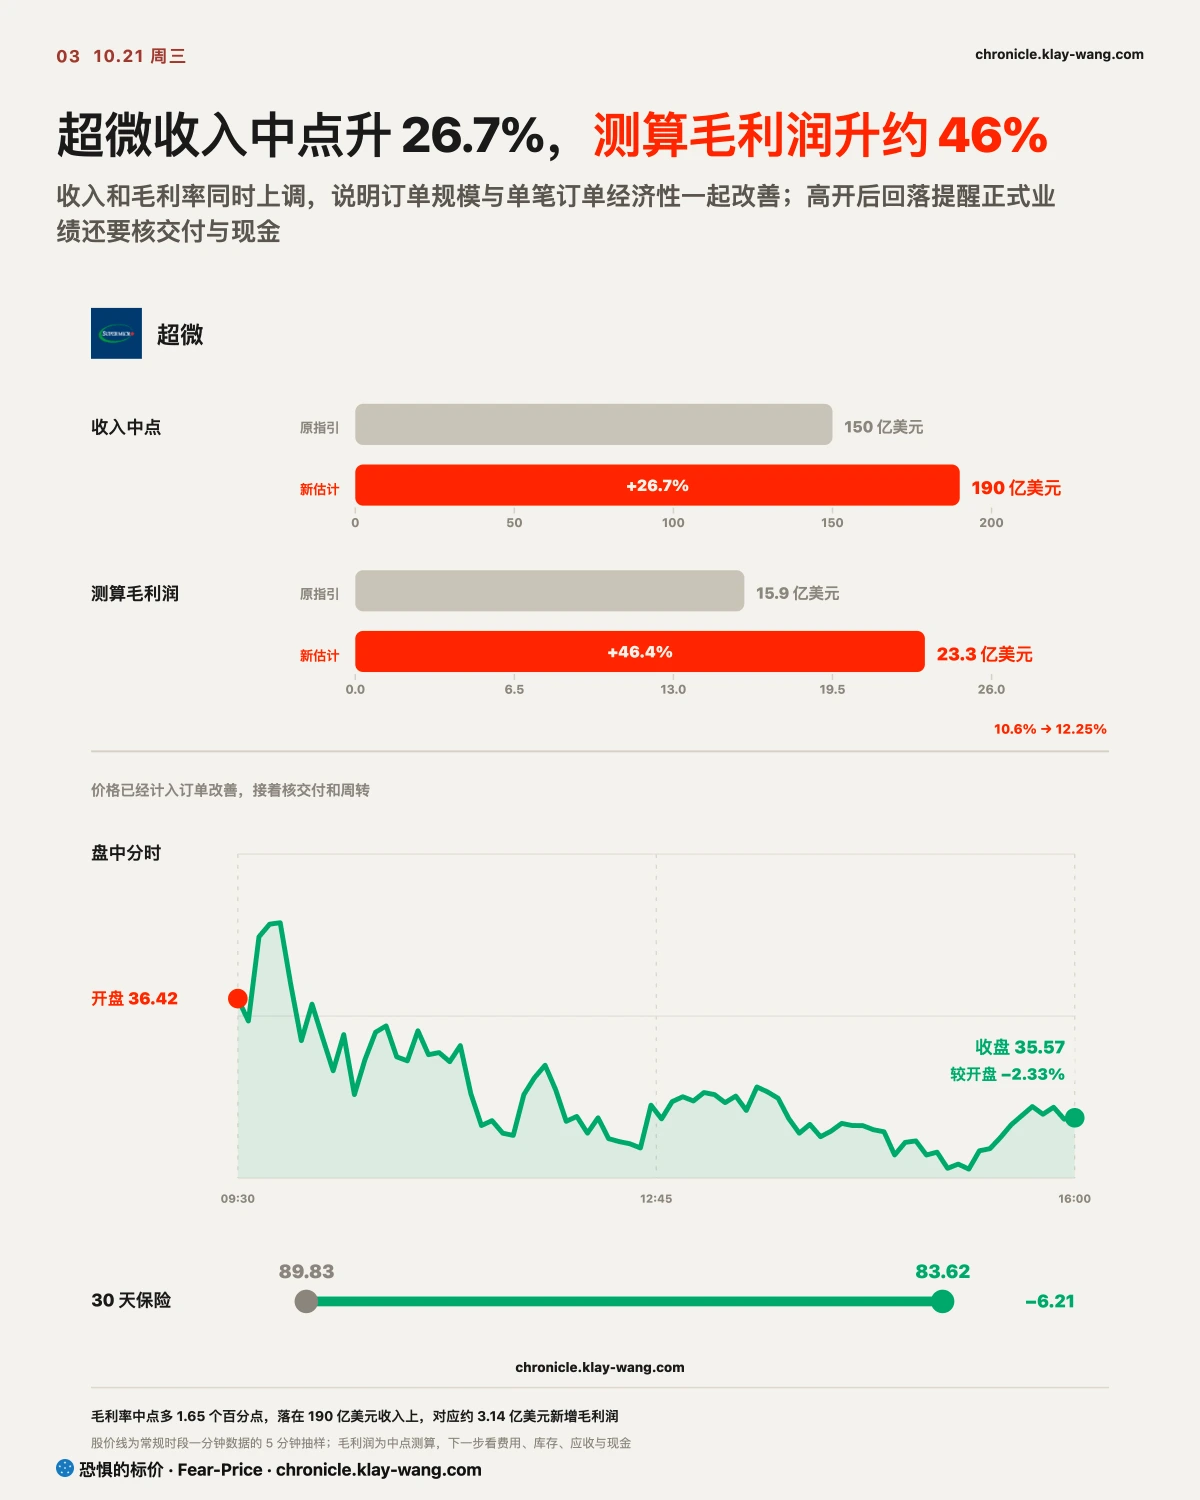
第一财季收入区间从 145 亿至 155 亿美元提高到 185 亿至 195 亿美元。区间中点从 150 亿升到 190 亿美元,增幅 26.7%。毛利率区间从 10.4%至10.8% 提高到 12.0%至12.5%。
把收入中点乘以毛利率中点,测算毛利润约从 15.9 亿美元升到 23.3 亿美元,增幅约 46.4%。收入较原中点增长 26.7%,毛利润增长更快,说明这次更新同时改善了订单规模和单笔订单的利润空间。它比单纯上调收入更有含金量。
服务器整机的毛利率并不厚,毛利率中点提高 1.65 个百分点,落在更大的收入基数上,毛利润才会出现更快的增长。这里仍有两道经营约束:产品和客户组合要能维持,新增库存与应收账款也不能长期吃掉现金。正式业绩若只确认收入、没有确认毛利和营运资金,订单质量就要重新评估。
手里有超微的,毛利润增速比收入增速快是好信号,但它还不等于现金已经收回。
超微股价以 36.42 美元开盘,收在 35.57 美元,仍较前收上涨 9.55%,开盘到收盘回落 2.33%。一个月恒定期限隐含波动率从 89.83 降到 83.62。恒定期限把不同到期日换成同一把时间尺,用来比较未来三十天保险的价格。消息价值得到确认,事件保险也在退;盘中没有把开盘涨幅全部保住,交付、客户集中和营运资金仍待正式业绩核对。
我们看下来,buyside(买方机构)建模时,一般更看两组差额。190 亿美元收入中点比更新前的一致预期约 162.6 亿美元高 16.9%;在同样 190 亿美元收入上,毛利率中点比原口径多 1.65 个百分点,对应约 3.14 亿美元新增毛利润。这部分还要穿过营运费用、利息、税和股本,才会进入每股收益。下一步看分析师怎样上调盈利预测,以及应收账款和库存是否跟着收入一起膨胀。
按 10 月 21 日收盘口径,超微约 10.6 倍过去十二个月市盈率,对应过去十二个月每股收益约 3.34 美元;戴尔、慧与和维谛技术分别约 27.2 倍、28.9 倍和 47.2 倍。折价反映的核心风险是低毛利、客户集中和现金周转。毛利率守在 12% 以上、库存与应收周转不恶化,盈利上修才可能带来估值修复;收入继续增长但现金转换变差,低估值会继续存在。
Meta 与特斯拉:现金回收不同,上下游确认也不整齐
Meta 第三季度营收同比增长 26%,达到 646.01 亿美元。市场原先预期 633.34 亿美元。广告展示量同比增长 10%,广告单价同比增长 14%,现有业务仍能为 AI 投入提供收入。
经营利润从上年同期的 205.35 亿美元降到 129.88 亿美元,其中包含 98.9 亿美元法律费用。简单加回这笔费用后约为 228.78 亿美元,高于上年同期。这个算术只用来拆开一次性费用,不能当成公司给出的非 GAAP 利润。
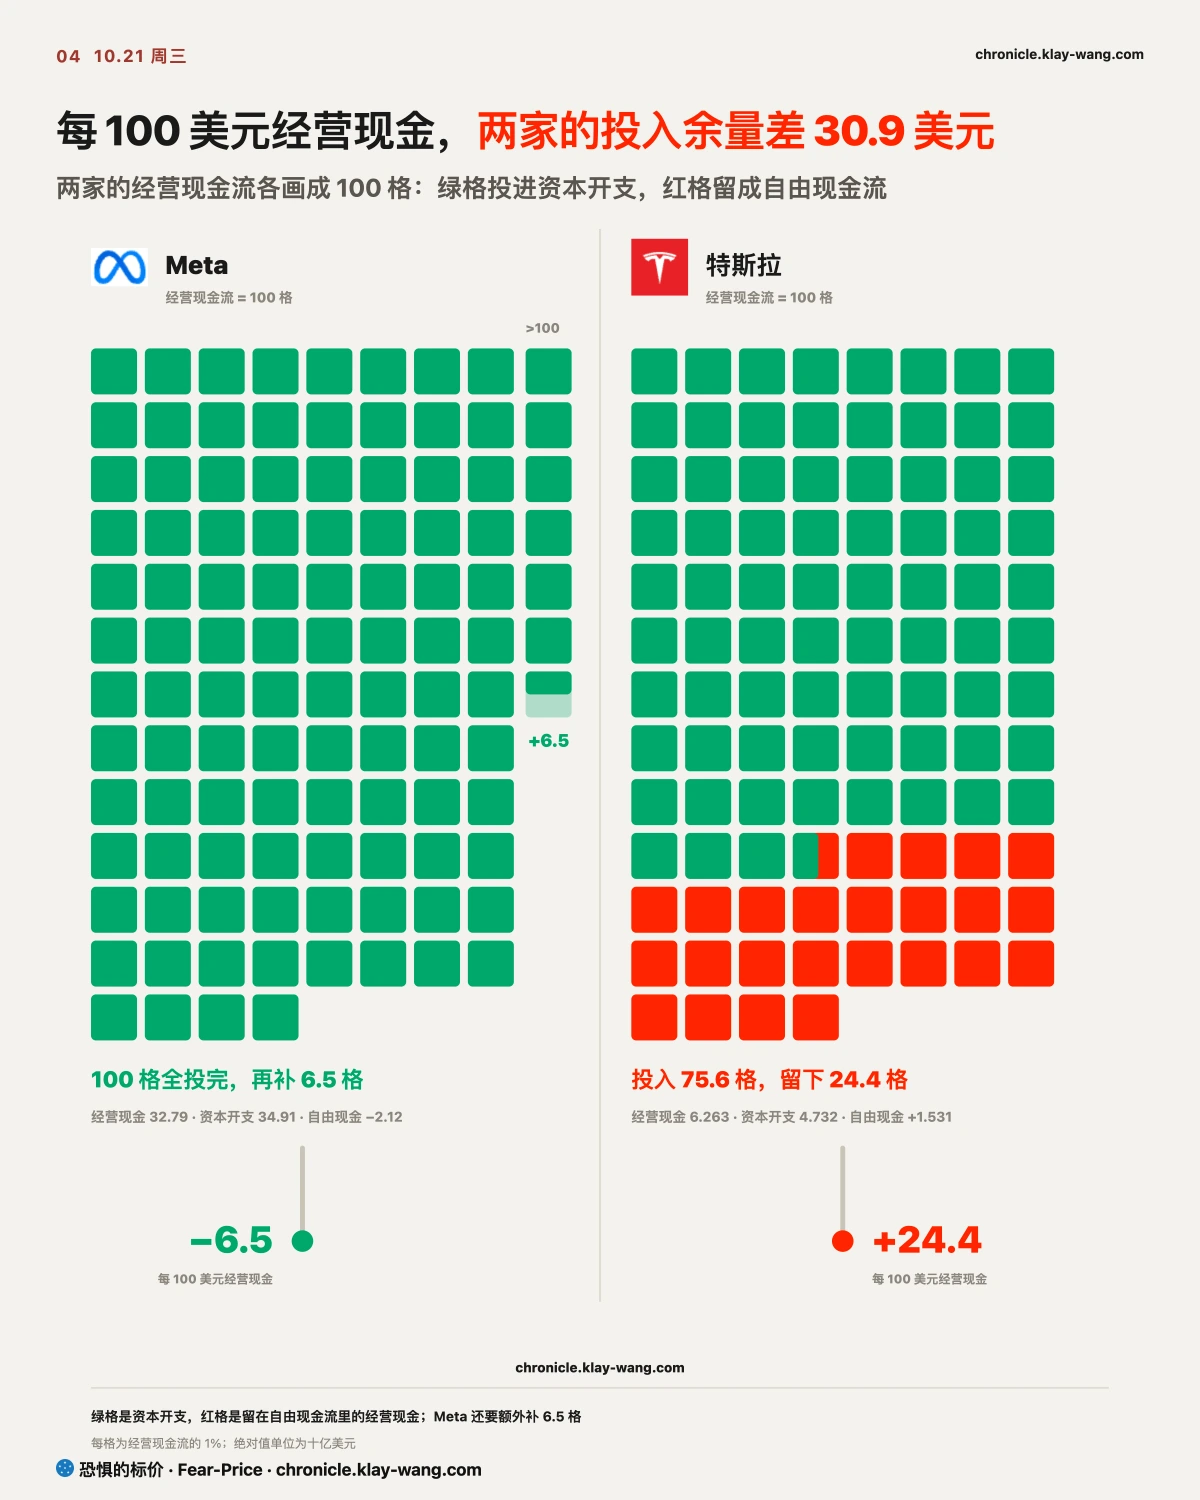
Meta 单季经营现金流 327.9 亿美元,资本开支 349.1 亿美元,自由现金流为负 21.2 亿美元;全年资本开支区间下限从 1300 亿美元抬到 1350 亿美元,上限仍是 1450 亿美元。广告业务在增长,新增服务器、电力和网络投入暂时超过当季经营现金,折旧和现金回收会继续进入估值。
Meta 第三季度 GAAP 摊薄每股收益为 3.83 美元,收盘对应约 26.1 倍过去十二个月市盈率;微软、亚马逊和谷歌分别约 29.6 倍、20.9 倍和 16.8 倍。这组比较只解决成熟平台现金流的定价尺子,四家的收入模型并不相同。微软、亚马逊和谷歌把算力直接卖成云服务;Meta 先把算力内部消耗在广告排序和内容推荐,再由 Muse 打开订阅、API 与企业服务的新回款路径。Muse 已进入个人代理、开发者模型和企业平台,但买方不会,也暂时不应把它当成核心利润。更关键的跟踪项是每位用户的推理成本、订阅转化率和企业合同能否覆盖新增折旧。
特斯拉当季经营现金流 62.63 亿美元,资本开支 47.32 亿美元,自由现金流为正 15.31 亿美元;归属普通股股东净利润为 7.87 亿美元,GAAP 摊薄每股收益为 0.22 美元。特斯拉仍能用本季度经营现金覆盖投入,但收盘对应的过去十二个月市盈率约 401.1 倍,远高于 Meta 的 26.1 倍。这个价格要求自动驾驶、软件或机器人至少有一项持续进入利润表;这个估值要靠很多年以后的利润来撑,若每股收益和自由现金流没有跟上,它会成为主要风险。
手里有 Meta 或特斯拉的,不要只比两家花了多少钱;还要比当季经营现金能否覆盖投入。
上下游。 英伟达和 AMD 收在开盘价上方,芯片端的盘中承接更强。戴尔和慧与对应服务器与企业部署,维谛技术对应供电和散热,三家公司一起上涨,说明订单改善没有停在 GPU。超微提供服务器订单证据,Meta 的资本开支提供大型客户支出证据,两端相互印证 AI 基础设施需求。
戴尔利差较低且稳定,甲骨文仍要多付约 2.58 个百分点,CoreWeave 仍要多付约 10.09 个百分点,融资端没有给出和订单端同样整齐的确认。订单增加会抬高收入,利息、折旧和营运资金会决定股东最后拿到多少现金。拿着高负债算力公司的,债券价格比另一则资本开支新闻更接近资金成本。
若后续出现科技领涨、信用利差扩大、保险和银行等防御板块同步走强,从需求到现金的这条链就站不住,市场更可能是在一边追增长、一边加买保护。
接下来不能用一把尺看完:一个月核利润,三个月核融资,LEAPS 核现金
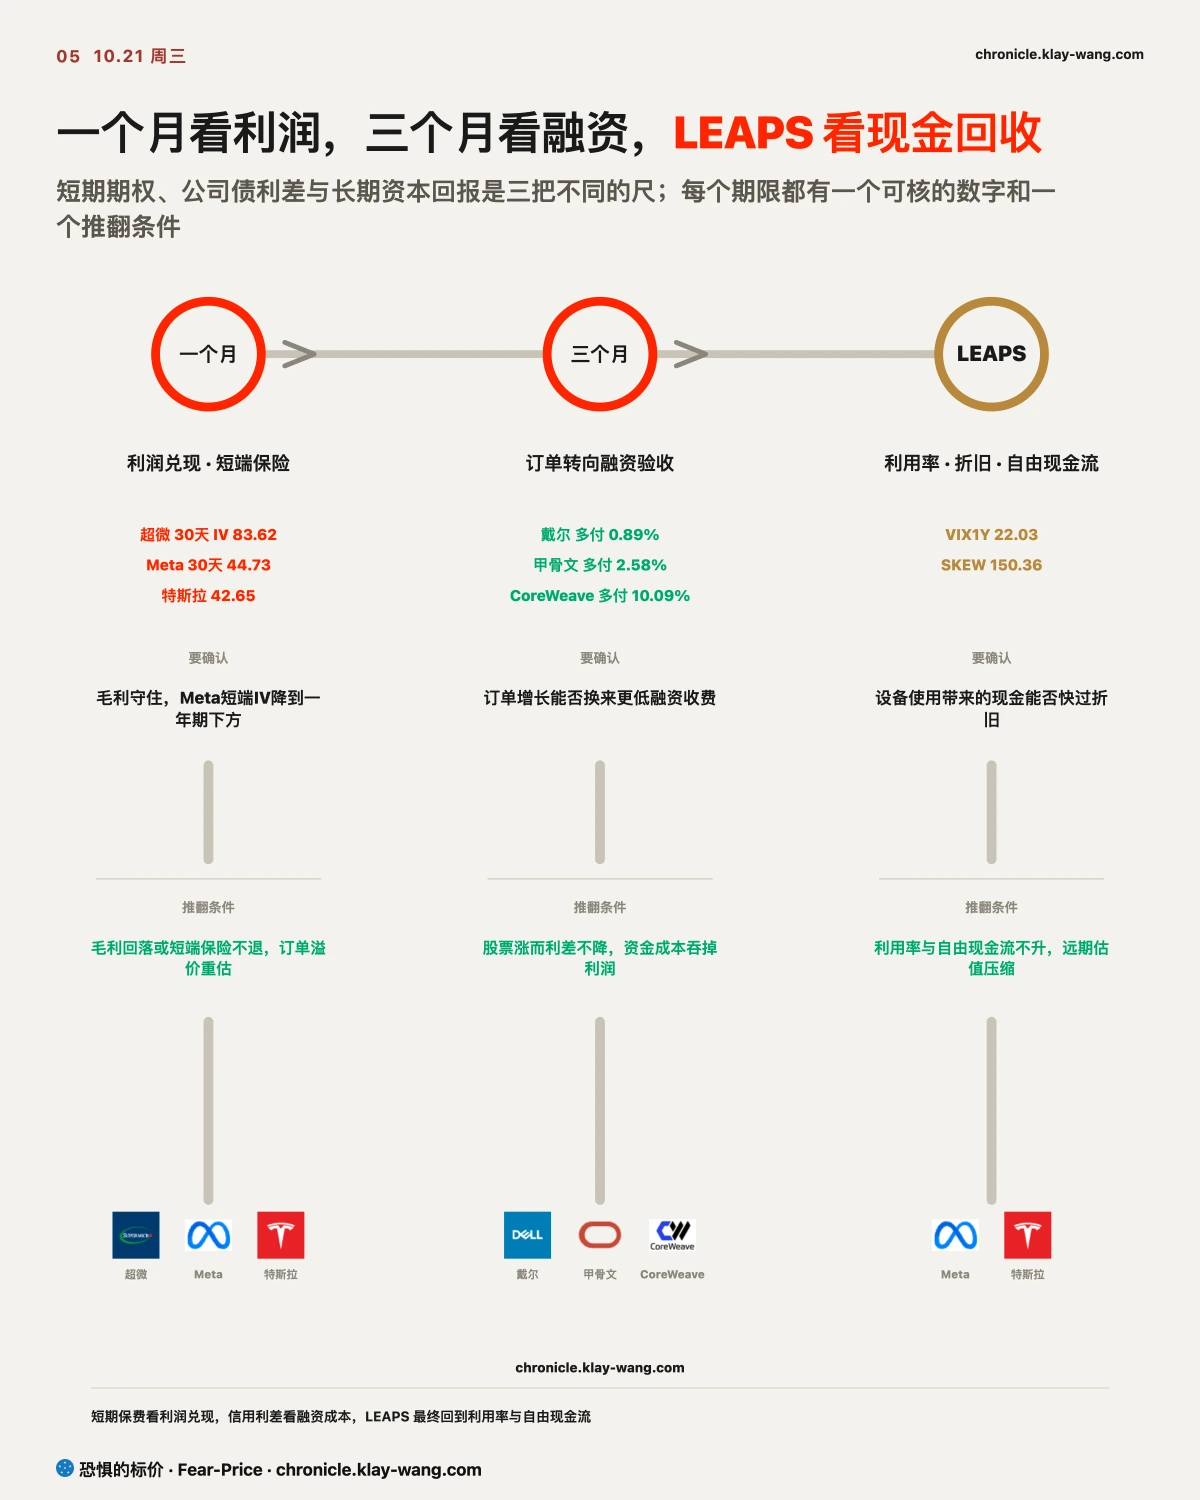
未来一个月先核超微的利润兑现。毛利率若能保持在 12.0% 至 12.5%,同时库存、应收与经营现金流没有恶化,订单改善才会进入 EPS。Meta 财报后的三十天保险若回落到一年期下方,说明财报事件溢价完成结算;继续高于一年期,市场仍在给新增资本开支与利润兑现收取短期风险费。
未来三个月,观察戴尔、甲骨文与 CoreWeave 的公司债利差。订单继续增长、利差同步下降,新增利润才有机会覆盖资金成本;股票上涨而利差维持高位,债权人仍在收取高额风险费。手里有甲骨文或 CoreWeave 的,这三个月先看利差有没有跟着订单往下走。
一年以上的期限(对应 LEAPS,也就是到期超过一年的长期期权)直接看机房利用率、设备折旧和自由现金流。服务器建成以后需要持续被客户使用,现金回收才有机会跑在设备老化前面。
最后看保险。超微、戴尔、英伟达和特斯拉的三十天恒定期限隐含波动率分别降到 83.62、62.01、38.88 和 42.65。眼前公司事件在结算,指数一年期保险仍高于近端,SKEW 又处在历史高位。短期保费下降没有消除长期尾部风险。
Meta 11 月 20 日到期的 700 美元看涨期权成交 7151 张,约为原有持仓 21627 张的三分之一,因此我们暂时不把它视为市场集中押注 Meta 上涨的条件或者证据。更明确的信号在期限结构。财报前 Meta 三十天隐含波动率 44.73,高于一年期的 41.56,对应财报窗口预期波动约正负 6.28%,市场把更高的保险费集中在财报窗口。
这对你手里的票意味着什么
下面把主线落到你手里的票,分别看毛利、自由现金流和融资成本。
订单和毛利:超微本次更新最强的地方在毛利润增速快于收入。11 月 3 日若毛利率、营运资金和经营现金流不能一起确认,今天的订单溢价仍会被重新核价。
现金回收:Meta 的广告展示量和单价都在增长,资本开支又超过当季经营现金;Muse 给它增加订阅、API 与企业服务的可选项,但收入和单位推理成本还要进入财务模型。特斯拉当季经营现金可以覆盖资本开支,0.22 美元季度每股收益与约 401.1 倍过去十二个月市盈率则把自动驾驶、软件和机器人的兑现要求推得更高。
扩散和融资:英伟达、AMD、戴尔、慧与和维谛技术得到需求扩散,后续仍要比较毛利、交付和库存。甲骨文、CoreWeave、Nebius 没有跟上硬件,债权人收费也没有普遍下降;债务、折旧、采购承诺和利用率需要放在同一张现金流表里核。
今天值得带走的三句话
- 超微的订单和毛利率一起上修,约 10.6 倍市盈率能否修复,取决于库存、应收与现金转换。
- Meta 用广告和 Muse 回收算力投入,特斯拉靠实体产品和软件兑现约 401 倍估值,两家承担的时间成本完全不同。
- 一个月保险在退,长期防大跌的保险仍贵;眼前事件结算后,融资成本和现金回收接手定价。
本站不提供投资建议,不预测方向,不做择时。