小盘股跑输标普三个月,第四季度该不该开仓?· 10.19-10.23 本周回顾
三行速览:小盘这周涨了 2%,跑赢标普的两个条件还没齐
- 标普一周跌了 0.4%,罗素 2000 小盘股涨了 2%;按三个月算,小盘仍跑输标普 8.7 个百分点,指数还在 200 日均线下方。
- 回测 38 年:10 月下旬买小盘拿到年底,74% 的年份上涨,跑赢标普的年份只占 50% 到 68%,多赚的中位数不到 1 个百分点。
- 这周小盘的涨,期货里主要是杠杆基金平掉约 54 亿美元的空头,长线资管只加了约 2 亿美元;两年期国债收益率在降,高收益债利差却在扩。
恐惧的标价 67.3:指数没怎么跌,一年期保险的读数一周升了 6 点
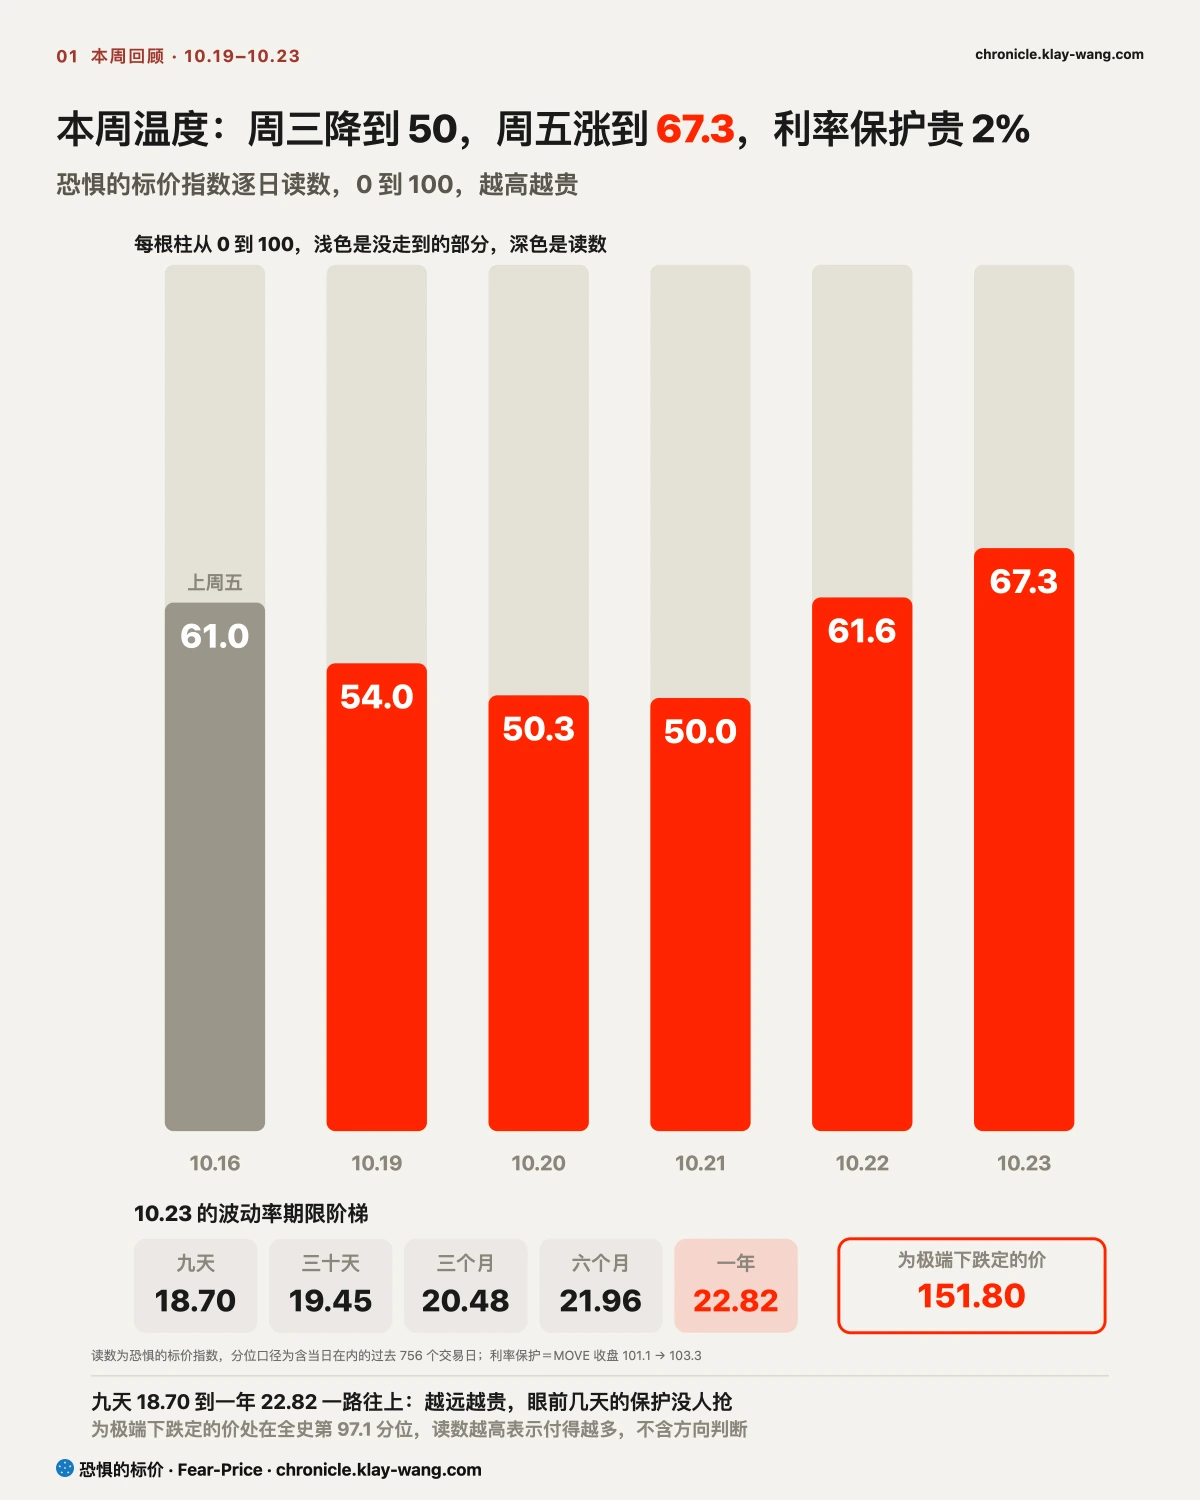
恐惧的标价指数(Fear-Price Index)· 2026-10-23 · 读数 67.3/100:一年期波动率 VIX1Y 为 22.82,处于近三年第 67.3 百分位,高即贵。逐日台账与口径 → chronicle.klay-wang.com · 转载注明:恐惧的标价指数 · Fear-Price
恐惧的标价指数衡量的是,给美股买一年期的下跌保险,现在比过去三年贵多少,读数越高越贵。读数从上周五的 61.0 升到 67.3,周三一度降到 50.0,周四、周五两天又涨回 17 个点。标普一周只跌了 0.4%,一年期的保费却在涨,从 9 天到 1 年的保费依然是越远越贵。眼前几天的保费没有被抢高,涨的是一年期的保费。你手里只有指数基金的话,现在给它买一年期的保护,比过去三年里三分之二的日子都贵。
K 指数 1.079(临时值),低于上周五定稿的 1.104。K 越接近 1,说明越多人把悲观落实到花钱买保护上;按周五 21.0 的恐贪读数,VIX 要升到 21.0 以上,K 才会跌破 1。历次跌破之后市场怎么走,在 chronicle.klay-wang.com/kindex 能逐次查。
〔这周〕标普没动,小盘涨了 2%,AI 产业链却跌了一周
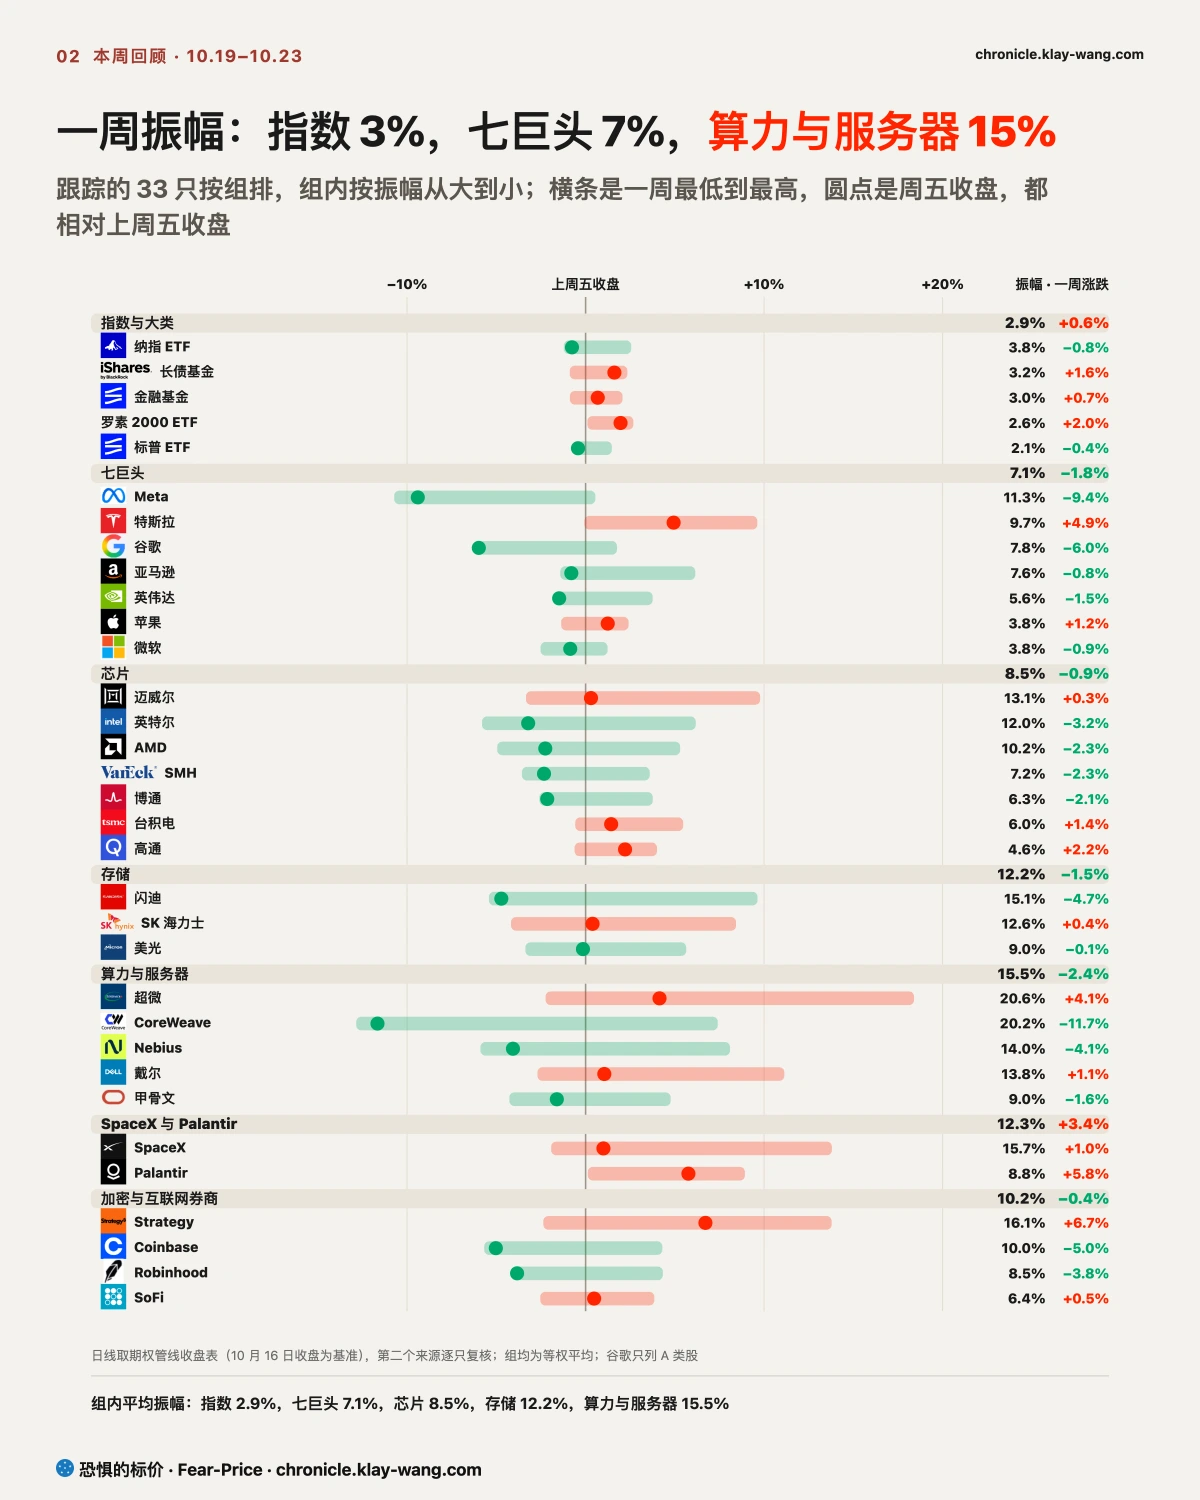
一周下来,指数几乎没动,标普和纳指 100 都只跌了不到 1%,小盘股涨了 2%,金融股和长期国债基金也在涨。成分股换了一遍座次。变动得最厉害的,基本都是 AI 产业链上的,按组来看一周振幅,指数平均 2.9%,七巨头 7.1%,芯片 8.5%,存储 12.2%,算力与服务器 15.5%,越靠近借钱建机房的环节,振幅越大,越考验心理素质。CoreWeave 一周跌了 11.7%,Meta、谷歌跌了 6% 到 9%。
AI 产业链这周的事,日更已经逐天写过很多,我们的基本观点没有变:市场在用脚给 AI 产业链投票。特斯拉砍资本开支股价涨,Meta 资本开支超过经营现金流还要发新股股价跌,离终端现金越远、越靠借钱的环节跌得越多。周五 CoreWeave 借钱的利息先降了一点,Meta、博通这些评级高的公司利差反而在扩,十年期国债收益率一周从 5.09% 降到 5.00%。
之前真正没写过的,是利率往下的时候,对借钱成本更敏感的小盘股怎么走。罗素 2000 这周涨了,三个月却跑输标普 8.7 个百分点,比 8 月 14 日的高点低 9.5%,今年以来和标普基本打平。很多人在问,第四季度是不是小盘的开仓点。下面四节分开看:季节性、利率和信用、谁在买卖、便宜不便宜。
〔季节性〕小盘在年底多半会涨,跑赢标普的优势却很薄
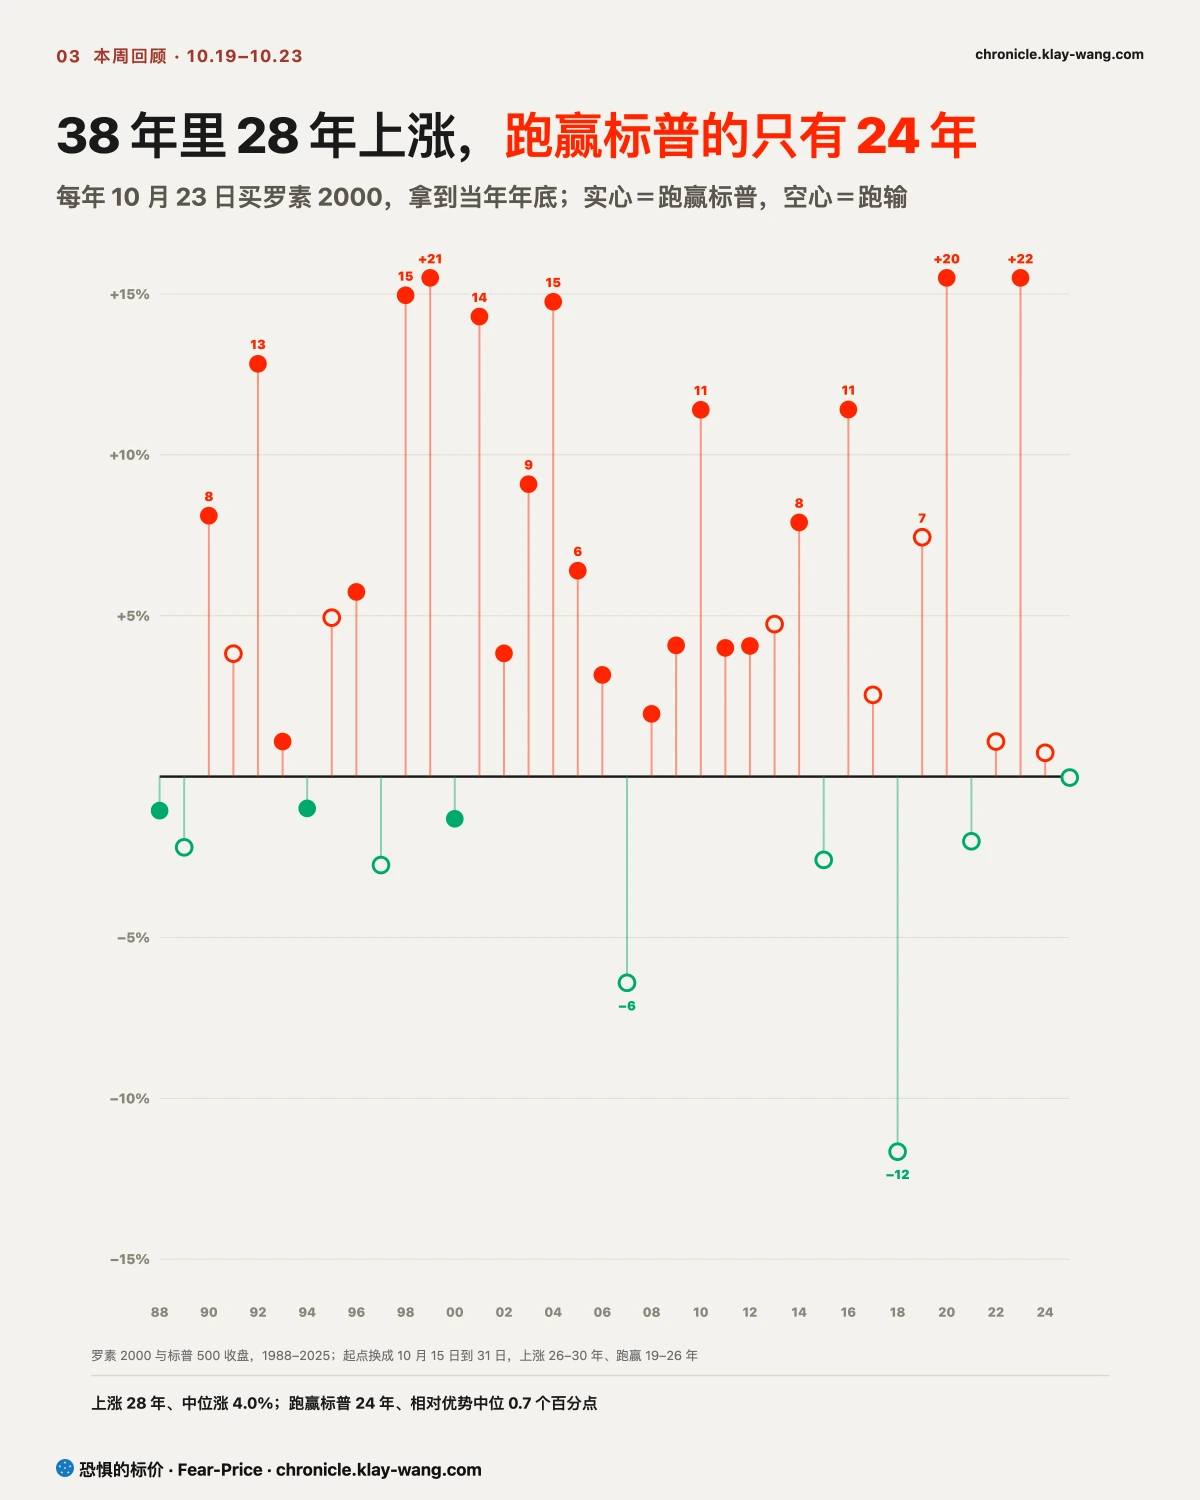
1988 年到 2025 年,每年 10 月 23 日买罗素 2000、拿到当年年底,38 年里有 28 年上涨,中位数涨 4%。月份上也对得上:11 月、12 月是小盘全年平均涨得最多的两个月,平均都涨了 2% 多,8 月、9 月平均是跌的。
同样这 38 年,拿小盘和标普比,小盘跑赢的只有 24 年,多赚的中位数是 0.7 个百分点。这个优势还很不稳:起点从 10 月 15 日挪到 10 月 31 日,跑赢的年份在 19 年到 26 年之间来回变,多赚的中位数在负 0.3 到 0.8 个百分点之间;上涨的年份却一直稳在 26 年到 30 年。
两组数差这么多,是因为年底的上涨是整个市场一起涨。小盘股涨跌的幅度本来就比标普大,大盘一涨,它多半跟着涨,所以上涨的年份很稳;跑赢要靠小公司自己的盈利和借钱条件,每年都不一样,起点挪几天,结果就跟着变。0.7 个百分点有多小,拿这周比一下就知道:IWM 一周就比 SPY 多涨了 2.4 个百分点,一个星期的差距就超过了历史上十个星期的中位数优势。
跑输够多之后会不会补涨,数据给的答案也一样。1988 年以来,罗素 2000 三个月里跑输标普 8% 以上的情况有 27 次,之后三个月小盘上涨的有 21 次,跑赢标普的只有 12 次。均线也是:周五罗素 2000 收在 2775.90,比 200 日均线低 0.9%;历史上连续 8 天以上在均线下方、之后重新站上的 52 次里,三个月后跑赢标普的占 54%,有 48% 在一个月内又跌回线下。
历史不会简单重复,但会押着同样的韵脚(常被认为出自马克·吐温)。放到小盘上,年底上涨在大多数年份都会重复出现,跑赢标普却每年都不一样。手里想在第四季度买小盘拿到年底的,历史上多数年份是赚的;想要的是跑赢标普,季节性回答不了这个问题,要看利率、信用和谁在买。
〔利率和信用〕国债收益率在降,高收益债利差在扩
小公司评级低,向银行和债市借钱都比大公司贵,小盘因此对两个价格特别敏感。一个是两年期国债收益率,它反映市场对美联储接下来两年利率的预期,小公司新借和续借的利率跟着这个预期走;另一个是高收益债利差,就是借钱给评级低的公司,要比国债多收的那部分利息。
2022 年以来按周算,这两个价格和小盘相对标普的走势都有关系,但都不强。两年期降的那些周,小盘多半跑赢;高收益债利差扩的那些周,小盘多半跑输,后者稍紧一点。相关系数分别是负 0.21 和负 0.27,满分是 1,单看哪一个都不够,两个一起往有利的方向走,才算数。
这周两样反着走。两年期从 4.74% 降到 4.69%,十年期从 5.09% 降到 5.00%,市场预期的借钱成本在往下;高收益债利差从 3.31% 升到 3.40%,评级低的公司发债要多付的利息却在涨。周四国债大涨那天,高收益债利差一天扩了 0.13 个百分点,国债涨得多,高收益债没跟上,评级低的公司借钱相对更贵了。
再往前看三个月,背景是加息。美联储 9 月又开始加息,两年期国债收益率三个月升了 0.5 个百分点,同一段时间小盘跑输标普 8.7 个百分点,两件事在时间上对得上。周四那天,市场把下一次加息从 12 月推到明年 1 月,两年期收益率也是从周四开始往下走的。
所以 10 月 27 日、28 日的美联储会议,对小盘比大厂财报更要紧。会后两年期继续往下、高收益债利差回到 3.3% 附近,两个价格才一起对小盘有利,小盘跑赢标普的条件才算齐了;两年期往下而利差继续扩,说明市场担心的是经济和违约,小盘这周的涨多半留不住。
〔谁在买卖〕这周的涨主要是期货空头平仓,长线的钱没跟上
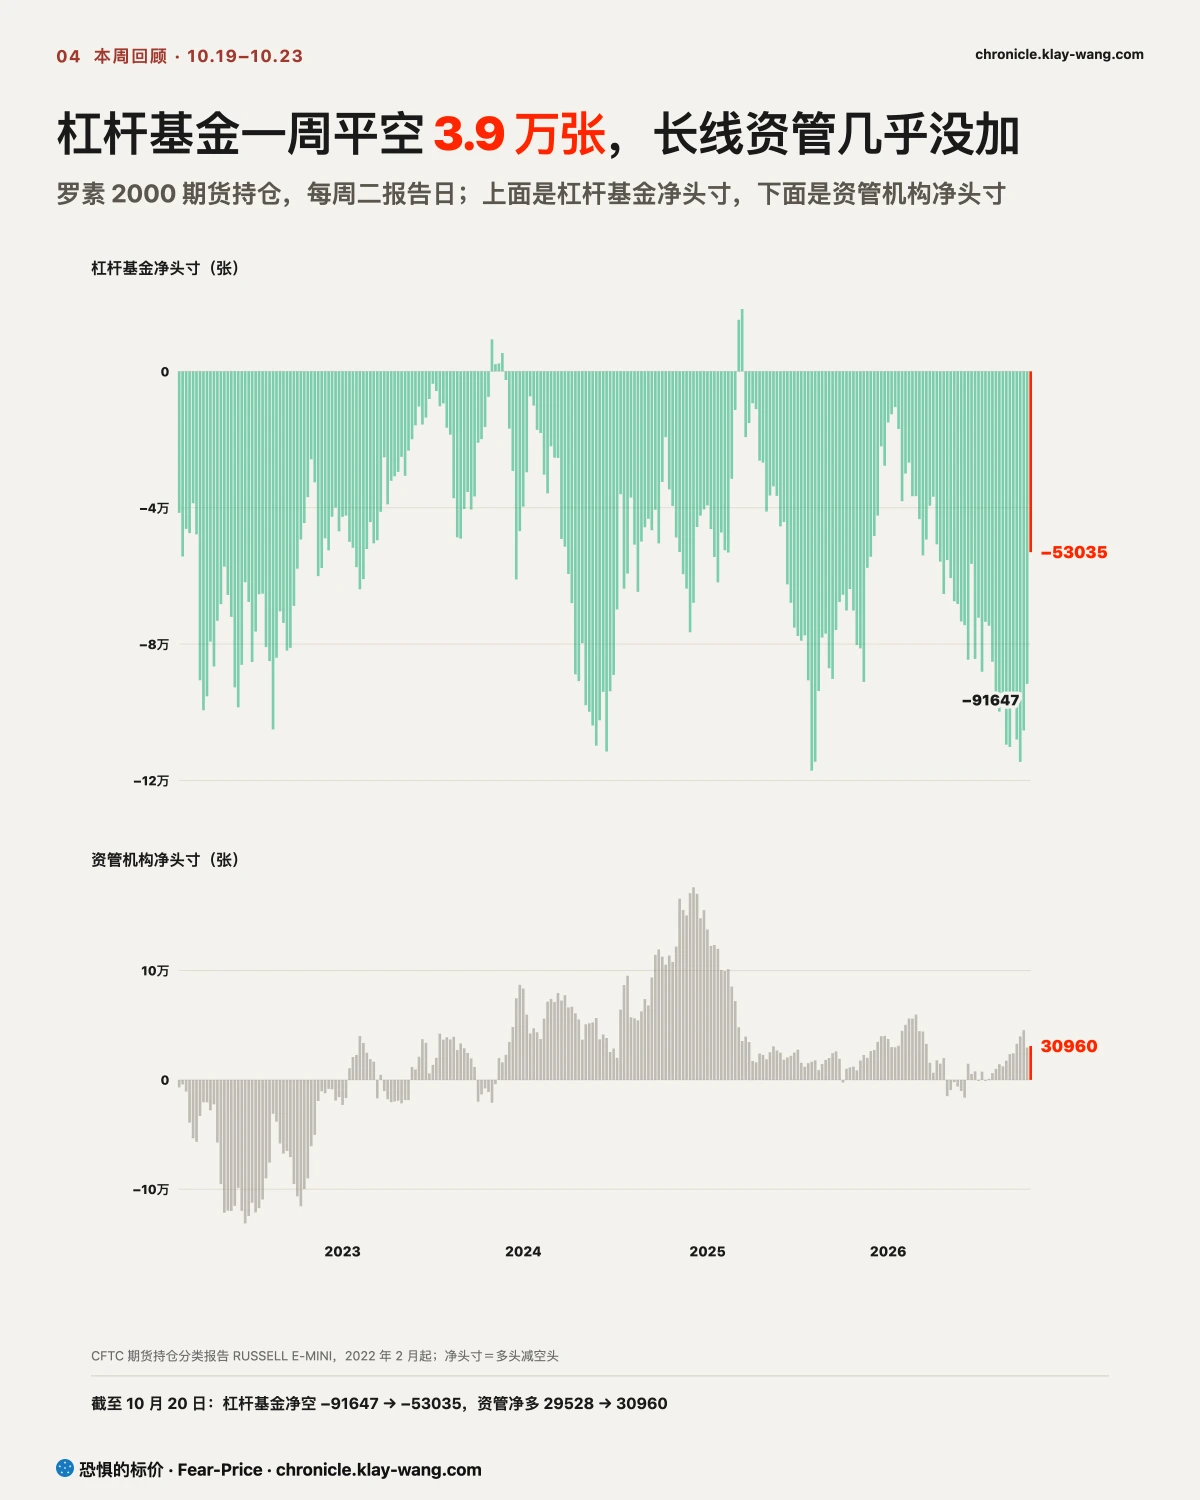
罗素 2000 期货上主要有两类人。杠杆基金是对冲基金和量化基金,空头里有不少是给手里的个股多头做对冲;资管机构是养老金、共同基金这类长线的钱,仓位变得慢。
CFTC 截至 10 月 20 日的报告里,杠杆基金的净空头从 9.16 万张降到 5.30 万张,一周平掉 3.86 万张。每张合约按罗素指数乘 50 美元算,约值 13.9 万美元,这一周平掉的空头约 54 亿美元;前一周它的空头还在 2022 年以来最深的 10% 附近。资管机构的净多头只从 2.95 万张升到 3.10 万张,约 2 亿美元。
空头平仓要在期货上买回来,价格会被推上去一段,推多远要看后面有没有长线的钱接。2022 年以来,杠杆基金空到最深的那些周之后,罗素一个月后多半是跌的,中位数跌 3.8%,三个月后涨跌参半;这些样本集中在 2022 年,只能当背景。
期权上,从 8 月底我们开始记录以来,小盘的下跌保险每天都比标普贵。IWM 一年期的保费这周从 23.10 升到 23.72,比标普的 18.65 高 5 个点。IWM 一周涨了 2%,一年期保费也在涨,说明买股票的人同时在给自己买保护,对这轮上涨没多大把握;一个月期是 20.27,比一年期便宜,眼前几周没人抢保护。
做市商的仓位会把波动放大。IWM 在 284 美元以下,做市商的对冲方向跟着行情走,跌的时候帮着卖,涨的时候帮着买;看跌期权最集中在 270,看涨最集中在 280。周五 IWM 收在 275.75 美元,在两者中间,也在 284 下方。
三样放在一起,这周的涨主要靠空头回补,长线的钱没跟上,期权市场还在为小盘多付保费。下一份持仓报告 10 月 30 日发布,资管机构的净多头接着往上加,这轮反弹才有长线资金买入;如果只是杠杆基金继续平空,IWM 涨到看涨期权最集中的 280 附近,上涨就容易停下来。
〔便宜不便宜〕小盘相对标普是便宜,估值低要靠降息和盈利改善才能变成涨幅
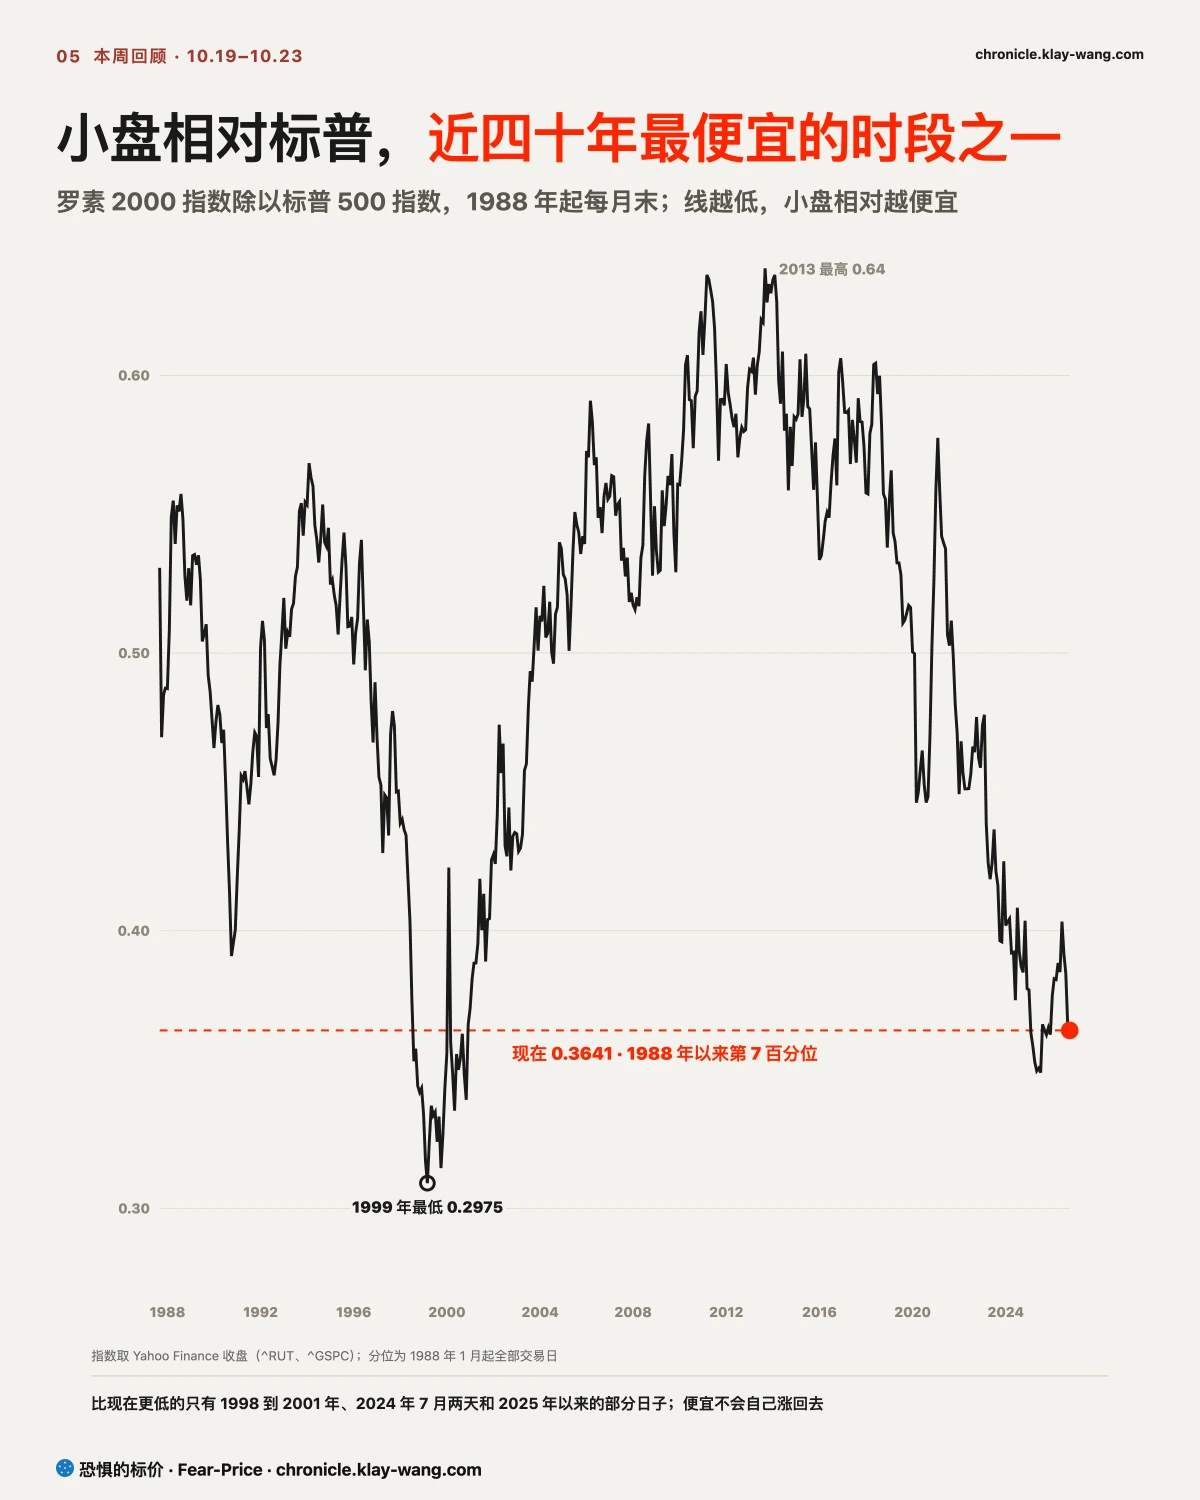
周五,罗素 2000 和标普 500 的比值在 1988 年以来第 7 百分位,比它更低的只有 1998 年到 2001 年那一段、2024 年 7 月的两天,和 2025 年以来的部分日子。
比值低有两种可能:小盘被低估了,或者小盘的盈利本来就跟不上大盘,折价是应该的。1998 年到 2001 年那一段可以对照。1998 年 8 月到 2000 年 11 月,比值在现在这个水平以下待了两年多,钱都在追科技大票;网络泡沫破了以后,2001 年美联储连续降息,比值从 0.37 涨到 2006 年的 0.57,五年多里小盘大体都在跑赢。那一次,比值在低位待了两年多,回升的时候正赶上降息和科技大票的盈利下滑。
便宜本身不会自己涨回去。韩国股市这周给了一个反面例子:据华尔街见闻转述彭博的数据,韩国综合指数的预期市盈率跌破 5 倍,是彭博 2006 年有数据以来第一个跌到这个水平的万亿美元级市场,资金还在往外走。投资者不相信盈利能持续的时候,估值可以一直低下去。
这一次小盘要重新被定价,需要的还是前面那两样:国债收益率和高收益债利差一起往下,让小公司借钱变便宜;长线资金重新买入。眼下国债收益率在降、高收益债利差在扩、长线资金没动,估值低只是条件,还不是买入的理由。
〔对和错〕这周开奖一条成立,在途四条读数都在成立范围内
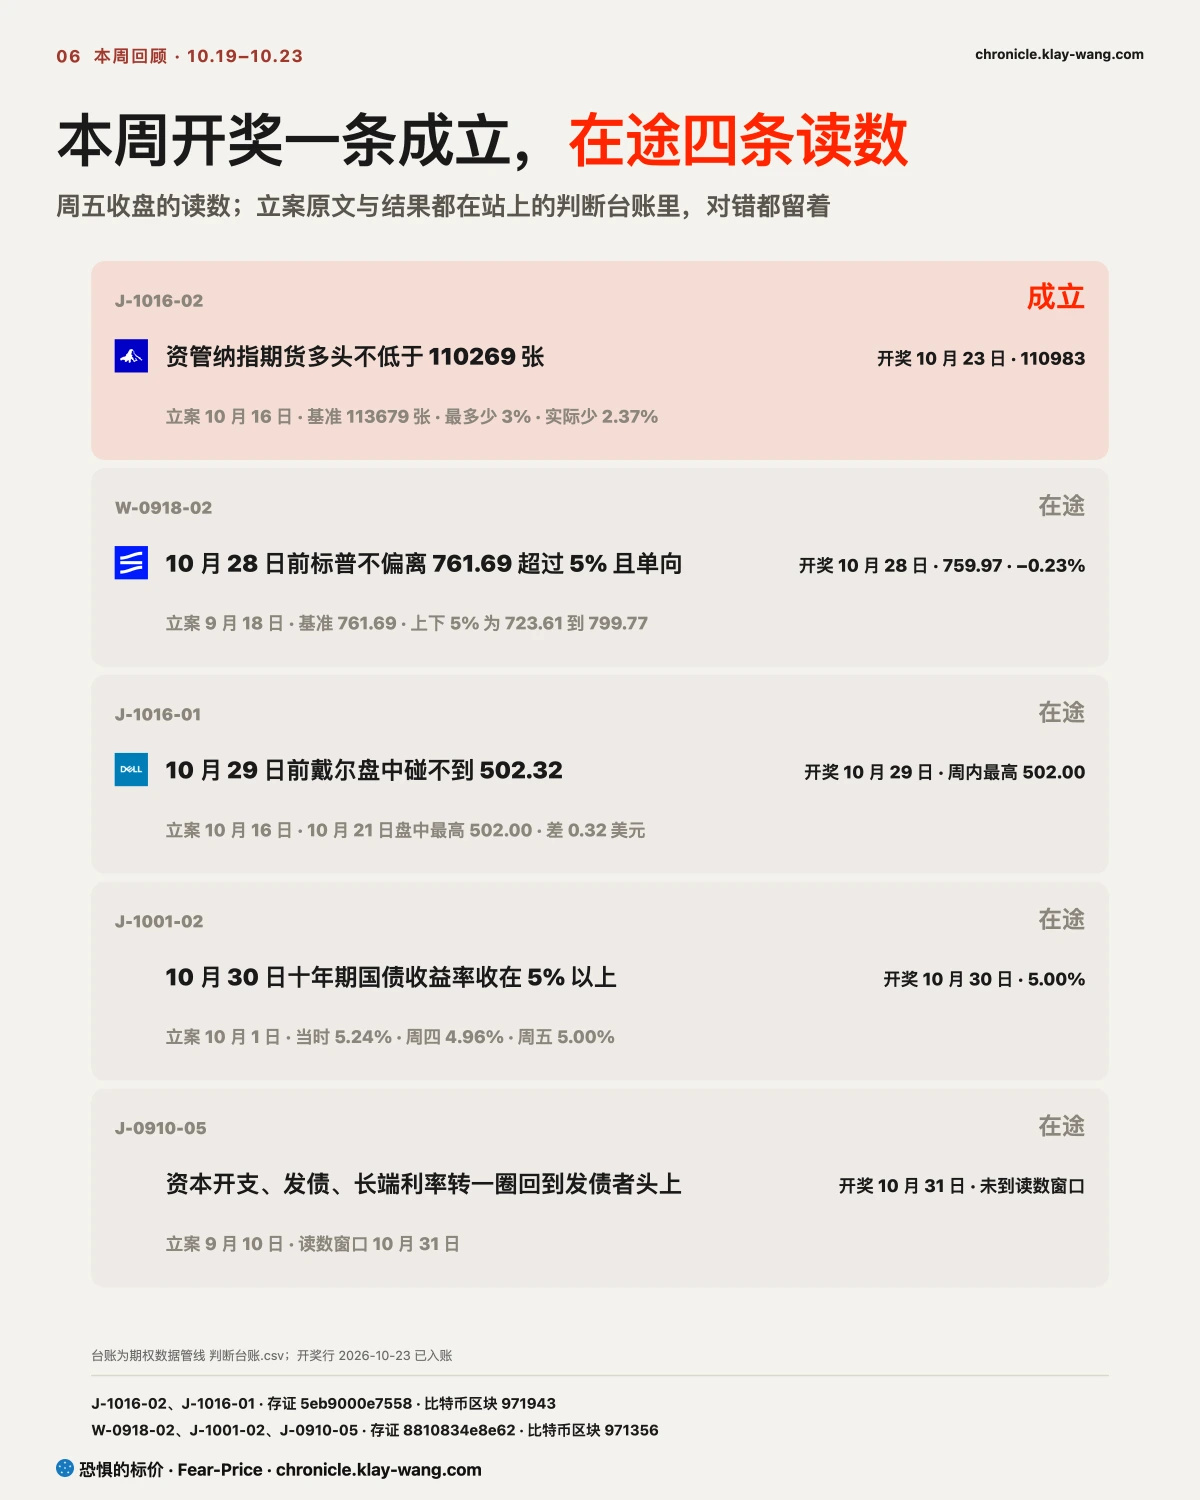
一条两周前立的判断,周五开奖成立。10 月 16 日我们写,截至 10 月 20 日的期货持仓报告里,资管机构的纳指多头不低于 110269 张;报告是 110983 张,这周前半段芯片被卖的时候,长线的钱没有跟着撤。
在途的几条,周五收盘的读数如下。标普离 9 月 18 日的 761.69 只差 0.2%,10 月 28 日开奖那条目前在成立范围内。
戴尔这周盘中最高到过 502.00,离 502.32 只差 0.32 美元,10 月 29 日开奖,目前在成立范围内。十年期国债收益率周四收在 4.96%,周五收在 5.00%,正好回到 10 月 30 日那条的成立线上。
这周也有写错的。10 月 20 日、21 日两期把 SKEW(专门防大跌的那一截保险的价钱)写成上升,Cboe 官方数两天都是下降,10 月 22 日那期已经更正。10 月 19 日那期写芯片反弹还不能接,周四芯片又跌了 6%,这条说对了。每条的立案原文和结果都在 chronicle.klay-wang.com/options 的判断台账里。你要是照着哪条判断做过决定,开奖那天回来对一下。
〔持仓〕这对你手里的票意味着什么
手里有标普 500、纳指 100 ETF 的:这周 1 万美元的 SPY 亏了约 43 美元,QQQ 亏了约 76 美元,两者一周振幅只有 2% 到 4%,涨跌大的都是指数里的个股。下周先看 SPY 760、QQQ 700 两个价位守不守得住。
手里有七巨头的:Meta 一周跌了 9.4%,谷歌跌了 6%,苹果创了新高。10 月 28 日微软、谷歌,29 日亚马逊发财报,要看资本开支和经营现金流的差距,以及财报后借钱的成本还涨不涨。
手里有存储、芯片的:闪迪一周振幅 15%,SK 海力士 12.6%,美光 9%。闪迪 10 月 29 日发财报;美光的保费已经回到正常,放量站稳之前,单日反弹不算底。
手里有 SpaceX 的:一周振幅 15.7%,收涨 1%;借钱的成本一周多了 0.59 个百分点,在我们记的 14 家 AI 发债公司里扩得最多。利差停止扩大之前,期权里看涨的新仓不能当作股价见底的证据。
想在第四季度开小盘的:历史上 10 月下旬买进拿到年底,74% 的年份上涨;要跑赢标普,先看美联储会后两年期是否继续降、高收益债利差能不能回到 3.3% 附近,再看 10 月 30 日的持仓报告里资管机构有没有接着加。IWM 的 270、280 和 284 三个价位,比每天的涨跌更值得看。
下周要看的日子:对小盘来说,美联储会议比大厂财报更要紧
- 10 月 27 日(周二):美联储议息会议第一天;Robinhood、SoFi 财报。
- 10 月 28 日(周三):美联储决议;微软、谷歌财报;标普是否仍在 761.69 上下 5% 以内(9 月 18 日那条开奖)。
- 10 月 29 日(周四):9 月个人消费支出物价指数;亚马逊、英特尔、闪迪、Coinbase 财报;戴尔那条开奖。
- 10 月 30 日(周五):十年期是否收在 5% 以上(10 月 1 日那条开奖,周五 5.00%);CFTC 持仓报告(截至 10 月 27 日),看资管机构有没有接着加罗素多头。
本周值得带走的三句话
- 10 月下旬买小盘拿到年底,38 年里 74% 的年份上涨,跑赢标普的中位数优势只有 0.7 个百分点,还不到这一周的差距。
- 小盘要跑赢,两年期国债收益率和高收益债利差得一起往下;这周一个在降、一个在扩,美联储会后再看。
- 这周的涨主要是杠杆基金平掉约 54 亿美元的期货空头,长线资管只加了约 2 亿美元,估值低还没等来长线资金买入。
本站不提供投资建议,不预测方向,不做择时。