Meta开始找股东要钱了?市场不看好亚马逊本周的财报? · 10.26-10.30
三行速览:AI 的账记在股东身上,债主却在降价
- Meta 宣布发行约 350 亿美元的股票来支付 AI 开支,周一股价下跌、期权变贵,它的债券利差反而收窄,这笔开支由股东承担。
- 标普 500 的期权保险在降价,503 只成分股里 289 只上涨,整个市场为下跌买保险的需求在减少。
- 本周微软、谷歌、亚马逊发财报,周三美联储议息,期权对亚马逊最没底、对微软最放心,十年期国债收益率停在 5%。
恐惧的标价 61.0:市场层面的保险在降价,一年期仍比近处贵
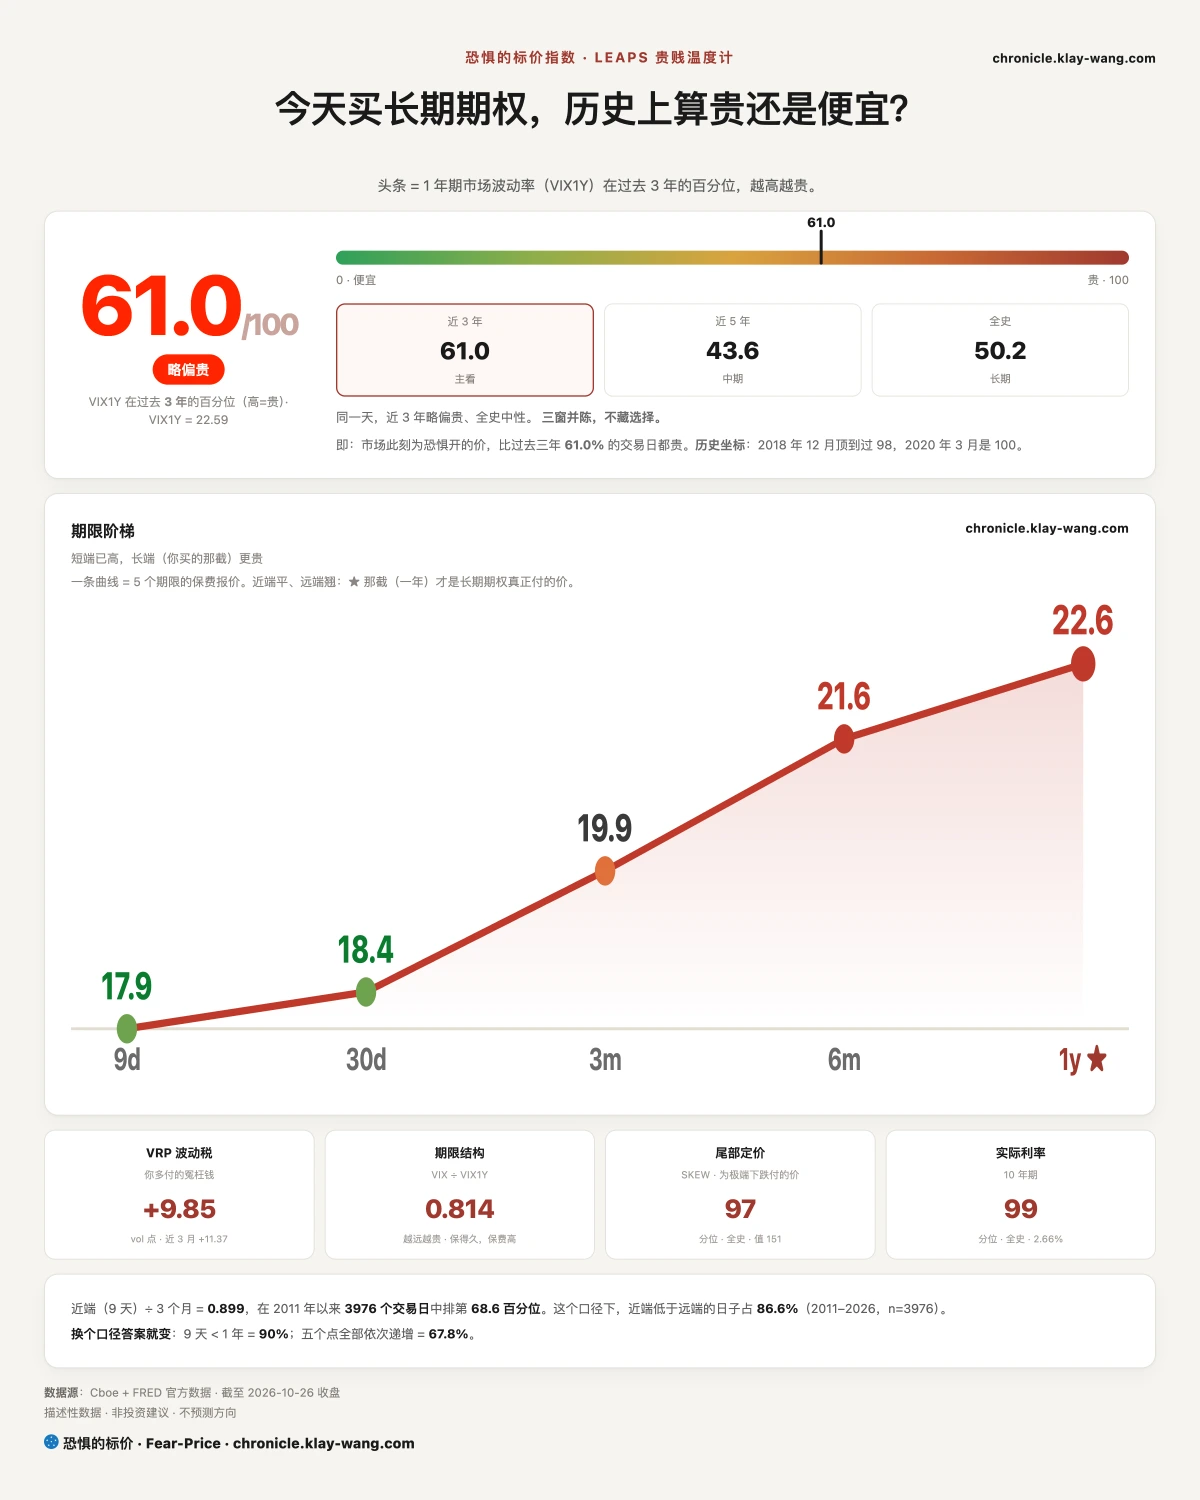
恐惧的标价指数(Fear-Price Index)· 2026-10-26 · 读数 61.0/100:一年期隐含波动率为 22.59%,处于近三年第 61.0 百分位;读数越高,历史上越贵。逐日台账与口径见 chronicle.klay-wang.com。转载注明:恐惧的标价指数 · Fear-Price。Daily ledger: chronicle.klay-wang.com.
恐惧的标价指数从上周五的 67.3 回落到 61.0,一年期隐含波动率从 22.82% 降到 22.59%。按期限看,9 天期的隐含波动率是 17.92%,一年期是 22.59%,期限越长越贵。期权买家没有在为接下来几周的急跌多付钱,他们更愿意为一年以后的不确定性付钱。
K 指数 1.472(盘尾临时值),高于上周五定稿的 1.182,上周五那期写的临时值 1.079 以定值为准。CNN 恐贪读数周一回升到 27.1,VIX 降到 18.39,越接近 1,说明越多人把悲观落实到花钱买保护上。恐贪读数不变的话,VIX 要升过 27.1,K 才会跌破 1,周一的 VIX 离那里还远。历次跌破之后市场怎么走,可以在 chronicle.klay-wang.com/kindex 逐次查。长期保险的分位在 chronicle.klay-wang.com/fear-price。
你手里如果是指数基金,为整个指数买下跌保险的价钱确实在降。恐惧的标价降到 61.0,指数期权在降价,Meta 的期权却在涨价。
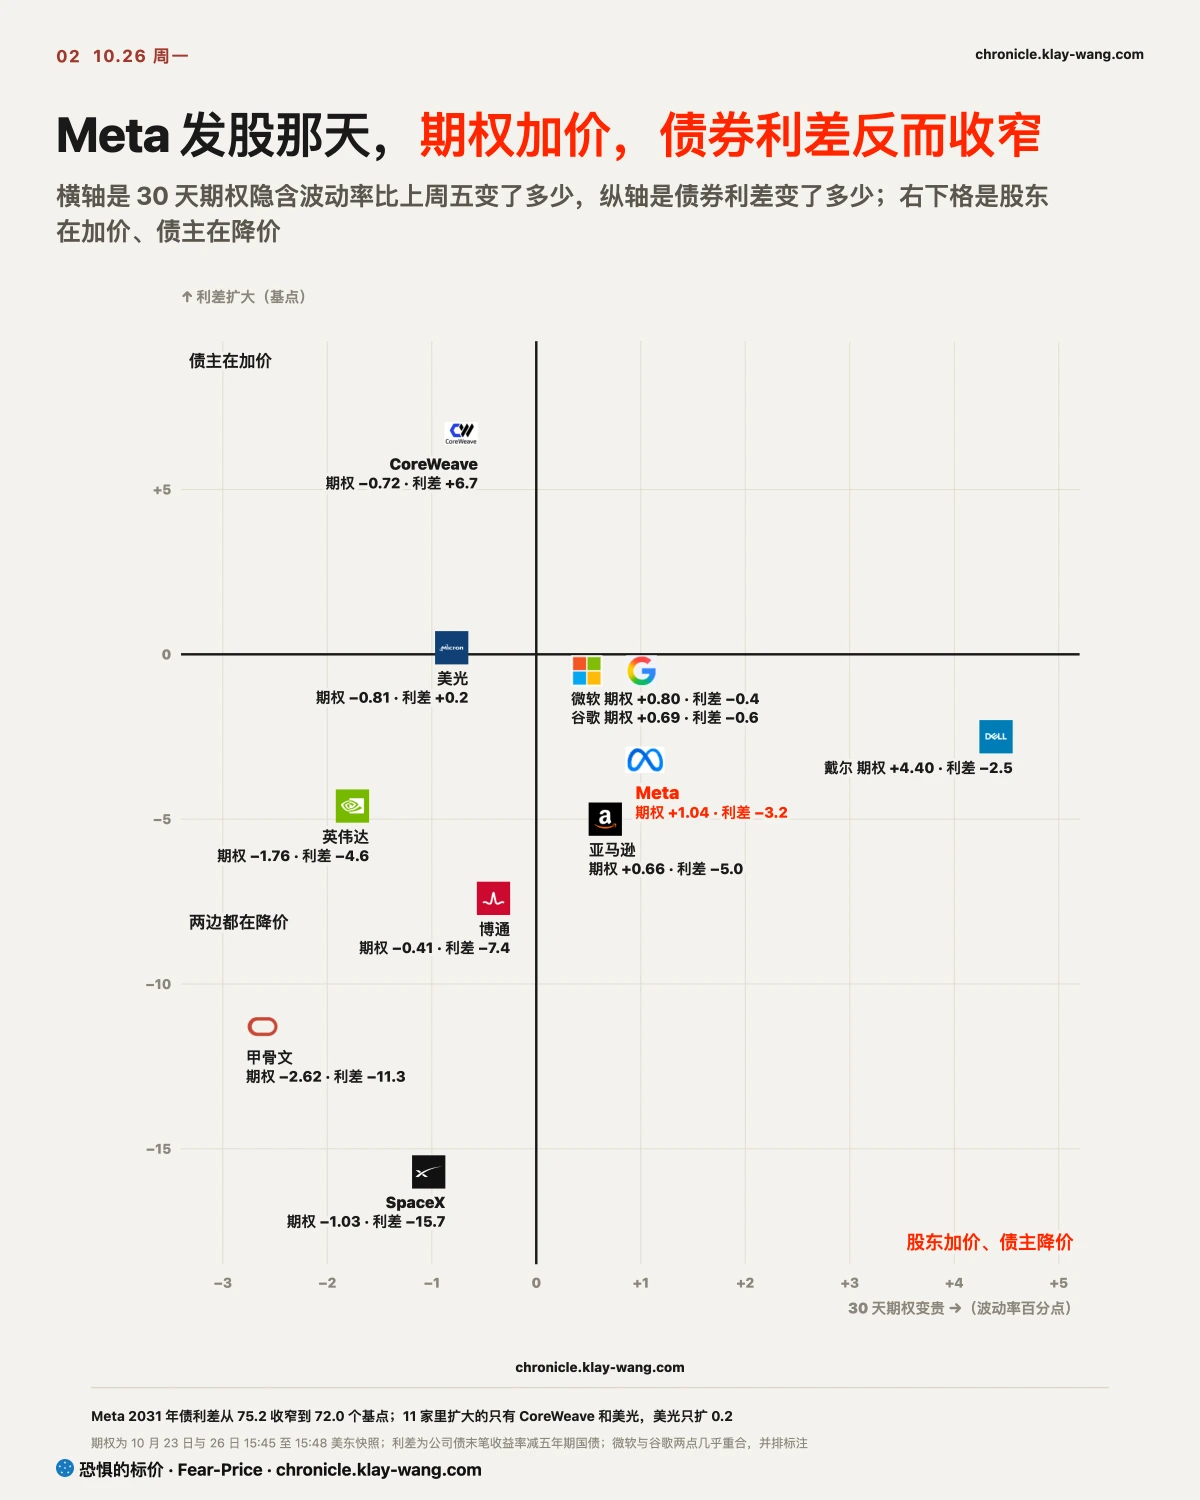
〔主线〕Meta 找股东要钱:股价和期权在加价,债券利差却在收窄
Meta 周一宣布,公开发行约 350 亿美元的股票。等没有投票权的 C 类股上市后(最早 2027 年一季度),它还要再开最多 600 亿美元按市价随时卖的发股计划。按周一收盘价粗算,350 亿美元全部折成普通股约等于总股本的 2.2%,950 亿美元全部发完约 5.9%。Meta 这次选择找股东要钱,没有再借债。
上周公布的三季报里,Meta 一个季度的资本开支 349.1 亿美元,比经营现金流 327.9 亿美元还多。9 月底的现金和有价证券 824.5 亿美元,与长期债务 809.2 亿美元几乎打平,再借钱,账上的现金就不够还债了。这些数字写在它自己的财务报表上,也解释了它为什么改用发股。公司如果出事,债主先拿回钱,股东最后才拿,所以股东多投进来的每一块钱,都让债主多一份保障。代价落在股东身上,今后每股能分到的利润会被摊薄。
Meta 股价周一跌 1.88%,从上周三收盘算起三天合计跌 9.60%。30 天期权的隐含波动率从 37.39% 升到 38.43%,同期纳指 100 ETF 的在降。2031 年到期的那只债券,相对五年期国债的利差从 75.2 收窄到 72.0 个基点。对你来说,Meta 的 AI 账单记在了股东头上,借钱给它的人反而更安心。
有债券成交的 14 家 AI 产业链公司里,12 家的利差周一在收窄,扩大的只有美光和 CoreWeave。美光只扩了 0.2 个基点,CoreWeave 还在 1000 个基点以上。CoreWeave 靠出租算力赚钱,自己的经营现金流不够,建数据中心只能借钱。SpaceX 刚完成 Apollo 牵头的 400 亿美元 GPU 融资,利差反而收窄。债券市场对 AI 产业链整体没有变得更苛刻,借钱更贵的是 CoreWeave 这种靠借钱建算力、自己赚钱不多的公司。
美东 16:16 收盘之后,美国银行、黑石、花旗和摩根士丹利联合宣布了一笔 630 亿美元的融资。做法是新设一家特殊目的公司,用这笔贷款买博通的 AI 加速器和网络设备,再租给 Anthropic 使用,2027 年开始供货。博通为其中第一顺位那部分贷款提供残值支持,芯片将来如果贬值,差额由博通补上。这样一来,Anthropic 不用自己掏钱买芯片,银行先借钱买下来租给它,万一芯片不值钱、贷款收不回,由博通来兜底。博通盘后涨了 1.31%,周一收盘时的期权和债券读数还没有反映这条消息。Meta 让股东出钱,SpaceX 找 Apollo 借钱,博通替买家的债主兜底,这是给 AI 筹钱的第三种办法。
〔期限〕下跌保险的需求没有消失,只是从整个市场挪到了财报和利率上
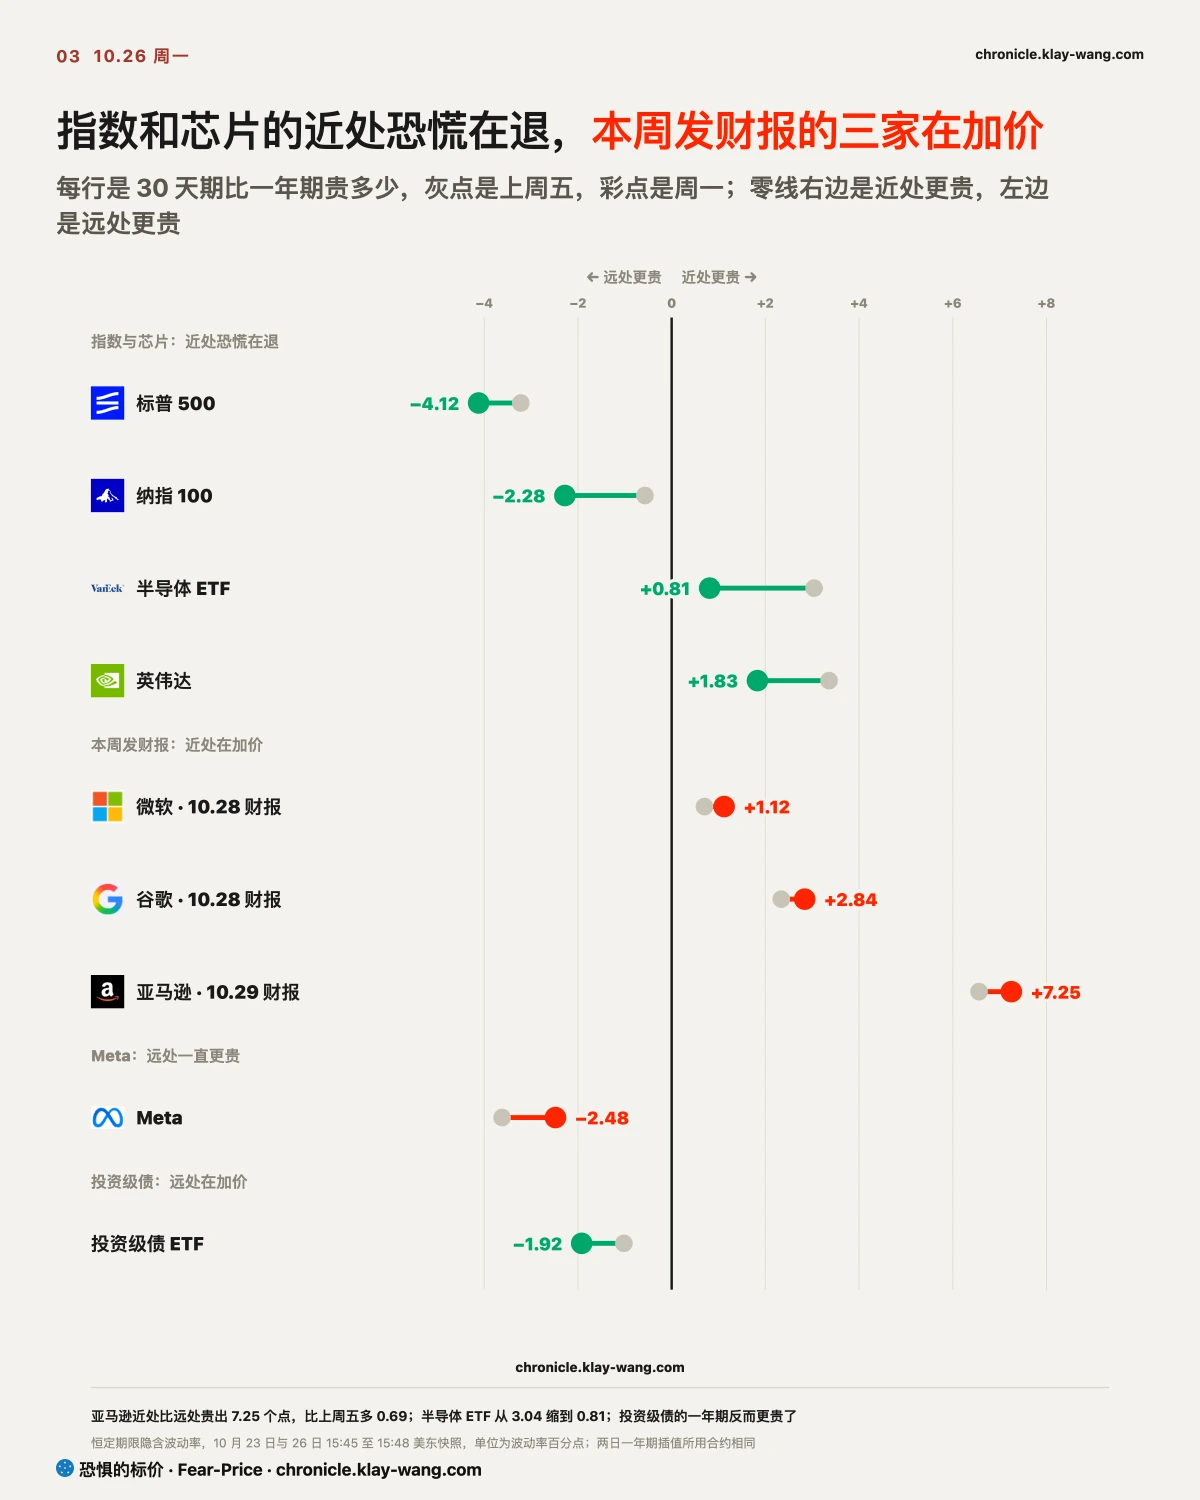
标普 500 ETF 的 30 天隐含波动率从 15.43% 降到 14.29%。半导体 ETF 的 30 天期比一年期贵出的部分,从 3.04 个点缩到 0.81 个点。同一天公开的 Anthropic 招股书显示,上半年收入 162.86 亿美元,经营现金流转正为 39 亿美元,芯片的最终买家有了一份能核对的收入账。上周四芯片急跌之后,期权买家为接下来一个月多付的那部分钱,到周一基本退回去了。
Meta 的期权正好相反,一年期 40.91% 比 30 天期 38.43% 还贵。资本开支能不能回本,要几年才见分晓,期权买家为 Meta 付的钱主要花在了远期上。
十年期国债收益率周一收在 5.00%,与上周五持平。MOVE 指数为 102.19,也就是衡量国债利率波动预期的指数,数字越高,说明交易员预期利率波动越大,它仍高于上周二的 95.94。投资级公司债 ETF 的一年期保险从 9.57% 升到 10.24%,30 天期却在降。股票投资者在减少下跌保险,债券投资者还在为利率可能大幅波动付钱。对手里有长期国债或债券基金的人来说,股市周一的平静没有传到债市。
周三美联储议息,11 月联邦基金期货的隐含利率只比 10 月高 2.25 个基点。如果市场确定周三加息 0.25 个百分点,两者要差 20 个基点以上,所以几乎没有人押这次加息。为股票买保护的钱在退,为利率买保护的钱没退,说明议息之前债券投资者还没放心。如果周三议息后 MOVE 回到 96 以下,债券市场的保险也跟着降价,这个读法就得改。
〔财报〕三家云厂商里,市场最放心微软,对亚马逊最没底
微软和谷歌 10 月 28 日发财报,亚马逊 10 月 29 日发。Meta 刚刚给出了先例:资本开支超过自己赚的现金,就得找股东或债主要钱。这三家的财报要回答的是同一个问题,自己赚的钱够不够付开支。
按上一季度(截至 6 月)的现金流量表,微软的资本开支 358 亿美元,比经营现金流 554.4 亿美元少。亚马逊的资本开支 542.1 亿美元,比经营现金流 453.9 亿美元多。谷歌的资本开支 449.2 亿美元,也比经营现金流 390.7 亿美元多。三家里只有微软,靠自己赚的钱就付得起开支。
亚马逊 30 天期比一年期贵出 7.25 个点,三家里最多,而且比上周五还在扩大;谷歌是 2.84 个点,微软只有 1.12 个点。从上周三收盘算起,亚马逊股价跌了 5.06%,谷歌跌了 5.37%,微软基本持平。微软的债券收益率比五年期国债还低 2.6 个基点,亚马逊和谷歌的利差在 57 个基点左右。期权、股价和债券给出的顺序一致:市场最放心微软,对亚马逊最没底,谷歌夹在中间。
按现金流的账,亚马逊的缺口最大,期权给它定的价并不过分。谷歌的股价离历史高点已经跌了 22.47%,三家里跌得最深,如果这次资本开支和现金流的差距不再扩大,它是三家里预期最低、最容易超出预期的一家。你手里有亚马逊的话,财报前买保护的价钱最贵,资本开支和现金流的差距能不能缩小,是这次财报最要紧的数字。
〔跨资产〕加密资产和高波动的券商股没跟着涨,钱只回到了有收入的公司
比特币现货 ETF 周一跌 1.61%,以太坊现货 ETF 跌 3.21%。Coinbase 跌 2.95%,Strategy 跌 4.24%。这些资产平时涨得比大盘多,市场整体愿意冒险的时候,它们通常领涨。周一芯片有 Anthropic 的收入数字撑着,加密资产没有类似的新消息,它们集体下跌,说明周一的钱只回到了能拿出收入数字的公司。
原油 ETF 跌 1.95%,黄金 ETF 涨 0.33%,美元 ETF 涨 0.17%,涨跌都不大,方向也和股票、利率对不上,大宗商品和汇率周一没有给出新方向。要是你在等市场重新愿意买高波动的资产再加仓,周一还看不到这一步。
〔远期〕Meta 2027 年 2 月的看涨期权成交放大,但方向要等明早的持仓
发股消息公布当天,Meta 两档远期看涨期权的成交突然放大。2027 年 2 月到期、行权价 780 美元的成交 12674 张,原有持仓只有 918 张。行权价 950 美元的成交 12064 张,原有持仓只有 134 张。两档成交量只差 610 张,更像同一笔交易的两条腿:买低的那档、卖高的那档,是押未来四个月涨过低档、但不指望超过高档。方向反过来,就是有人在卖这一段上涨。
只看成交量,分不出谁买谁卖,也分不出新开还是平仓。近月那边,Meta 30 天期的保险周一也在加价。远端这两档 2027 年 2 月到期的合约,要看明早交易所公布的结算持仓,也就是前一天收盘后还留在手里、过夜的合约数:780 那档不低于 7255 张、950 那档不低于 6166 张(各加上当天成交的一半),才说明仓位留了下来、是新开的。如果持仓没有增加,就是平仓或当天进出,有人押方向的读法就站不住。你手里有 Meta 的话,明早之前只能当作有人动了手。
〔回看〕六条旧判断:四条站得住,两条已经不稳
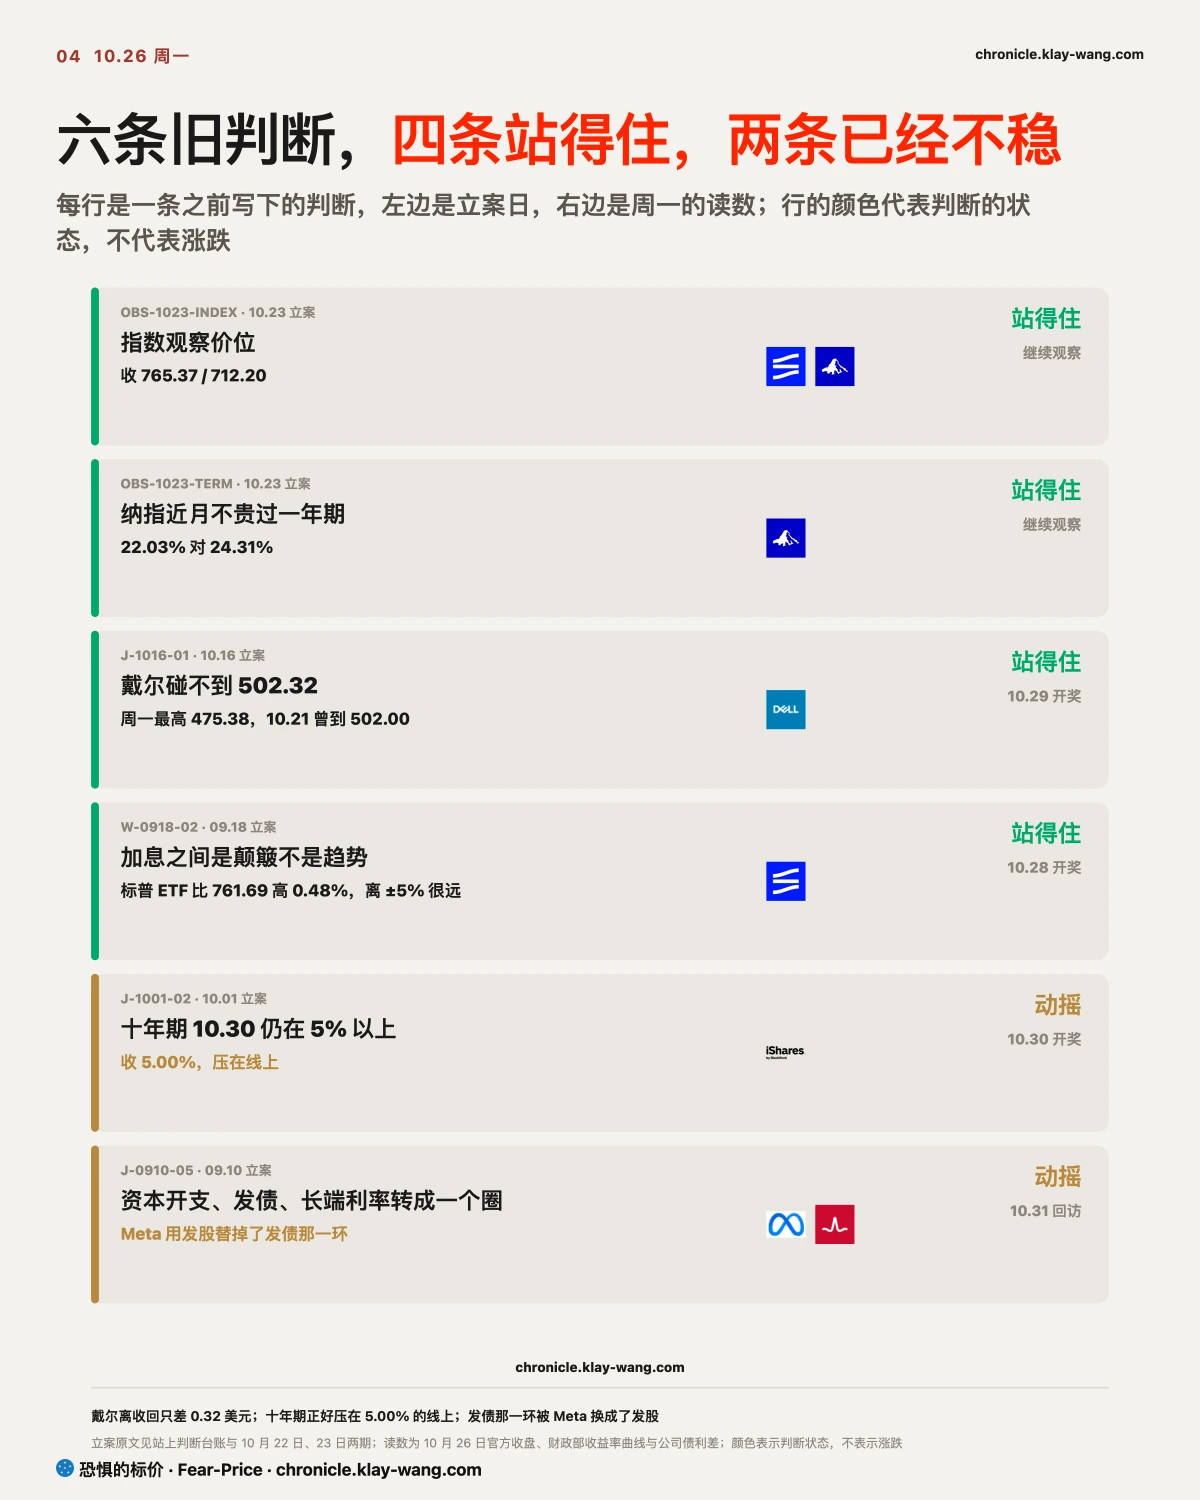
上周五写的两个价位都守住了,标普和纳指 ETF 都收在价位上方。纳指一个月期保险仍低于一年期,这次回调更像换仓,这两条说对了。你手里有指数基金的话,这两个价位仍是最近的参照。
戴尔那条要求 10 月 29 日前盘中碰不到 502.32,周一最高 475.38。但 10 月 21 日到过 502.00,只差 0.32 美元,一个月期保险周一又从 65.59% 升到 69.99%,还剩三个交易日,四条里这条最险。
9 月 18 日写的加息之间是颠簸、不是趋势,开奖线是标普 500 ETF 离 761.69 不超过 5%,周一只高出 0.48%,周三议息后开奖。
10 月 1 日写的十年期 10 月 30 日仍收在 5% 以上,周五开奖,周一收在 5.00%,正好压在线上,再降一个基点就收回。
9 月 10 日写的资本开支、发债、长端利率转成一个圈,10 月 31 日回访,发债那一环周一被 Meta 换成了发股,收回条件还没触发。英伟达、AMD、博通表示有意认购最多 50 亿美元 Meta 的股票(意向不具约束力)。一旦成交,钱从供应商回到客户那里,再回到供应商的订单里,圈换了一种转法。这两条本周都到期,都已经不如立案时稳。
〔往后看〕Meta 这笔账,先看利差会不会回到 75.2 以上
这只 2031 年到期的 Meta 债券,利差周一是 72.0 个基点,上周五是 75.2。我的判断是:到 11 月 20 日,这个利差不会回到 10 月 23 日的 75.2 个基点以上;如果回到,说明市场觉得 950 亿美元可能发不完、Meta 还得借钱,这个判断就站不住。
博通周一的利差是 110.4 个基点。替芯片残值兜底,是一笔要看芯片价格的或有负债,也就是将来可能要付、现在还没付的钱。债券市场如果认这笔账,博通的利差会扩大;如果利差继续收窄,说明债券投资者把它看成订单有了保障。你手里有博通或它的债,明天先看这个数。
C 类股按计划在 2027 年一季度开始交易,600 亿美元的随行就市发行才会启动,那时摊薄才真正落到股东头上。本周三家巨头的财报里,资本开支有没有跑得比经营现金流更快,决定下一家会不会也走上发股这条路。
这对你手里的票意味着什么
整个指数的保险在降价,本周发财报的几家在加价,长期利率停在原地不动。你手里拿的东西不同,要看的读数也不同:
持有标普 500 或纳指 100 ETF:整个指数的保险在降价,760 和 700 两个价位守住了。但本周三家巨头的财报和周三议息都在两天里,30 天保险便宜不等于这两天没事。
持有 Meta:摊薄的账由你来付,债主比你安全。先看明早那两档 2027 年 2 月看涨期权的持仓,再看利差会不会回到 75.2 个基点以上。
持有亚马逊、谷歌或微软:财报前期权最贵的是亚马逊,最便宜的是微软。看财报时先看资本开支和经营现金流的差距,这个差距决定它要不要像 Meta 一样找外面要钱。
持有芯片和存储:大客户筹到了钱,订单更有着落,Anthropic 的收入账也给了需求一个能核对的数字。但供应商反过来认购客户的股票、替客户的债主兜底,这部分钱和风险最后都会回到自己身上,读财报时要把它和外部需求分开看。
持有借钱建算力的公司,或者手里有长债:CoreWeave 的利差还在 1000 个基点以上,十年期停在 5.00%,投资级债的一年期保险在加价。这类资产的借钱成本和价格波动,没有跟着股票一起降下来。
今天值得带走的三句话
- Meta 用发股给 AI 筹钱,没有再借债,股价和期权替股东加了价,债券利差反而收窄,这笔账记在股东身上。
- 整个指数的保险在降价,下跌保险的需求挪到了本周三家云厂商的财报上,期权对亚马逊最没底、对微软最放心,债券投资者还在为利率波动付钱。
- 判断能不能延续,看两个数:明早 Meta 远期看涨期权的持仓,和 11 月 20 日前 Meta 利差会不会回到 75.2 个基点以上。
本站不提供投资建议,不预测方向,不做择时。