神奇!三个市场给 Google,Amazon,微软三家云厂商排了同一张名次? · 10.26-10.30
三行速览:期权按信任程度给财报定价,我们押它定错了
- 期权给微软财报留的波动只有 5.09%,给亚马逊的是 7.54%,价格是按市场对两家的信任程度排的。
- 我们押微软财报后动得比期权给的多,亚马逊动得比期权给的少,谷歌财报后的表现好过微软。
- 周三美联储议息,12 月加息已经定价约 82%,上周三以来这个概率跟着科技股涨跌在变。
恐惧的标价 59.3:整个市场的保险继续降价,贵的是财报周的单只股票
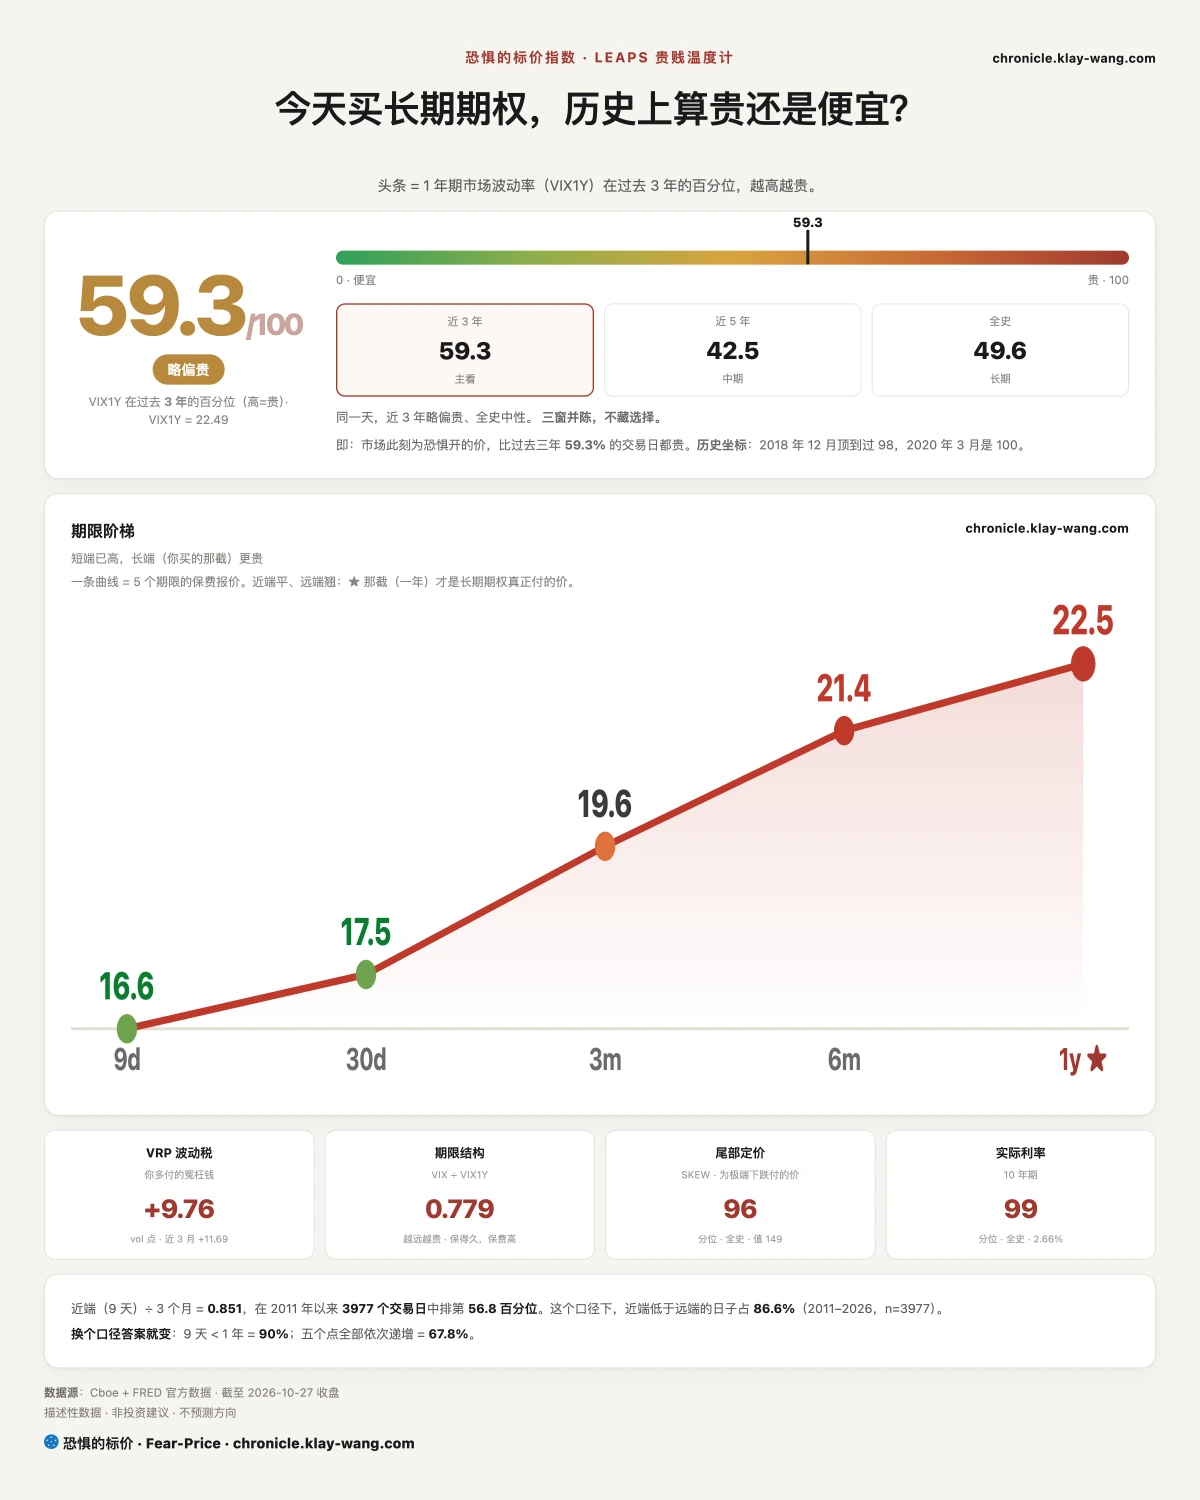
恐惧的标价指数(Fear-Price Index)· 2026-10-27 · 读数 59.3/100:一年期隐含波动率为 22.49%,处于近三年第 59.3 百分位;读数越高,历史上越贵。逐日台账与口径见 chronicle.klay-wang.com。转载注明:恐惧的标价指数 · Fear-Price。Daily ledger: chronicle.klay-wang.com.
恐惧的标价指数从周一的 61.0 降到 59.3,VIX 从 18.39 降到 17.52。K 指数 1.918(周二盘尾临时值),高于周一定稿的 1.622,CNN 恐贪读数从 29.8 升到 33.6。越接近 1,说明越多人把担忧落实到买保护上,周二离 1 更远了;恐贪读数不变的话,VIX 要升过 33.6,K 才会跌破 1。历次 K 跌破 1 之后市场怎么走,可以在 chronicle.klay-wang.com/kindex 逐次查,长期保险的分位在 chronicle.klay-wang.com/fear-price。标普 500 ETF 到 11 月 6 日的期权只给上下 1.92% 的波动,同一段时间里微软、谷歌、亚马逊各自要发财报,整个指数的保险却在降价,更像是在押三家财报结果各走各的,互相抵消,不押整个指数大涨或大跌。恐惧的标价降到 59.3,指数的保险在降价,财报股的保险却在加价。你手里如果是指数基金,买下跌保险的价钱还在降。
〔主线〕三个市场给三家云厂商排了同一张名次,名次没排错,只是已经全部标进了价格
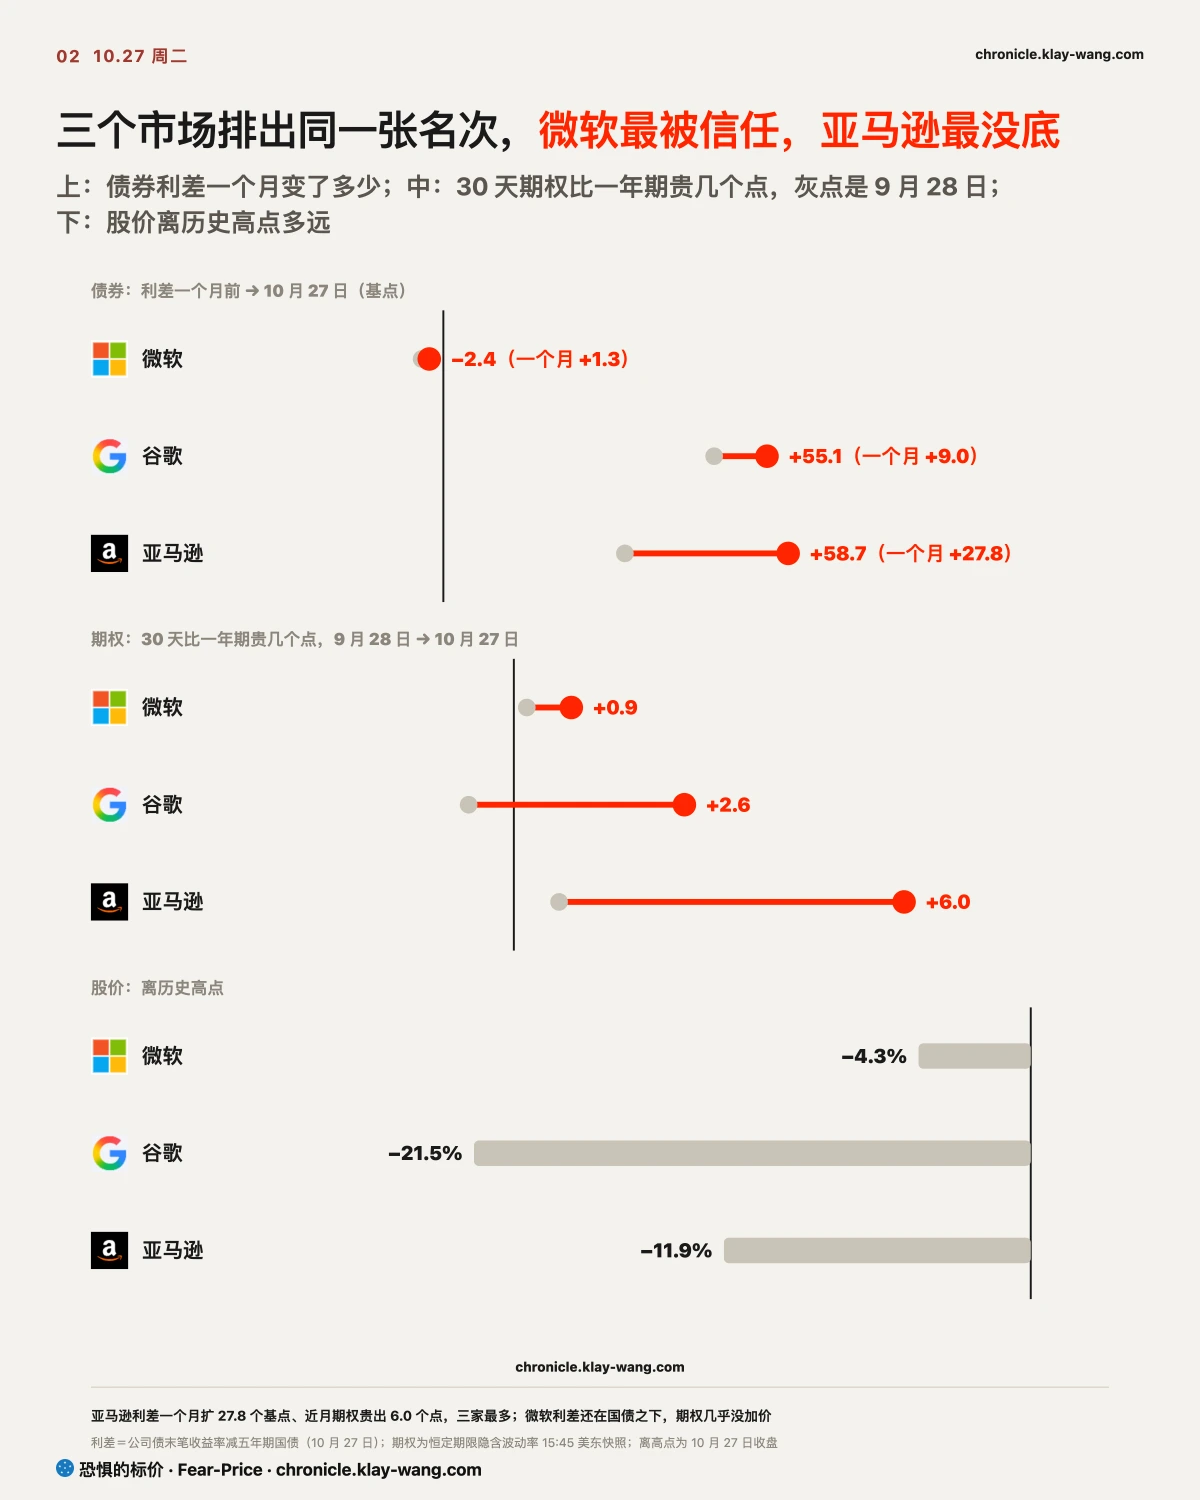
微软和谷歌 10 月 28 日盘后发财报,亚马逊 10 月 29 日盘后发。我们长期从期权、利率、信用这几个角度追踪每家公司和它们的股票。先看债券端,微软 2030 年到期的债券,收益率是 4.80%,比五年期国债还低 2.4 个基点,一个月只变了 1.3 个基点;谷歌的是 5.37%,利差 55.1 个基点,一个月走阔 9.0 个基点;亚马逊的是 5.41%,利差 58.7 个基点,一个月走阔 27.8 个基点,三家里扩得最多。三家同样发债借钱,微软的债主要的利息比借钱给美国政府还少,借钱给亚马逊的人这个月在多要补偿。所以债市已经通过利差明确表了态:对三家眼下财务状况的放心程度,微软第一,谷歌第二,亚马逊第三。
再看期权这边,微软 30 天期隐含波动率是 32.48%,只比一年期高 0.9 个点,财报几乎没有让近月期权加价;谷歌是 37.65%,高 2.6 个点;亚马逊是 43.32%,高 6.0 个点,一个月前只高 0.7 个点,周二盘前期权价格处在过去一年的第 97.6 百分位。最后看正股的股价,微软离历史高点只差 4.3%,亚马逊差 11.9%,谷歌差 21.5%。三个市场各算各的账,给出的顺序完全一样:微软最被信任,亚马逊最没底,谷歌的股价跌得最深。
这张座次表,背后是上一季度的现金流量表。微软的资本开支 358 亿美元,比经营现金流 554.4 亿美元少,靠自己赚的钱就付得起;亚马逊的资本开支 542.1 亿美元,比经营现金流 453.9 亿美元多 88.2 亿美元;谷歌的资本开支 449.2 亿美元,也比经营现金流 390.7 亿美元多。名次排得有道理,问题在于它已经全部标进了价格。期权卖方按信任程度收保险费,被信任的那家保险费收得最少,最没底的那家收得最多,而财报后股价真正动多少,取决于结果离价格里原有的估计有多远,跟信任程度没有直接关系。
〔微软〕上次财报后涨了 15.51%,这次押的是波动幅度,不押方向
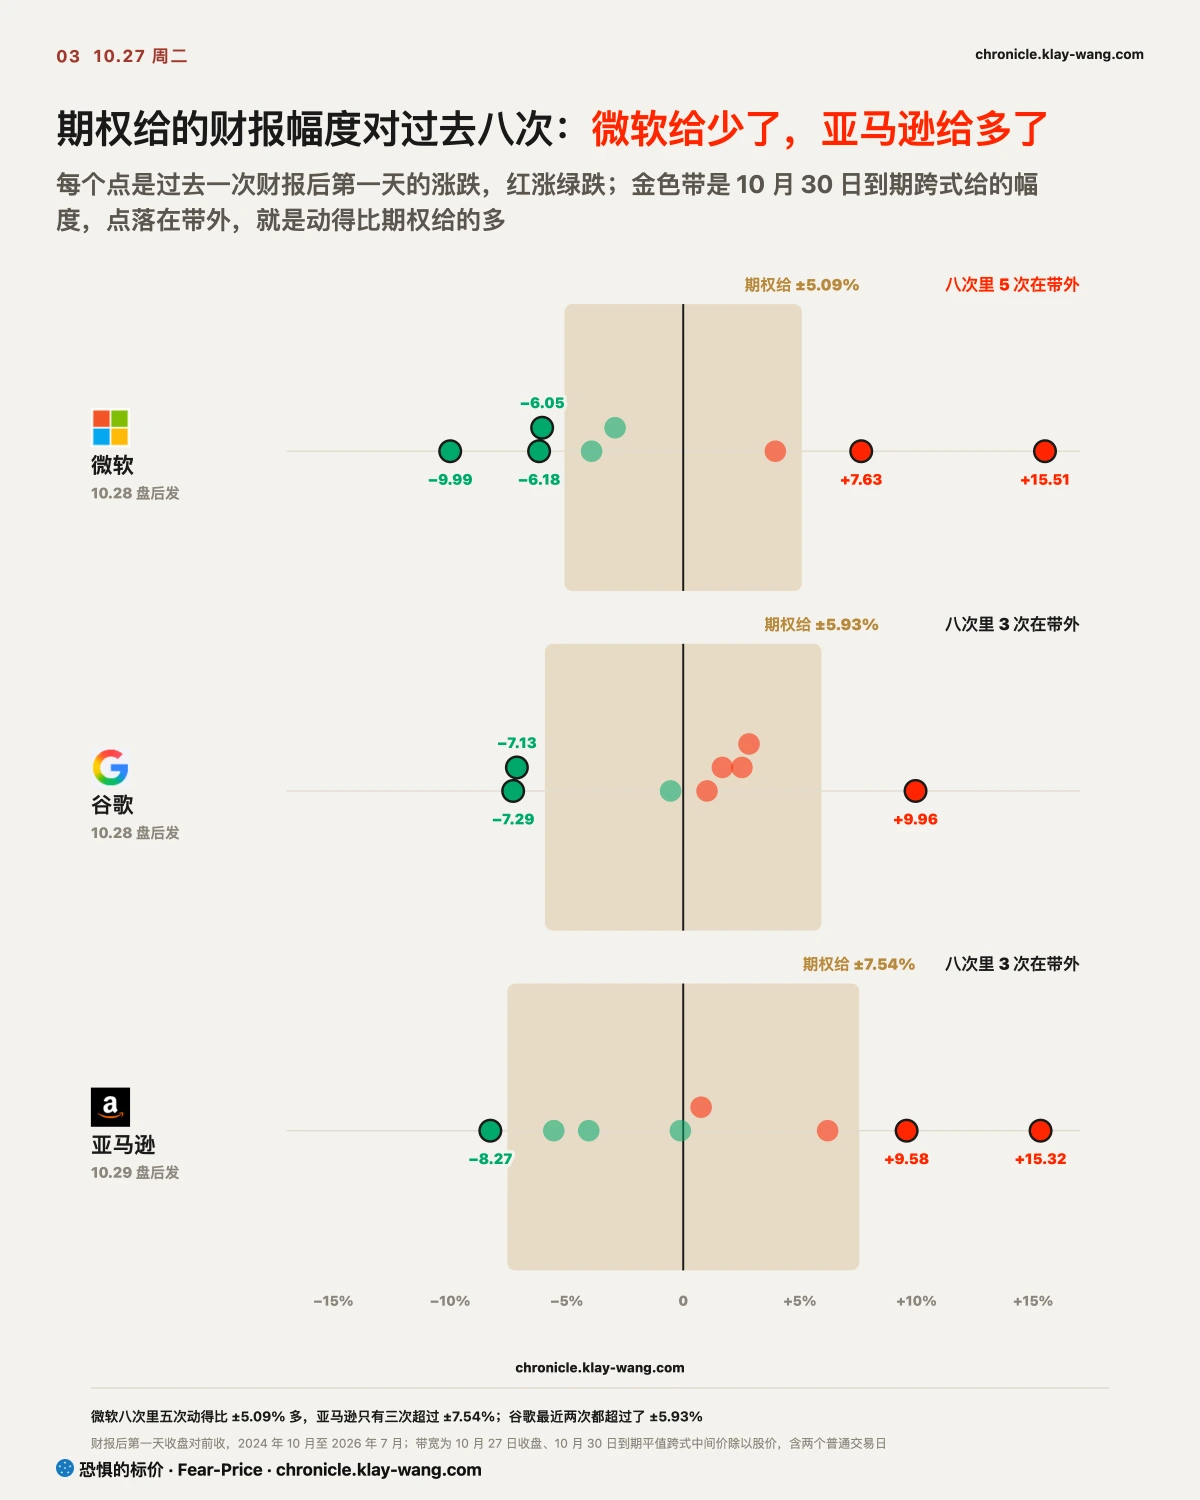
市场对微软这次财报的预期写在期权价格里。微软 7 月 30 日财报公布后单日涨了 15.51%,现在股价 531.33 美元,离历史高点只差 4.3%。10 月 30 日到期的平值跨式收盘价 27.05 美元,也就是期权侧给微软这一周的波动幅度是 5.09%,就是上下波动 5.09%。平值跨式就是同时买一张看涨、一张看跌,行权价贴着现价,股价往哪边动得多都赚钱,动得不够,这笔钱到期归零。这 5.09% 里还包括 10 月 28 日和 10 月 30 日两个普通交易日,按一年期隐含波动率把这两天扣掉,期权给财报那一天本身的幅度只有约 4.57%。
过去八次财报后的第一个交易日,微软有五次单日涨跌超过 5.09%,最大的两次是 2026 年 1 月 29 日跌 9.99% 和 7 月 30 日涨 15.51%,八次里五次是跌,三次是涨。一家公司越被当成避风港,买它的人越集中,期权卖方越觉得它不会出事,保险费就收得越低;可一旦财报里有一个数字和高预期对不上,集中持有的人同时调仓,波动反而更大。
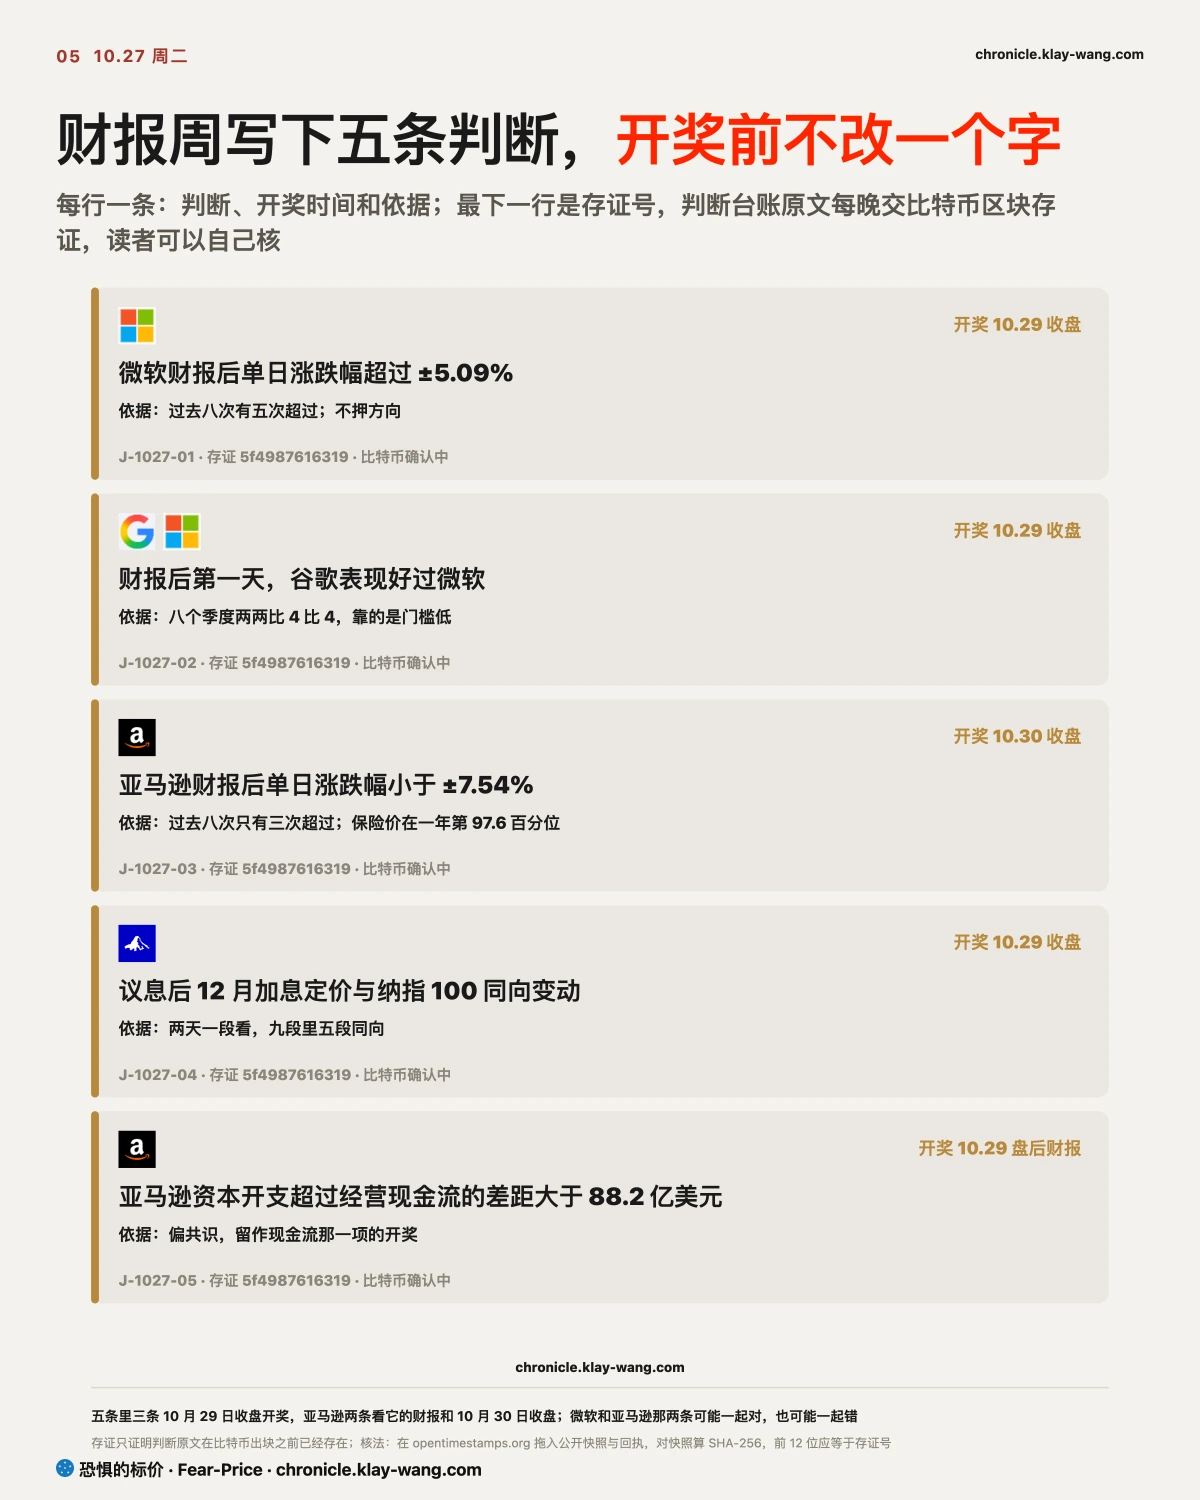
我们不主张大家单押财报方向,一念天堂一念地狱。我们根据盘面自己的判断是,微软 10 月 29 日收盘相对 10 月 28 日收盘的涨跌幅绝对值大于 5.09%;如果小于等于 5.09%,这条判断就收回。微软的财报保险是三家里最便宜的,只有 5.09%。
〔谷歌〕超预期的幅度决定不了股价,谷歌的门槛比微软低
谷歌近五个季度的营收全部超过市场预期,过去八次财报后的股价反应从跌 7.29% 到涨 9.96% 都有,超预期是常态,股价看的是超预期以外的东西。按 10 月 19 日的数据,谷歌的市盈率约 16 倍,比过去三年 99.6% 的时间都便宜,股价离历史高点差 21.5%。上一季度资本开支比经营现金流多 58.5 亿美元,市场在确认谷歌花在 AI 上的钱回不回得来。市场对谷歌这次财报的要求已经很低,资本开支和现金流的差距只要不再扩大,应该就算过关。所以我和身边手里有谷歌的朋友说:谷歌这次财报值得关注,先看这个差距,营收超预期多少反而是次要的。
周二收盘后,甲骨文和谷歌宣布 2027 年起在甲骨文云上提供谷歌的 AI 芯片 TPU;另据报道,OpenAI 计划购买谷歌的 AI 芯片,谷歌夜盘涨 1.5%。芯片有了新的客户,花在 AI 上的资本开支就多了一条营收来源,谷歌的门槛在财报前一晚被抬高了一点;下面那条判断按 10 月 28 日收盘算起,夜盘涨幅不计在内。
期权侧给谷歌这一周的波动幅度是 5.93%,就是上下波动 5.93%。谷歌最近两次财报后分别涨了 9.96% 和跌了 7.13%,都超过这个幅度,它的波动特征已经变了。微软和谷歌同一晚发财报,一家要求高,一家要求低。同样水平的财报,要求低的那家股价反应更好。所以谷歌这边,我们自己的判断是:10 月 29 日单日,谷歌的涨跌幅好于微软;如果谷歌小于等于微软,就算我们判断失误。这一条要说清楚基准率:过去八个季度两家财报后的单日表现两两比较,四次谷歌好、四次微软好,五五开,依据只是两家的门槛高低不同。
〔亚马逊〕保险已经买满,押它动得比期权给的少
亚马逊 10 月 30 日到期的平值跨式收盘价 19.08 美元,也就是期权侧给亚马逊这一周的波动幅度是 7.54%,就是上下波动 7.54%;扣掉两个普通交易日,财报当天本身约 7.06%,是三家里最高的。过去八次财报后,亚马逊单日涨跌超过 7.54% 的只有三次:2025 年 8 月 1 日跌 8.27%,2025 年 10 月 31 日涨 9.58%,2026 年 7 月 31 日涨 15.32%。期权价格处在过去一年的第 97.6 百分位,债券利差一个月走阔 27.8 个基点,愿意为亚马逊财报付高价买保险的人已经付过了,这份不确定性已经全部标进价格。所以亚马逊的股东现在再追着买财报保险,付的价钱比过去一年里 97% 的日子都高。
我们对亚马逊的判断是:10 月 30 日收盘相对 10 月 29 日收盘的涨跌幅,绝对值小于 7.54%;如果大于等于 7.54%,就算我们判断失误。它和微软那条是同一个看法的两面,期权按信任程度定价,没有按真实波动定价,所以两条可能一起对,也可能一起错。另外还有一条判断:亚马逊本季资本开支超过经营现金流的差距继续扩大,超过上季的 88.2 亿美元。这是周一那期定下的最要紧的数字,市场大体也这么预期,信息量低,留作现金流那一项的开奖。
〔议息〕12 月加息押了八成,这个概率只跟着科技股变,周三下午和当晚开的是同一张奖
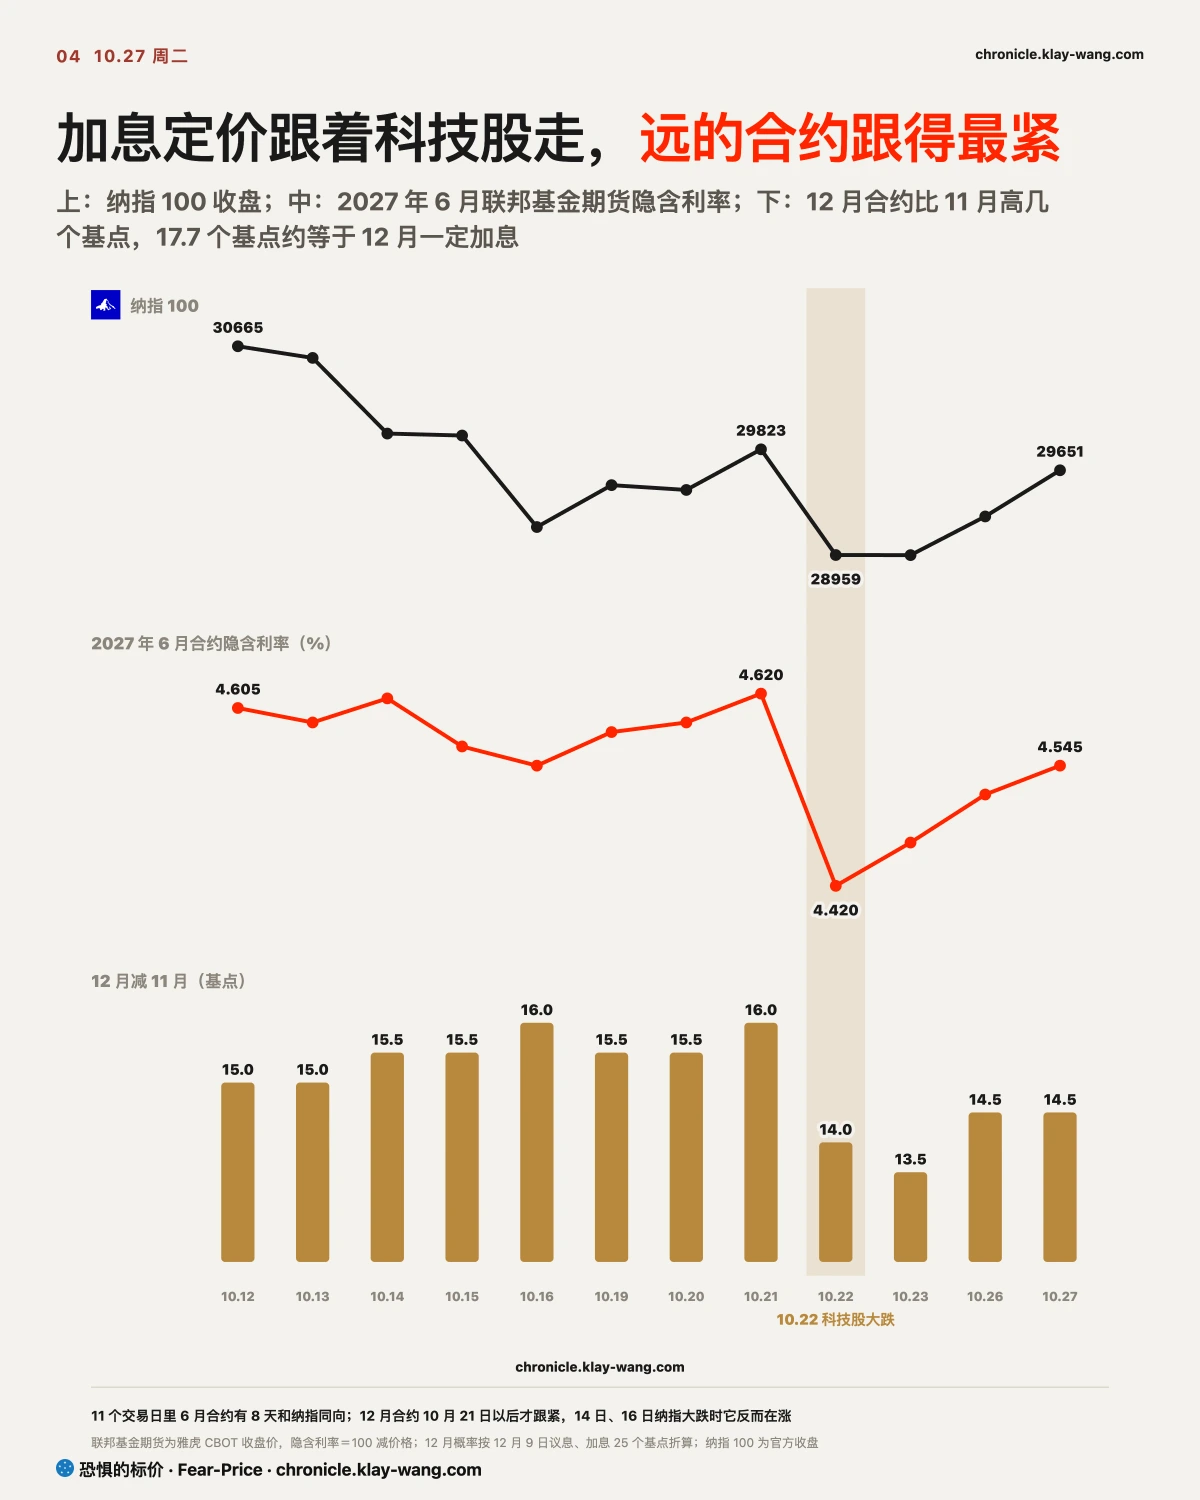
周三下午 2 点美联储公布议息结果。11 月联邦基金期货隐含利率 3.900%,几乎没有人押这次加息;12 月合约 4.045%,比 11 月高 14.5 个基点,按 12 月 9 日议息、加息 0.25 个百分点折算,12 月加息的概率约 82%。10 月 12 日以来这个差在 13.5 到 16 个基点之间,最低的两天是 10 月 22 日科技股大跌那天和第二天。2027 年 6 月合约在 10 月 21 日是 4.620%,10 月 22 日科技股大跌那天降到 4.420%,同一天两年期国债收益率从 4.81% 降到 4.65%,是今年最大的单日降幅;之后科技股反弹,6 月合约回到 10 月 27 日的 4.545%,降下去的部分收回一半多。
跟科技股走得最紧的是更远的合约:10 月 12 日以来 11 个交易日里,2027 年 6 月合约有 8 天和纳指 100 同向,科技股一跌就少押加息,一涨又押回来。12 月合约只在 10 月 21 日以后跟得紧,10 月 14 日和 16 日纳指跌了 2% 以上,它反而在涨。10 月 22 日那期写过,科技股抛售让市场重新估计经济增长,增长估计一降,美联储继续加息的理由就弱一些,加息的定价也跟着降。周三下午议息,当晚微软和谷歌发财报,两件事落在同一个晚上:财报差、科技股跌,利率会往下走,替股票垫一下;财报好、美联储又给 12 月加息背书,最受伤的是靠借钱扩产的那一串公司。
所以关于这次议息,我们的判断是:美联储这次不会加息;从 10 月 27 日到 10 月 29 日收盘,12 月与 11 月合约的隐含利率差会和纳指 100 同向变动,如果反向或者利差不变,就算看错了。这条要说明基准率:10 月 12 日以来按两天一段看,12 月合约和纳指同向的只有九段里的五段,我们押的是最近这一周的联动会延续到议息后。十年期国债收益率 4.99%,衡量国债利率波动预期的 MOVE 指数从 102.19 降到 97.87,债券市场在议息前比周一放松了一些。有长债的朋友,周三晚上的财报和下午的议息一样要紧。
〔镜像〕存储两家都超预期却一涨一跌,海力士的利润就是云厂商的账单
希捷周二盘后公布的季度营收 42.33 亿美元,同比增长 61%,调整后每股收益 7.68 美元,都超过市场预期,下季度营收指引 47 亿到 49 亿美元,也高于预期,盘后股价却一度跌 8.6%(据 Benzinga)。
SK 海力士在韩国 10 月 28 日早上公布营收 104.6 万亿韩元、营业利润 83.3 万亿韩元,营业利润率 80%,两项都超过市场预期;净利润 39.8 万亿韩元,受 11.6 万亿韩元汇兑损失拖累,低于市场一致预期的 59.66 万亿韩元。美国上市的 SKHY 美东 21 点 43 分夜盘涨 6.8%,美光夜盘涨 3.1%。两家的营收都超预期,股价一跌一涨,超预期本身决定不了方向,这和三家云厂商是同一个道理。
海力士这份财报同时是三家云厂商的一张账单。海力士说已经和包括全球大型云厂商在内的 14 家主要客户签了长期供应协议,锁定了 2027 年和 2028 年一半以上的产能,价格在约定区间里随行情调整,2027 年自己的资本开支也会比今年大幅增加,供不应求会持续到 2030 年。云厂商买的存储大多记在资本开支里,海力士 80% 的营业利润率,有一部分来自云厂商付的存储钱。海力士还说主要客户的 AI 收入和现金流会改善、投资负担会减轻,这是供应商对客户的判断,要等三家自己的现金流量表来核对;亚马逊资本开支超过经营现金流的差距继续扩大那条判断,存储涨价是把它往扩大方向推的一股力量。
周二新云和服务器股领涨,CoreWeave 涨 7.94%。它的利差从周一的 1054.3 降到 1000.0 个基点,一个月仍走阔 181.4 个基点;30 天期隐含波动率比一年期高 18.1 个点,一个月前还低 5.6 个点。股价在反弹,债券只修复了一小部分,期权还在为近一个月加价。
〔回看〕三条旧判断:戴尔那条已经站不住,十年期那条落到线下
10 月 16 日立的戴尔那条要求 10 月 29 日前盘中碰不到 502.32,周二戴尔涨 7.47%,盘中最高 507.39,已经触到收回条件,这条判断错了,10 月 29 日正式记为收回。
9 月 18 日写的加息之间是颠簸、不是趋势,开奖线是标普 500 ETF 离 761.69 不超过 5%,周二收 769.66,只高出 1.05%,周三议息后开奖。
10 月 1 日写的十年期 10 月 30 日仍收在 5% 以上,周二收 4.99%,已经落到线下一个基点,周五开奖。
这对你手里的票意味着什么
三家的期权价格已经把市场的信任程度标满,财报后谁动得多,看的是结果离原有的估计有多远:
持有微软:期权给的财报波动是三家里最小的 5.09%,过去八次有五次超过它。财报前保险最便宜,如果你想防财报后一次大跌,这是三家里最便宜的保护。
持有亚马逊:保险费处在一年里第 97.6 百分位,财报前买保护最贵。过去八次只有三次超过期权给的 7.54%,财报前追着买保险,多半是付了高价。
持有谷歌:市盈率接近三年最低,市场的要求最低,资本开支和现金流的差距不再扩大就算过关,按门槛算,它是三家里最容易超出预期的一家。
持有借钱建算力的公司或者长债:CoreWeave 的利差一个月走阔 181.4 个基点,股价反弹只带动债券修复了一小部分。周三美联储如果给 12 月加息背书,借钱扩产的公司利息负担最重。
今天值得带走的三句话
- 债券、期权和股价把微软排成最安全、亚马逊排成最没底,期权按这个名次收保险费,微软的财报保险收得最少,亚马逊收得最多。
- 我们押这张名次定价定错了:微软财报后动得比 5.09% 多,亚马逊动得比 7.54% 少,谷歌门槛最低,财报后表现好过微软。
- 12 月加息的概率这一周跟着科技股变,周三下午议息、当晚财报,五条判断里三条看 10 月 29 日收盘,亚马逊两条看它的财报和 10 月 30 日收盘。
本站不提供投资建议,不预测方向,不做择时。