Google 跌倒,微软吃饱? · 10.26-10.30
三行速览:云收入都在涨,设备款多久回来才是分水岭
- 微软付完当季现金设备款后还剩 186.3 亿美元,谷歌却出现 91.0 亿美元缺口。两家云业务都赚钱,现金回收的速度已经分开。
- 微软可以在 Azure、办公软件和开发工具之间调配同一批服务器,还能先租后付;谷歌既出租云算力,也销售自研 TPU 芯片系统,备货会更早占用现金。
- 微软盘后上涨 2.90%,谷歌下跌约 10%。市场奖励的是更快的现金回收,而不只是更高的收入增速。
恐惧的标价:大盘保险在降价,财报股仍要多付保险费
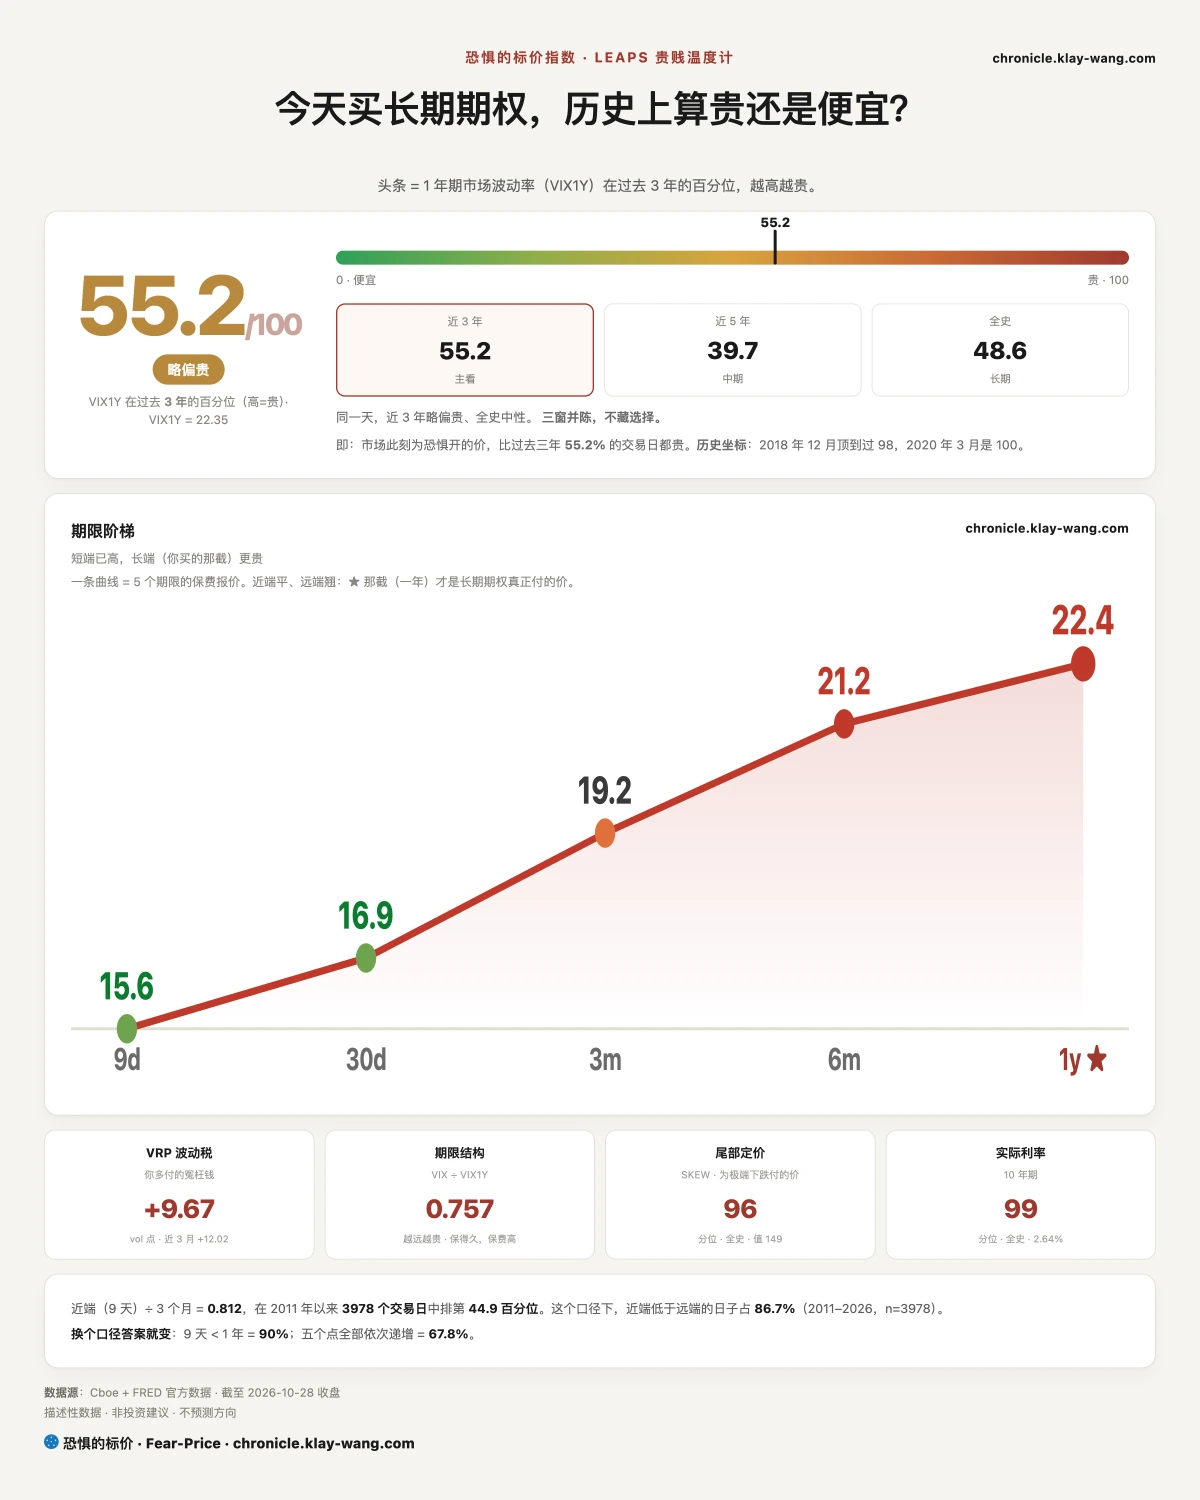
恐惧的标价指数(Fear-Price Index)· 2026.10.28 · 55.2/100:一年期保险费处于近三年中段;读数越高,历史上越贵。逐日台账与口径见 chronicle.klay-wang.com。转载注明:恐惧的标价指数 · Fear-Price。
恐惧的标价从 59.3 降到 55.2,VIX 从 17.52 降到 16.91。长期保险和短期波动率一起回落,市场为大盘下跌支付的保费继续变便宜。
周三,标普 500 ETF 上涨 0.34%,纳指 100 ETF 上涨 0.60%,成分股涨跌却接近对半。指数继续走高,普通股票没有一起跟上,买盘仍集中在少数权重股。
K 指数升至 2.12,周二定稿值为 1.877。这个指标比较市场口头上的悲观和真正花钱买下跌保险的程度,越接近 1,说明两者越接近。周三读数继续远离临界值,大盘保护并没有被抢购。
〔主线〕收入都在涨,区别在设备款多久能收回来
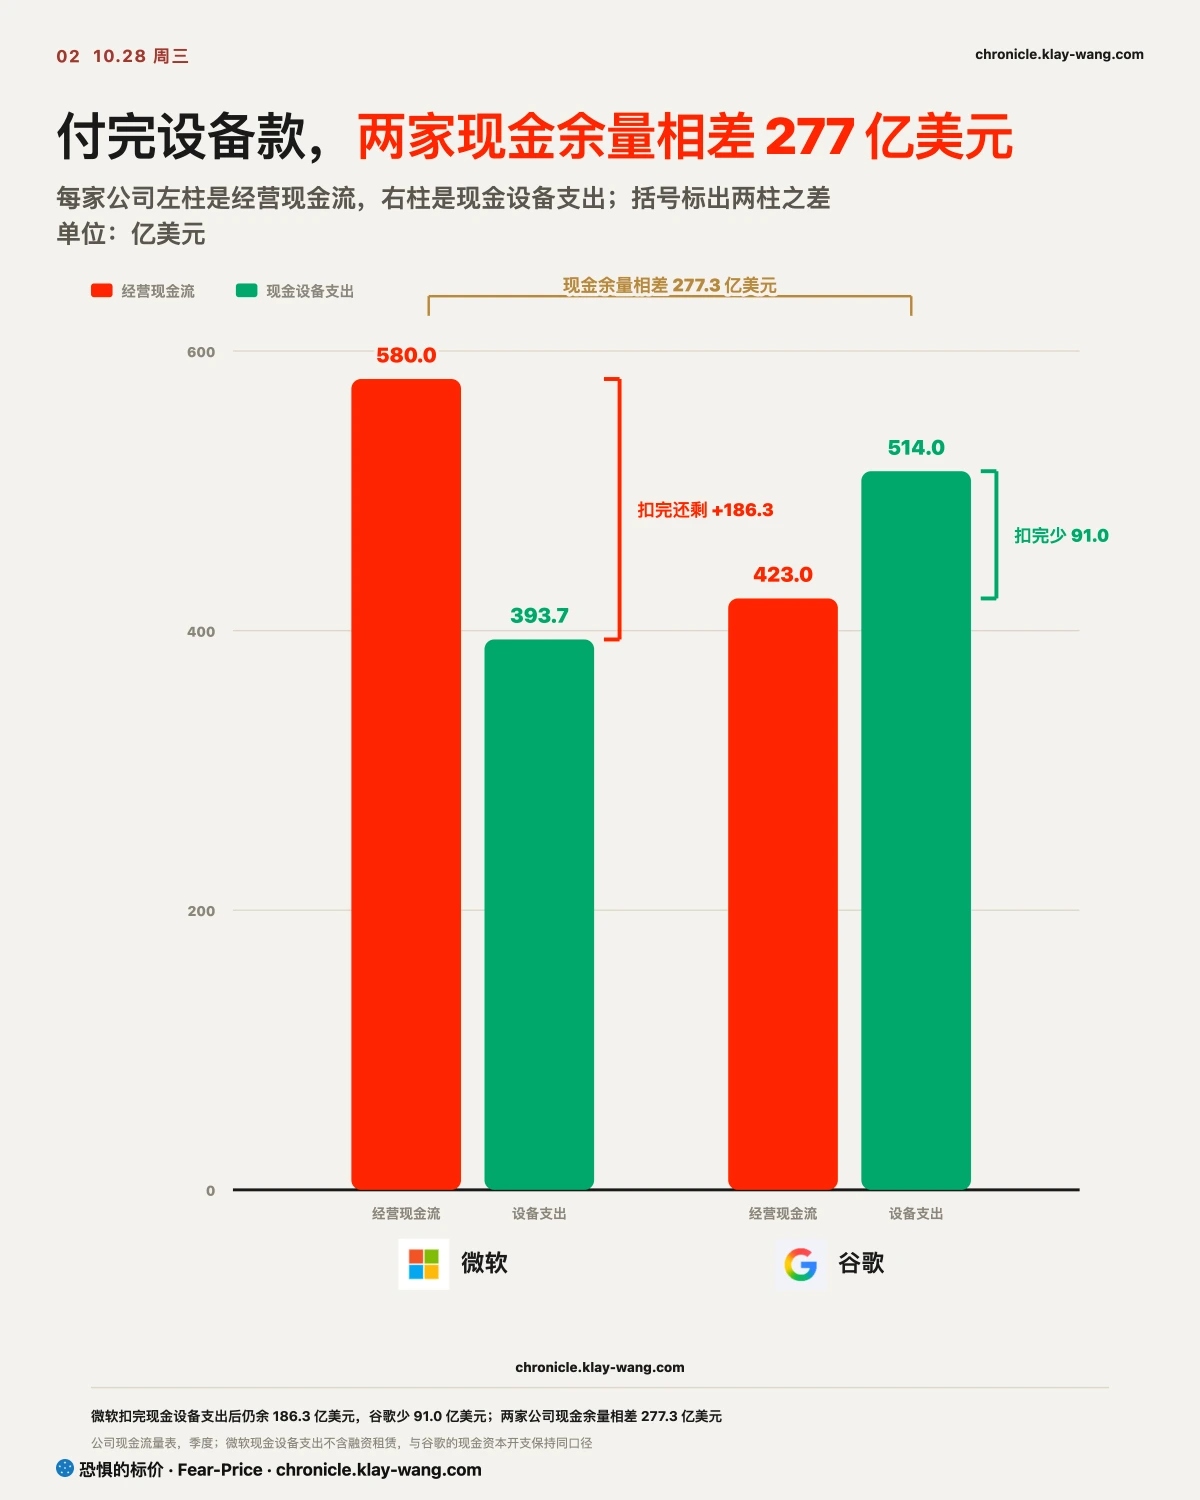
盘后两家公布最新财报,微软上涨 2.90%,谷歌下跌约 10%。两家云业务都在赚钱,股价却走向相反方向。从盘面和发布会看,市场已经越过收入增速,开始比较每一美元设备投入多久能变回现金。微软得到的奖励,是它目前把扩建支出转回现金的路径更清楚。
微软付完当季现金设备款后,还剩 186.3 亿美元。它把 Azure、人工智能基础设施、办公软件和开发工具放在同一报告分部。所谓共用一池算力,就是这些产品可以调配同一批服务器,把设备优先给订单更急、回报更高的业务。商业订单同比下降 12%,管理层同时说明,上年大合同抬高了比较基数,客户需求仍高于现有供给。计入租赁后的资本开支为 452 亿美元,租赁就是先用设备,以后分期付款;它让今天的现金流更好看,也把租金、利息和负债留给未来,账单后移了,但并没有消失。
谷歌付完当季现金设备款后出现 91.0 亿美元缺口。三季度搜索广告增长 12%,但 AI 模式每次查询带来的广告收入仍低于传统搜索。另一边,谷歌正把长期自用和云端出租的 TPU,进一步变成对外销售的整套系统。Apple 已用 TPU 训练基础模型,Meta 与谷歌共同开发 TorchTPU;Oracle 和 Crux AI 也签了交付合作,使用 TPU 的客户已接近 100 家。合同签下后,谷歌先采购零部件、建立库存,交付并开票后才能收回现金。欧盟罚款又在本季支出,股权投资价格下跌则压低每股收益。谷歌正在从高现金的广告平台,变成广告、云服务和整套人工智能系统并行的公司,91 亿美元缺口对应的是一条更重资产的增长路径。
微软本季折旧同比增加 56%,谷歌增加 49%,谷歌云业务营业利润率为 36.2%。折旧就是把设备款分几年计入成本,设备投入使用后才逐步压到利润表。今天的资本开支会变成明后年的固定成本,所以下一季最值得盯的是折旧增速能否低于云收入增速,以及谷歌云利润率能否在折旧上升后守住。
财报前,谷歌市盈率约为 16 倍,股价离高点约 21.5%,较低估值仍未挡住盘后下跌。市场当前给出的判断很清楚:微软已经证明扩建后还能留下现金,谷歌还要用 TPU 交付、搜索变现和云利润率证明设备能够赚钱。如果谷歌后续库存回落、经营现金流转正,同时云利润率在折旧上升后仍能守住,这个判断就站不住。
〔期权〕微软一个月保险接近一年期,新云公司明显更贵
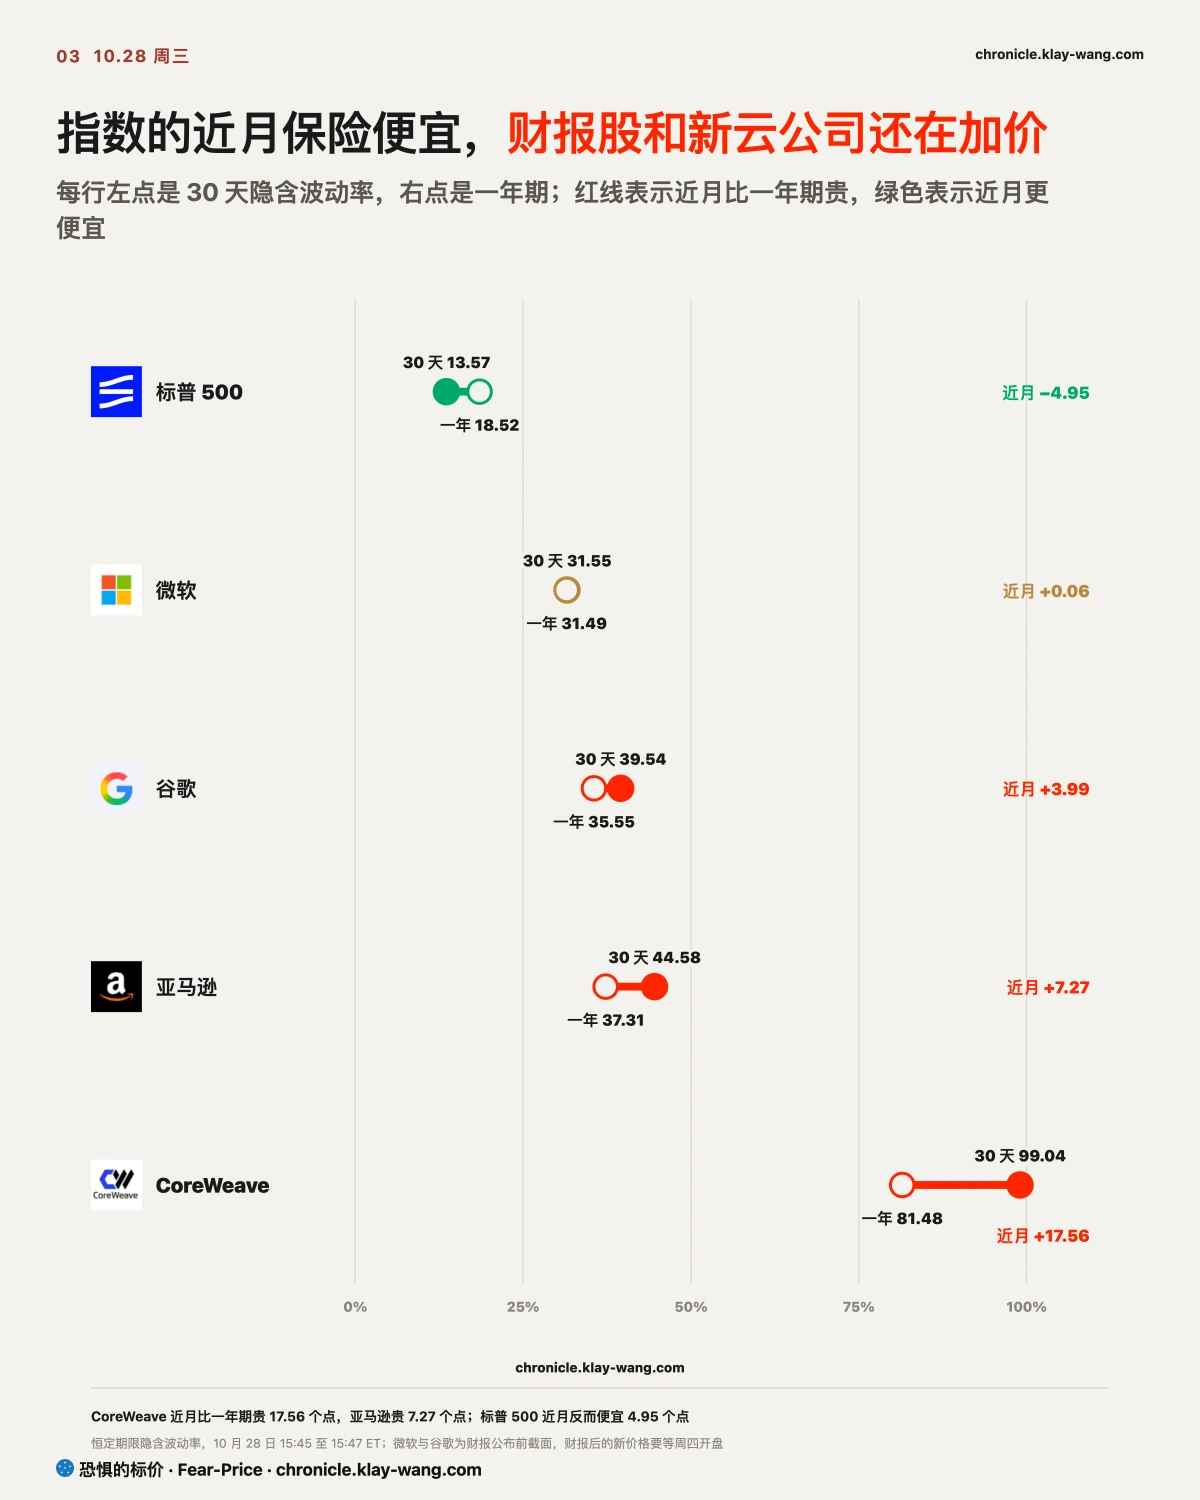
财报公布前,微软近月只比一年期贵 0.06 个波动率点,谷歌贵 3.99 个点,亚马逊贵 7.27 个点。近月比一年期多出来的部分,可以理解为市场对未来几周额外收取的保险费。这个价差把额外保费集中在结果公布前后的一个月,价格越高,等待结果的成本越高。
微软盘后收盘上涨 2.90%,仍低于原判断设定的 5.09% 结算线;谷歌盘后跌幅则超过财报前同时买入平值看涨和看跌期权所预留的幅度。盘后价格已经显示两项判断的进度,原判断仍按 10 月 29 日正式收盘结算。
CoreWeave 近月比一年期贵 17.56 个点,Nebius 贵 10.10 个点,戴尔贵 7.58 个点。它们既要买设备又要持续融资,近期能否按时交付、能否拿到资金更难判断,所以近月保险费也更高。市场愿意等它们成长,却要为最近一个月的交付和融资多收保险费。最近一个月的保险费最高,说明交付是否按时、融资是否到位,都会先在这段时间接受检验。次晨持仓和后续融资会继续给出答案。
〔供应链〕客户的资本开支,先变成供应商收入
微软和谷歌本季现金设备投入合计超过 900 亿美元,钱已经出现在三类供应商的报表里。SK 海力士的长期协议覆盖 2027 至 2028 年一半以上产能,Vertiv 的有机订单同比翻倍。希捷则创下公司最高自由现金流并继续还债。它们分别靠长期合约、数据中心供电与制冷订单、存储供给纪律,把云厂商的扩建变成收入和现金。供应商先拿订单,云厂商后摊折旧、租赁和利息,股东最后看还能剩多少。
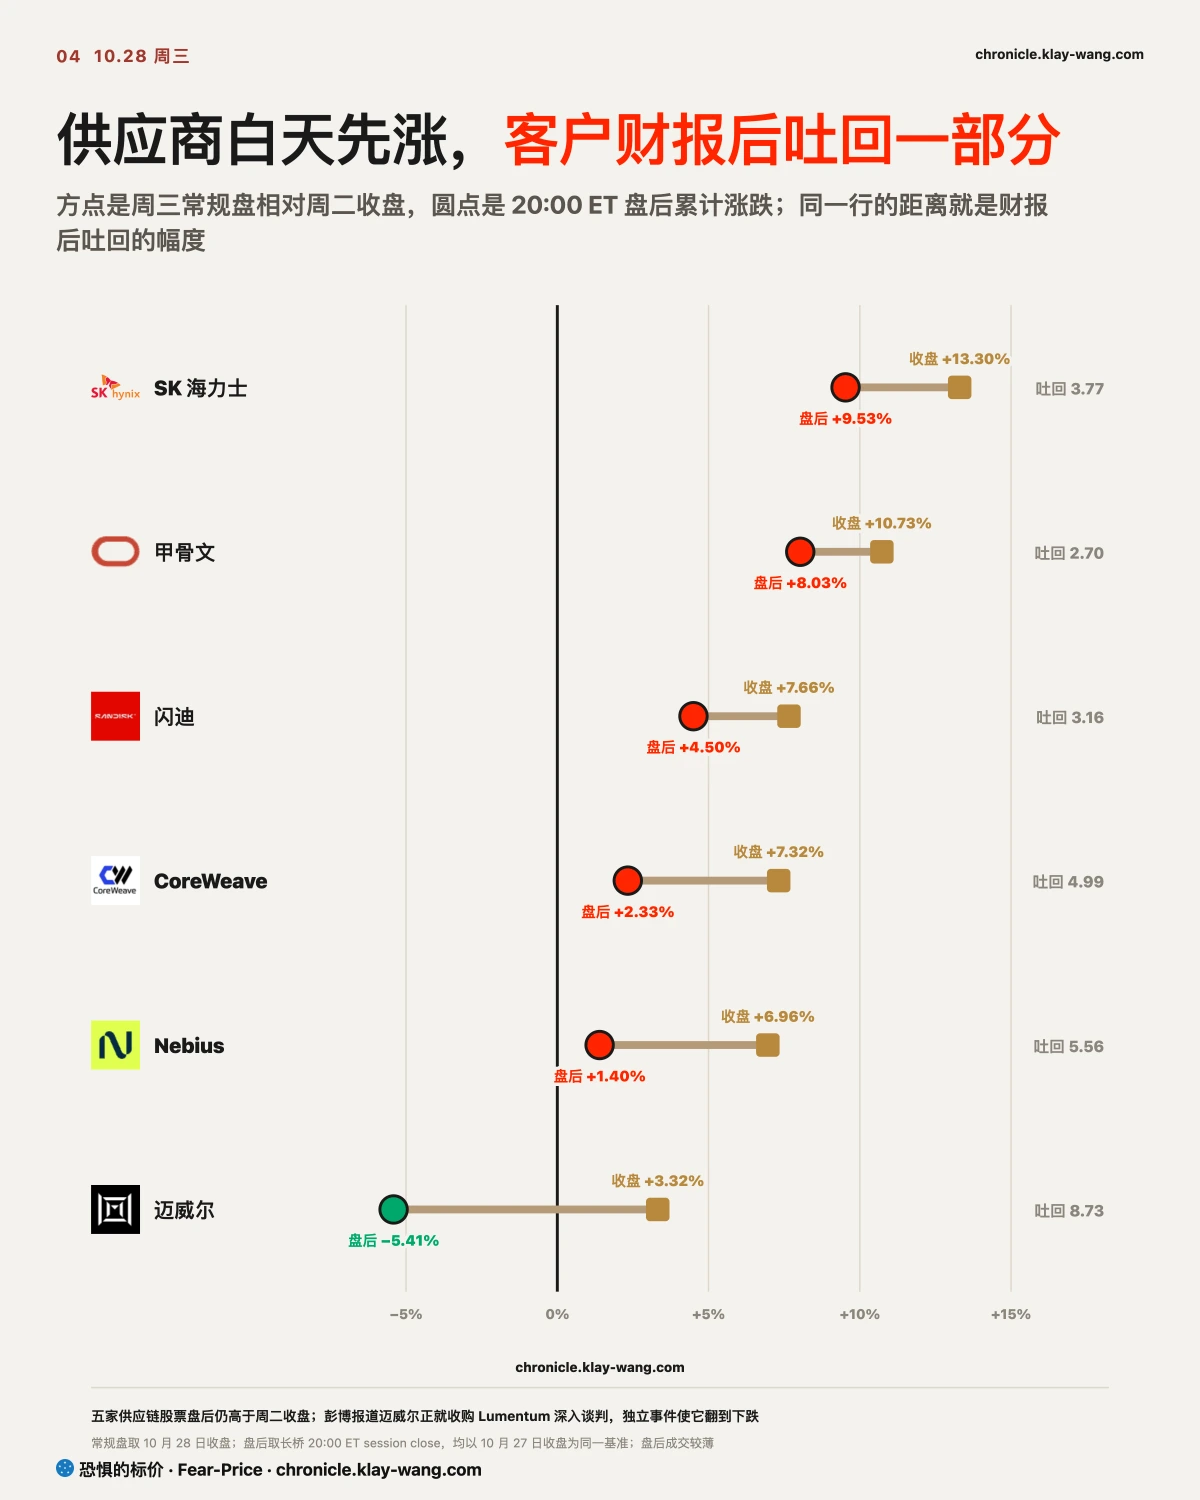
客户财报公布后,Nebius 和 CoreWeave 吐回了更多常规盘涨幅。订单没有因此消失,但依赖少数大客户、同时需要外部融资的公司,更容易先受客户收紧开支的影响。供应商订单能撑多久,最后仍取决于云厂商能否把新增算力卖出去并按时付款。
迈威尔盘后由涨转跌,随后有报道称公司正就收购 Lumentum 深入谈判,尚未达成最终协议。收购谈判还要回答钱从哪里来、业务如何合并。股价由涨转跌,说明投资者目前没有为这笔交易加分;价格、融资方式和整合计划将决定市场最终如何定价。
〔利率与信用〕债权人关心能否付息,股东关心扩建后还剩多少
美联储如约没有加息,目标区间维持 3.75% 至 4.00%,长期国债 ETF 当天下跌了 0.78%。政策利率没有再上调,长期国债价格却继续下跌,说明长端利率没有跟着变便宜。公司现在花钱、几年后才赚钱,利率越高,那些未来利润折到今天就越不值钱,资本开支多久能收回也就更重要。
谷歌股票盘后跌近 10%,债券利差仍低于 40 个基点,过去一个月还在收窄。债券持有人先看公司能否按时付息还本,股东拿的是设备款与利息付完以后剩下的利润。债券市场仍认可谷歌的偿付能力;股票市场争的是新增资本最后能赚多少。
Alphabet 同季发行普通股净募资约 124 亿美元,又发行无担保票据净募资约 287 亿美元。公司把用途列为一般公司用途,报表上的资金来源已经从经营现金流扩展到新股和债务。新增股票会摊薄每股权益,新增债务会增加利息和到期还款;债市愿意接下扩建账单,股东则要求 Google 更快证明这些设备能够赚钱。
甲骨文与 CoreWeave 的债券利差更宽,过去一个月也继续走阔。债券利差变宽,等于公司借钱要多付利息;收入可以随订单上升,融资成本却会决定最后能给股东留下多少。供应商股票上涨和债券利差走阔可以同时出现:股票投资者看订单,债券投资者看公司有没有钱按时付本息。
〔开奖〕SPY 没走出单边,旧判断正式成立
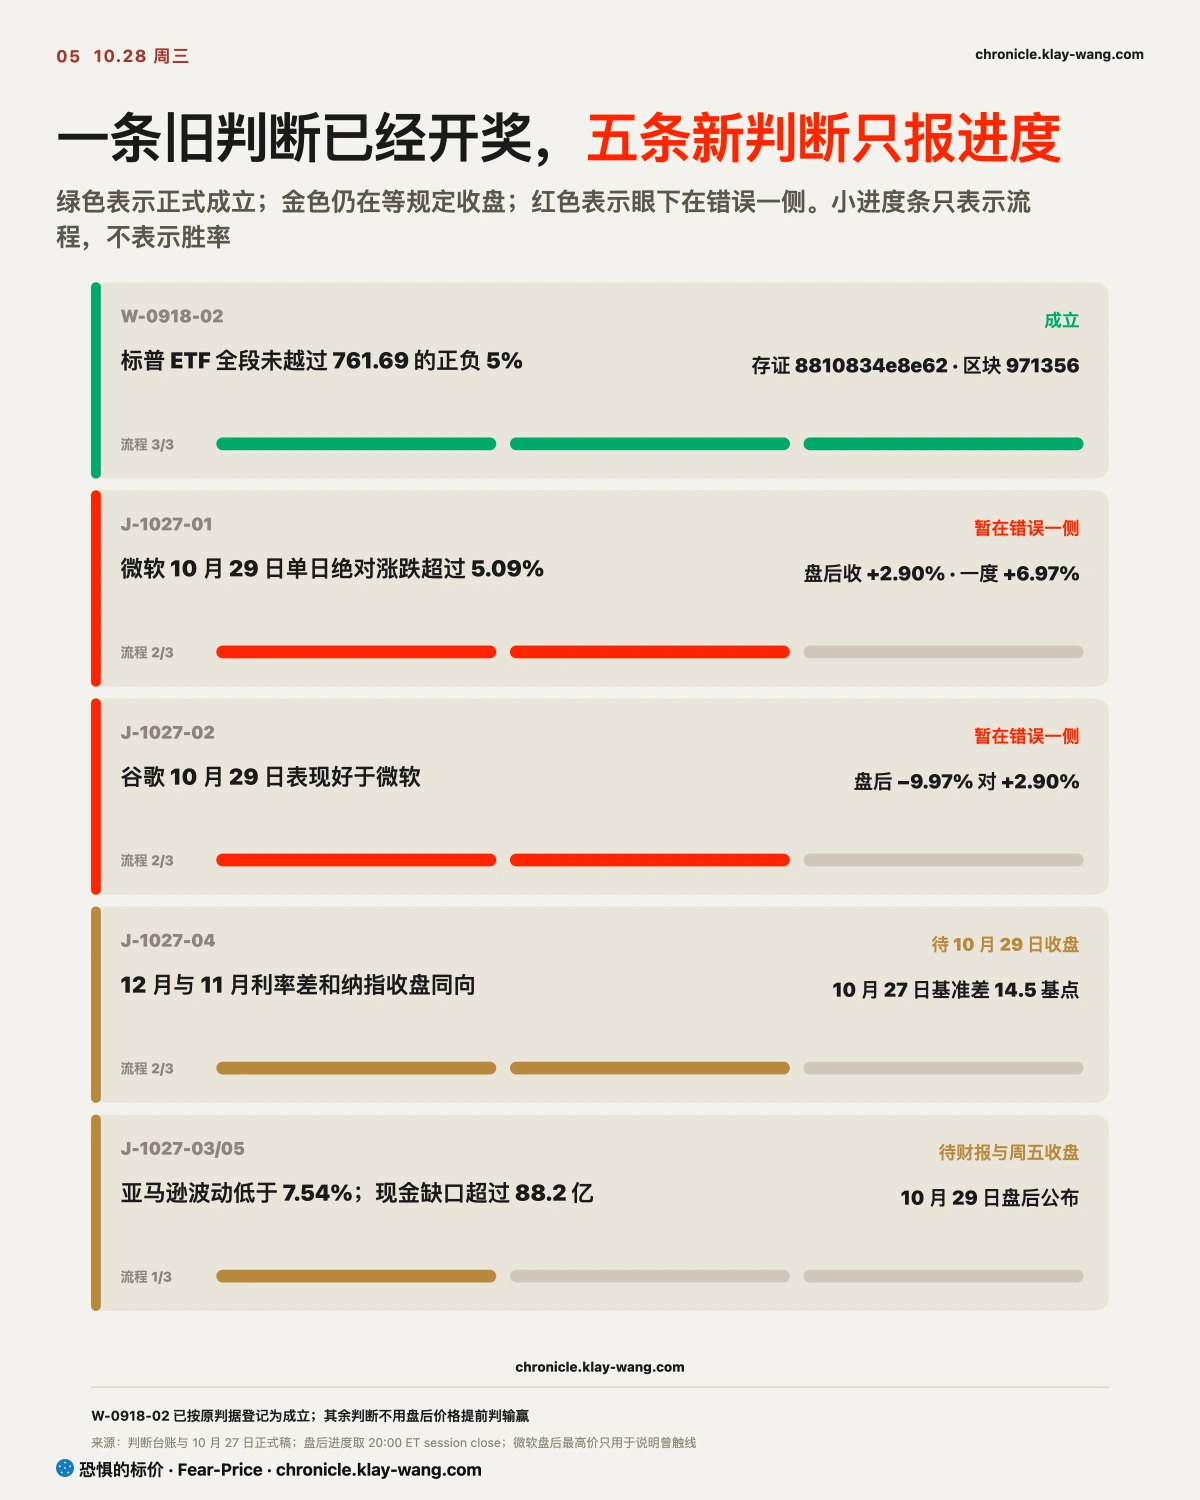
W-0918-02 以 SPY 的 761.69 美元为基准。立案后正式收盘最高离基准上涨 2.28%,最低下跌 0.23%,整段路径都没有触及原判据的收回线。
到期收盘离基准上涨 1.39%,这条判断已登记为成立,公开存证号放在卡 5。其余新判断仍按 10 月 29 日或 10 月 30 日正式收盘结算,盘后价格先记为进度。
10 月 27 日,我们押谷歌财报后的表现好于微软,盘后看已经站在错误一侧。这个判断建立在一个前提上:两家的财报质量大致相当,估值更低的谷歌会有更好的股价反应;实际谷歌每股收益比市场预期低了约三成,这个前提没有成立。正式开奖仍看 10 月 29 日收盘,对了不骄傲,错了就把前提拆开复盘。
这对你手里的票意味着什么
微软下一季度,需要同时跟踪 Azure 增长、折旧和租赁付款。云收入持续快于折旧和租赁付款,今天的现金优势就能延续;固定账单涨得更快,公司眼下留下的现金就会被一点点吃掉。
持有谷歌的朋友(包括我自己),需要一起看库存、经营现金流、总折旧和云利润率。库存回落、经营现金恢复,同时云利润率守住,说明自研 TPU 芯片系统正在把前期投入变回现金;折旧继续加速而利润率回落,说明设备开始赚钱的速度赶不上成本增加的速度。但我长期觉得Google问题不大,下一季度有信心
手里是芯片、存储、电力制冷或新云公司的投资者,订单规模只能回答客户今天买不买。订单能否持续,还要看云厂商有没有现金付款、融资成本有没有继续上升。合同覆盖期、应收账款和主要客户的债券利差,比一天的股价更接近真实付款能力。
今天值得带走的三句话
- 谷歌正把 TPU 从内部基础设施变成对外平台,Apple、Meta、Oracle 已经进入客户或合作链;合同先签,库存和现金随后先出去。
- 海力士先锁产能,Vertiv 先锁订单,希捷已经把需求变成自由现金流;云厂商的设备款正在供应链里变成不同形式的收入。
- Alphabet 同季发行新股和债券补充资金;债权人愿意等,股东要求更快看到回报。
本站不提供投资建议,不预测方向,不做择时。